
 Minter
 Pearl
 NEAR Protocol
 Pons
 Quack AI
 Quantus
 Sui


Wichtige Einblicke
- Das Bitcoin-Spot-Volumen schrumpfte, da Liquidität von den Börsen abgezogen wurde.
- Der Abbau von Futures hat die Risikobereitschaft an den Bitcoin-Märkten verringert.
- Die On-Chain-Daten zeigten eine Nachfrageschwäche, keinen strukturellen Netzwerkstress.
Die Bitcoin-Kassanachfrage schwächte sich im Januar ab, da die Liquidität an den wichtigsten Börsen und Derivatemärkten zurückging.
Die Verlangsamung folgte auf monatelange rückläufige Aktivitäten, nachdem ein Liquidationsschock im Oktober die Risikopositionierung gestört hatte. Diese Verschiebung spiegelte eher die Vorsicht der Anleger wider als einen einzelnen Katalysator.
Die Analysten von CryptoQuant meldeten den Rückgang im fünften Monat der Korrekturphase von Bitcoin in Folge. Die Verlangsamung vollzog sich an den zentralen Börsen, wo die Spot-Beteiligung nachließ, als die Hebelwirkung zurückgesetzt wurde. Diese Reaktion spiegelt die allgemeine Risikoaversion bei digitalen Vermögenswerten wider.
Die Bewegung fand statt, als Bitcoin in einer Zeit knapper werdender globaler Liquidität deutlich unter seinem Höchststand vom Oktober gehandelt wurde. Die Marktteilnehmer reduzierten ihr Engagement, da die makroökonomische Unsicherheit die Risikobereitschaft einschränkte. Dieses Verhalten rückte die Spotnachfrage in den Mittelpunkt der Korrekturerzählung.
Marktliquidität nach Derivate-Reset gestrafft
Die Daten von CryptoQuant zeigen, dass die Positionierung der Futures den anfänglichen Schock absorbierte, bevor die Spotmärkte folgten. Die Liquidation im Oktober löschte einen großen Teil des offenen Interesses in einer Sitzung. Damit entfiel die spekulative Hebelwirkung, die zuvor die kurzfristige Liquidität gestützt hatte.
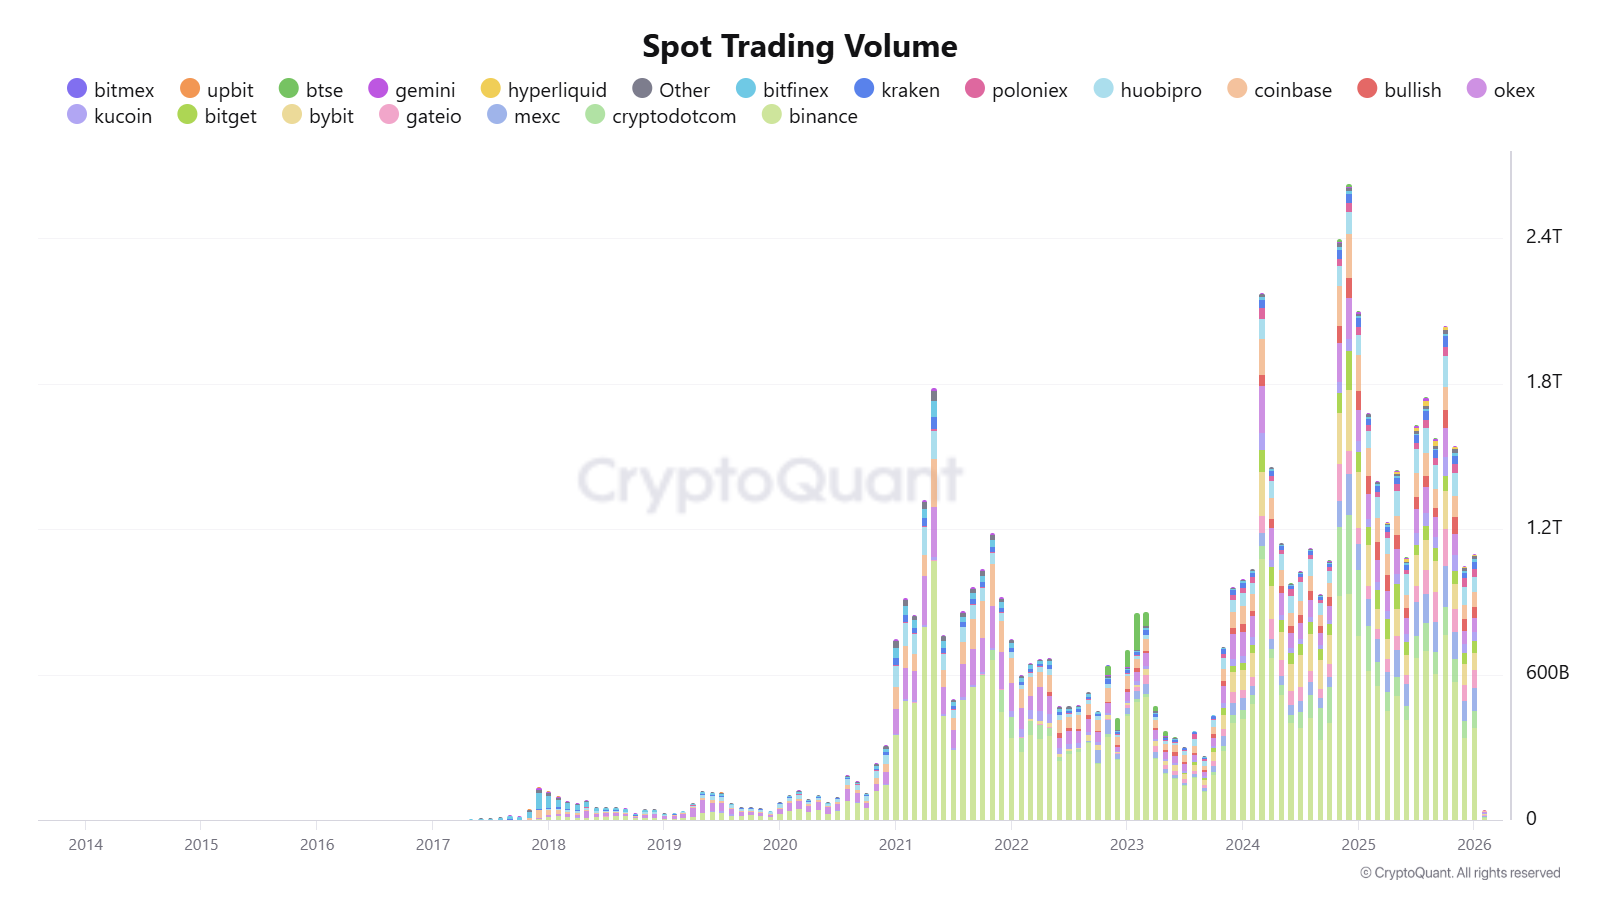
Die Auflösung der Derivate kam zustande, weil die aggressive Positionierung während der erhöhten Volatilität auf dünne Auftragsbücher traf. Sobald die Hebelwirkung nachließ, blieben Folgekäufe an den Kassamärkten aus. Dadurch waren die Börsen auf eine organische Nachfrage angewiesen, die sich nie erholte.
Dieser Druck ging über Bitcoin-Futures hinaus. Analysten beobachteten, dass Kapital von den Börsen abgezogen wurde, da Händler ihr Engagement reduzierten. Die Stablecoin-Salden gingen im gleichen Zeitraum zurück, was auf eine geringere Bereitschaft zum Kapitaleinsatz hindeutet.
Der Liquiditätsstress verschärfte sich, weil weniger Händler Kapital in die Kassamärkte zurückfließen ließen. Das Ausbleiben von Rotationsströmen schwächte die Tiefe der Handelspaare. Infolgedessen verlangsamte sich die Preisfindung, ohne dass es zu einem ungeordneten Ausverkauf kam.
Spot-Volumina fielen, da die Beteiligung der Anleger zurückging
Die CryptoQuant-Metriken zeigen, dass sich das Krypto-Spot-Handelsvolumen an den großen Börsen zwischen Oktober und Ende Januar halbiert hat. Der Rückgang deutet eher auf einen Rückzug als auf forcierte Verkäufe hin. Die Aktivität ging auf ein Niveau zurück, das zuletzt zu Beginn des Zyklus gesehen wurde.
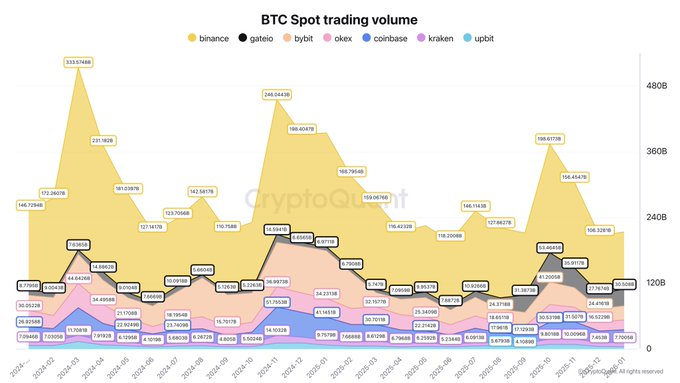
Binance behielt den größten Anteil am Bitcoin-Spot-Handel während des Abschwungs. Die Volumina sind dort im gleichen Zeitraum stark zurückgegangen. Dies spiegelt eher eine branchenweite Schrumpfung wider, als dass es an einem bestimmten Handelsplatz liegt. Andere große Börsen folgten einem ähnlichen Muster.
Dieser Rückgang ist darauf zurückzuführen, dass weniger Teilnehmer neue Positionen eröffneten. Privatanleger reduzierten ihre Aktivitäten, da die Volatilität nur begrenztes Aufwärtspotenzial bot. Die institutionellen Anleger konnten den Rückgang trotz bestehender börsengehandelter Fondsprodukte nicht ausgleichen.
Das Ausbleiben starker Kassazuflüsse spielte eine größere Rolle als die Preisrichtung. Die Märkte benötigen eine konsequente gegenseitige Beteiligung, um Erholungen aufrechtzuerhalten. Ohne diese Beteiligung hatten die Erholungen Mühe, Schwung zu entwickeln.
Dieses Verhalten deutet eher auf Erschöpfung als auf Panik hin. Die Verkäufer drängten nicht zum Ausstieg, aber die Käufer hielten sich zurück. Dieses Ungleichgewicht hielt die Liquidität gering und verstärkte die Konsolidierung.
On-Chain-Signale zeigten eine Nachfrageschwäche, keine Kapitulation
Die Daten von Alphractal deuten darauf hin, dass kurzfristige Inhaber während der Korrektur bereits unrealisierte Verluste erlitten haben. Langfristig orientierte Inhaber hatten jedoch keine vergleichbare Belastung zu verkraften. Diese Divergenz war für die Zyklusanalyse von Bedeutung.
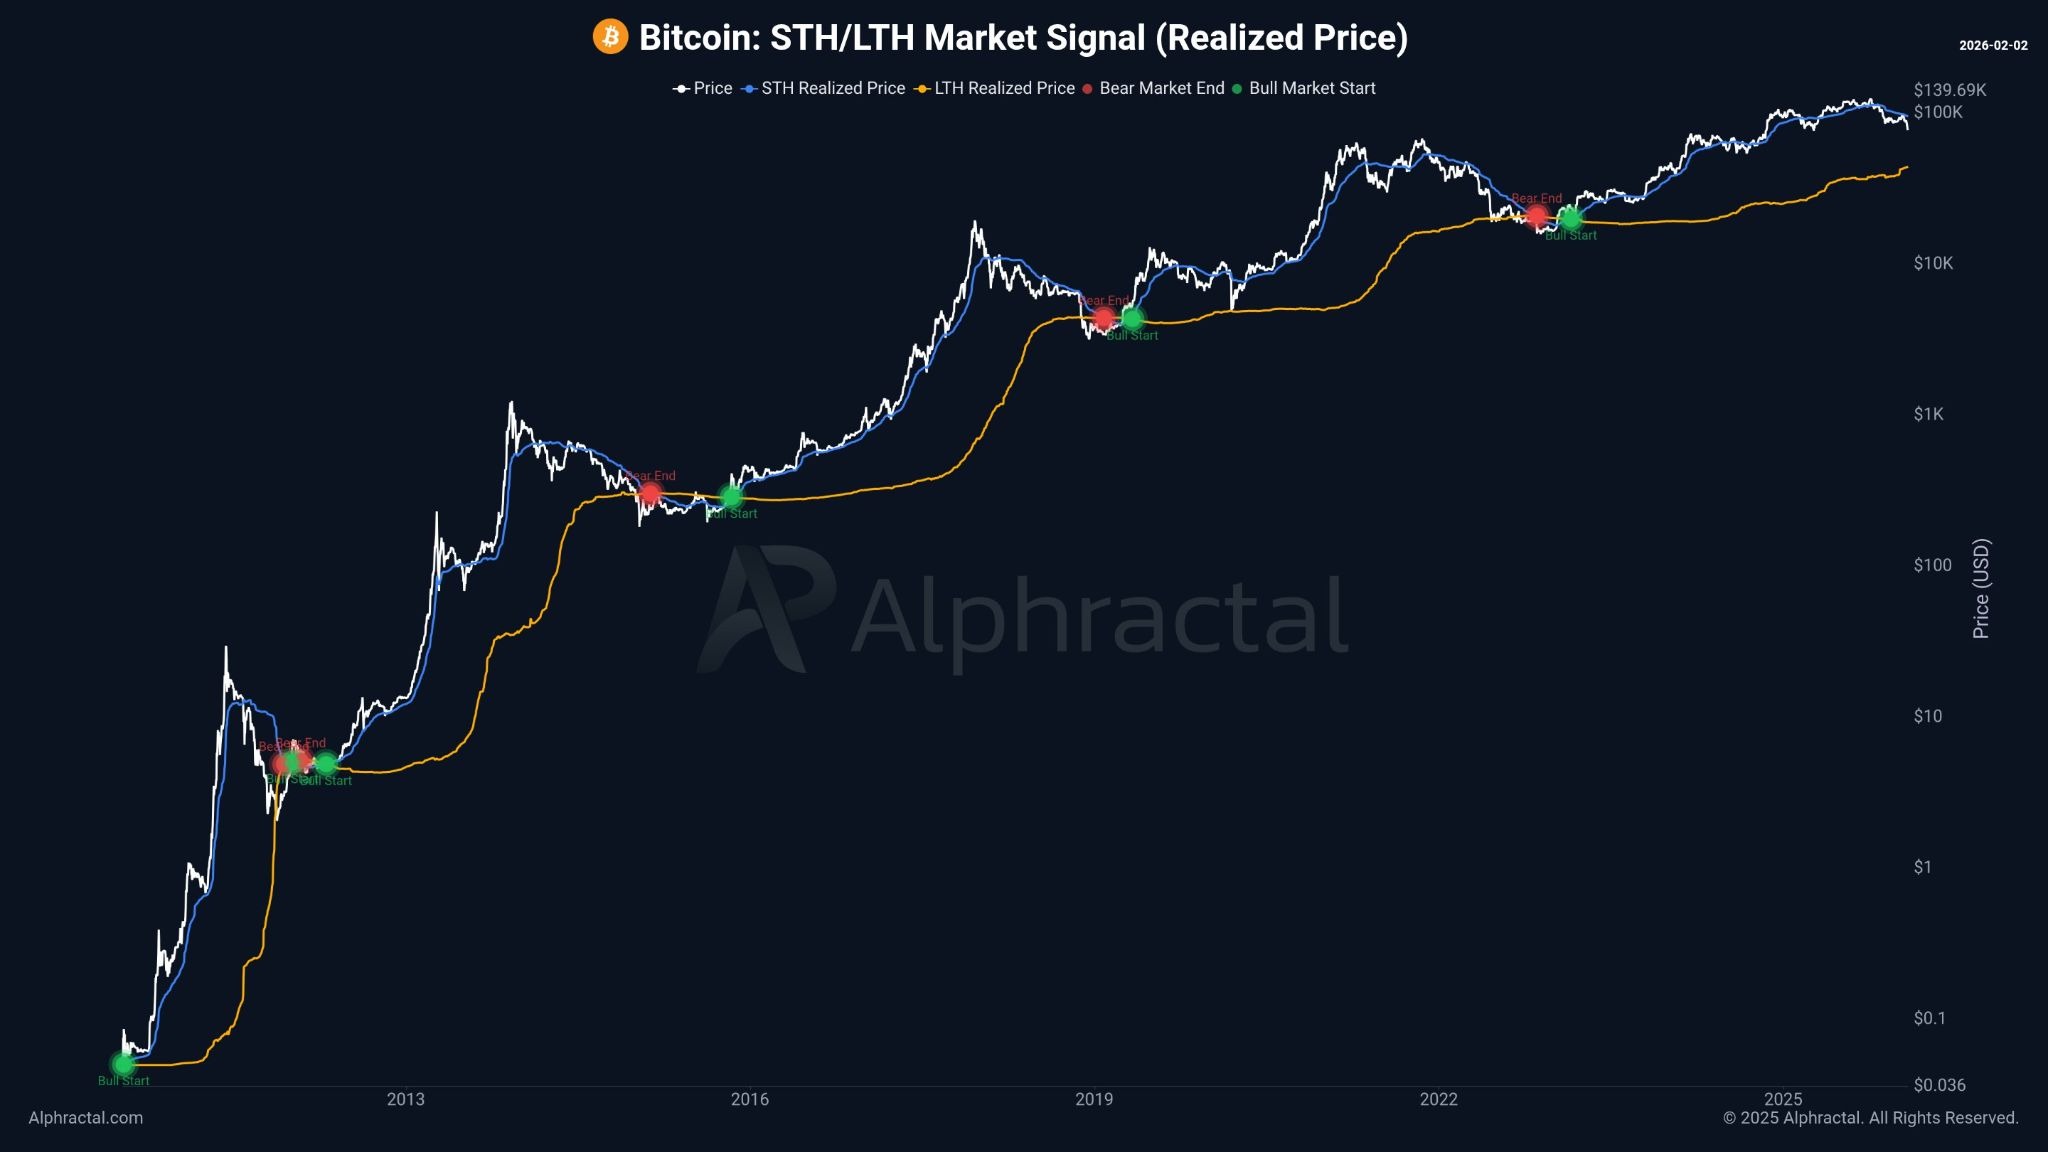
Historisch gesehen endeten Bärenphasen, wenn langfristige Inhaber neben kurzfristigen Teilnehmern Verluste realisierten. Diese Bedingung war nicht eingetreten. Die Modelle für realisierte Preise in der Kette implizierten daher eine unvollständige Abwärtsverarbeitung.
Die Struktur spiegelt eher Geduld als Kapitulation wider. Langfristige Inhaber hielten ihre Positionen trotz des Preisdrucks. Dieses Verhalten begrenzte das Zwangsangebot, verzögerte aber auch eine entscheidende Bodenbildung.
Diese Dynamik erklärte die gedämpfte Volatilität trotz rückläufiger Volumina. Die Märkte drifteten, anstatt scharf zu brechen. On-Chain-Ströme unterstützten einen langsamen Anpassungsprozess.
Justin d’Anethan von Arctic Digital bezeichnete das Umfeld eher als makroökonomisch bedingt denn als strukturell gebrochen. Er wies auf die Zinserwartungen und die Stärke des Dollars als kurzfristige Beschränkungen hin. Diese Kräfte setzten Risikoanlagen im Allgemeinen unter Druck, nicht nur Bitcoin.
Produkt- und Marktstruktur reduzierte kurzfristiges Aufwärtspotenzial
Die derzeitige Marktstruktur sprach für Vorsicht, da die Katalysatoren nicht zusammenpassten. Die Zuflüsse bei börsengehandelten Kassafonds verlangsamten sich, da die makroökonomische Unsicherheit anhielt. Gleichzeitig schritt die Klarheit der Regulierung in den verschiedenen Ländern ungleichmäßig voran.
Das langfristige Narrativ von Bitcoin als Absicherung gegen Geldentwertung blieb intakt. Diese These hing von langen Zeithorizonten ab, nicht von kurzfristigen Kapitalflüssen. Kurzfristige Märkte reagierten stattdessen auf die Verfügbarkeit von Liquidität.
Die Korrektur erzwang auch eine Neubewertung der Derivate. Die geringere Hebelwirkung verringerte die Volatilität, schränkte aber die Aufwärtsdynamik ein. Diese Anpassung beseitigte überschüssige Spekulationen, nahm aber den Treibstoff für einen schnellen Aufschwung.
Die Händler haben ihre Strategien auf Kapitalerhalt umgestellt. Diese Verschiebung reduzierte die Fluktuation an den Börsen. Geringere Umsätze verstärkten die rückläufigen Spotvolumina.
Diese Phase fühlte sich eher wie ein Reset als ein Zusammenbruch an. Die Märkte passten ihre Positionierung an, während sie auf externe Signale warteten. Ohne erneute Liquidität blieb die Preisentwicklung komprimiert.
Der nächste Wendepunkt hing eher von der Beteiligung am Kassamarkt als von der Aktivität der Derivate ab. Analysten beobachteten, ob Bitcoin während der anhaltenden Konsolidierung die Unterstützung bei vierundsiebzigtausend Dollar halten konnte. Für eine nachhaltige Erholung mussten sich die Spot-Volumina erst wieder aufbauen, bevor die Hebelwirkung zurückkehrte.




