
 Minter
 Pearl
 NEAR Protocol
 Pons
 Quack AI
 Quantus
 Sui

Wichtige Einblicke
- Der US Dollar Index (DXY) sank im Jahr 2025 um etwa 9,6% (Barchart meldet 9,37%) und schloss bei 98,28. Dies war die schlechteste Jahresperformance seit einem Rückgang von rund 10% im Jahr 2017.
- Der Rückgang wurde durch drei Zinssenkungen der Federal Reserve angeheizt, wodurch der Leitzins auf 3,50%-3,75% gesenkt wurde. Dadurch verringerten sich die Renditeunterschiede in Kombination mit Handelszöllen und der politischen Unsicherheit unter der Trump-Regierung.
- Ein schwächerer Dollar hat die Wettbewerbsfähigkeit der US-Exporte erhöht und die Währungen der Konkurrenten gestärkt, während die Importkosten gestiegen sind. Analysten sehen darin eher eine zyklische Verschiebung als einen strukturellen Verlust des Reservestatus.
Der US Dollar Index (DXY) schloss am 31. Dezember 2025 bei 98,28. Dies bedeutete einen starken Jahresrückgang von etwa 9,6%. Dies war der stärkste Rückgang seit 2017, als der Index um etwa 10% fiel.
Daten von Trading Economics, Reuters und Yahoo Finance bestätigen diesen Rückgang. Gleichzeitig meldet die Zusammenfassung von Barchart für den 1. Januar 2026 einen Rückgang von 9,37% seit Jahresbeginn.
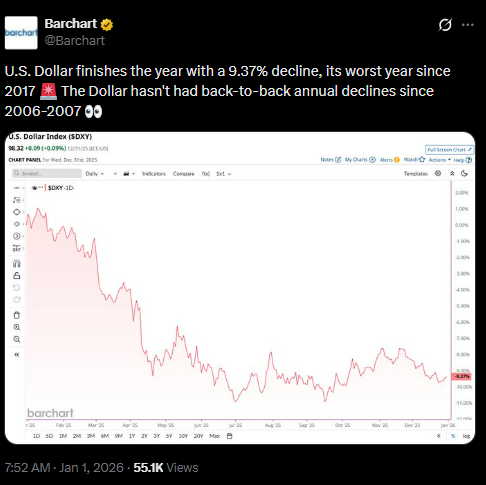
Geringfügige Abweichungen spiegeln unterschiedliche Berechnungsgrundlagen wider, aber der Konsens zeigt die Schwäche des Dollars. Der Rückgang verdeutlicht die Auswirkungen der Geldpolitik, der Handelshemmnisse und des fiskalischen Drucks.
Geldpolitik und Renditedifferentiale
Der US Dollar Index (DXY) misst den Dollar gegenüber sechs wichtigen Währungen. Der Euro hat mit 57,6% das größte Gewicht. Der Index begann im Jahr 2025 bei 109,39 am 2. Januar. Von diesem Zeitpunkt an ging er im Laufe des Jahres kontinuierlich zurück.
Die Federal Reserve hat die Zinssätze im Jahr 2025 dreimal gesenkt. Jede Senkung betrug 25 Basispunkte. Die Senkungen erfolgten im September, Oktober und Dezember. Am Ende des Jahres lag der Leitzins bei 3,50% bis 3,75%.
Diese Maßnahmen verringerten die Renditeunterschiede zwischen den Vereinigten Staaten und anderen Volkswirtschaften. Der Dollar verlor seinen Vorteil bei Carry Trades. Die Anleger wandten sich Währungen zu, die höhere Renditen boten.
Der Politikwechsel schwächte die Nachfrage nach dem Dollar. Der stetige Rückgang des Index spiegelt diese Veränderung wider. Die geldpolitische Lockerung war ein zentraler Faktor für die Schwäche des Dollars im Jahr 2025 und verstärkte den Abwärtstrend an den globalen Märkten.
Handel und fiskalischer Druck
Die Handelspolitik unter der Trump-Administration hat die Lage weiter verschärft. Es wurden Zölle auf Importe aus China, Europa und anderen Regionen verhängt. Diese Maßnahmen unterbrachen die Lieferketten. Sie erhöhten die Inflationsrisiken und schufen Unsicherheit.
Die fiskalischen Bedingungen boten nur begrenzte Unterstützung. Das Haushaltsdefizit für das GJ 2025 belief sich auf 1,8 Billionen Dollar. Es lag damit leicht unter dem des Vorjahres. Die Zolleinnahmen halfen, einen Teil der Ausgaben auszugleichen, aber das Defizit blieb beträchtlich.
Die Kombination aus Handelskonflikten und fiskalischem Ungleichgewicht drückte auf das Vertrauen. Der Rückgang des Dollars spiegelte sowohl externen als auch internen Druck wider.
Historischer Kontext und globale Auswirkungen
Der Rückgang im Jahr 2025 spiegelt das Muster des Jahres 2017 wider. In diesem Jahr schwächte sich der Dollar ab, als die Fed die Straffung der Geldpolitik einstellte und die globale Erholung an Stärke gewann. Wichtig ist, dass es seit 2006-2007 keine aufeinanderfolgenden jährlichen Rückgänge mehr gegeben hat.
Ein schwächerer Dollar verbessert die Wettbewerbsfähigkeit der US-Exporte. Amerikanische Waren werden im Ausland billiger. Allerdings steigen auch die Importkosten. Dies erhöht den Druck auf die Inflationsüberwachung.
Global gesehen haben die konkurrierenden Währungen an Boden gewonnen. Der Euro wertete im Jahr 2025 um etwa 13-14% gegenüber dem Dollar auf. Auch andere wichtige Währungen legten zu.
Analysten führen die Schwäche des Dollars hauptsächlich auf die Zinskonvergenz, Handelsspannungen und politische Unsicherheit zurück. Sie betonen, dass der Status als Reservewährung nicht in Frage gestellt ist.
Die Prognosen für 2026 deuten auf eine mögliche Stabilisierung hin. Einige erwarten begrenzte weitere Rückgänge. Vieles hängt von den Wirtschaftsdaten und dem politischen Kurs der Federal Reserve ab.
Der Rückgang des US Dollar Index um 9,6% im Jahr 2025, der von mehreren Quellen bestätigt wurde, markiert den größten Jahresrückgang seit 2017. Die von Barchart ermittelte Zahl von 9,37% deckt sich weitgehend mit dem Konsens.
Der Rückgang spiegelt die geldpolitische Lockerung, Handelsstreitigkeiten und fiskalische Ungleichgewichte wider. Das Ergebnis unterstreicht, wie politische Entscheidungen die Währungsentwicklung beeinflussen.
Zu Beginn des Jahres 2026 wird der Dollar auf die Probe gestellt, ob er sich stabilisieren oder seinen Abwärtstrend fortsetzen kann.




