 WASTED
 Lucia
 Official Trump
 Bitcoin
 Pudgy Penguins
 Pearl
 Venice Token
Conclusiones clave
- Las acciones de Nvidia han bajado, y su capitalización bursátil se ha reducido en unos 2 billones de dólares.
- Hay razones por las que las acciones podrían repuntar, entre ellas el fuerte crecimiento de los ingresos.
- Además, las acciones de Nvidia están muy infravaloradas y la empresa está recomprando sus propias acciones.
Las acciones de Nvidia siguieron bajo presión el 19 de noviembre a pesar de los beneficios trimestrales récord de la empresa. El gigante de los semiconductores registró unos ingresos de 115.8 mil millones de dólares en el tercer trimestre, más del doble que la cifra del año anterior.
La ola de ventas ha suscitado dudas sobre la valoración de Nvidia y sus perspectivas tras la salida de Jensen Huang. Los inversores también han tenido en cuenta las preocupaciones sobre el gasto en inteligencia artificial y la exposición de la empresa a las restricciones de exportación de EE. UU.
Sin embargo, los últimos resultados de Nvidia han aportado varios argumentos a favor de una posible recuperación. El fuerte crecimiento de los ingresos, la recompra de acciones y los múltiplos de valoración más bajos podrían atraer a los inversores. La incertidumbre sobre el liderazgo y el deterioro del ánimo del mercado podrían seguir limitando cualquier repunte.
Las acciones de Nvidia podrían repuntar gracias a su fuerte crecimiento de los ingresos
Las acciones de Nvidia podrían repuntar con el tiempo gracias al crecimiento continuo de los ingresos y la rentabilidad. Sus resultados financieros publicados esta semana mostraron que el crecimiento de los ingresos y la rentabilidad se aceleró el último trimestre.
La empresa facturó más de 115.8 mil millones de dólares en el tercer trimestre, lo que supone un fuerte aumento respecto a los 57 mil millones que facturó en el mismo periodo del año pasado. Esta cifra de ingresos fue mucho mayor de lo que esperaban los analistas y de lo que había previsto la dirección.
El crecimiento de los ingresos se debió al aumento de la demanda de sus productos. Por ejemplo, Vera Rubin, su nuevo producto, aportó 20 000 millones de dólares a los ingresos. Y lo más importante: el margen bruto de la empresa subió al 74,8 % respecto al mismo periodo del año pasado.
La dirección de Nvidia espera que el crecimiento de los ingresos continúe a corto plazo. Ahora prevé que los ingresos del cuarto trimestre se disparen hasta los 130 000 millones de dólares. Esta previsión era mucho más alta que los 129 000 millones de dólares que esperaban los analistas.
Teniendo en cuenta el historial de Nvidia, es muy probable que los ingresos de la empresa sean mucho más altos que eso. Por eso, es probable que los ingresos anuales se disparen hasta superar los 430 000 millones de dólares, lo que supondría un aumento del 96 % respecto al nivel actual.
El problema, sin embargo, es que Culper Research calcula que las ventas ilegales en China equivalen al 20 % de sus ingresos totales. Ahora que Jensen Huang ya no está en la empresa, existe el riesgo de que los ingresos totales se vean afectados.
Nvidia está muy infravalorada
Las acciones de Nvidia podrían repuntar al final, ya que se ha convertido en una de las empresas más infravaloradas. La empresa tiene una relación precio-beneficio (P/E) a futuro de 15,65, mucho más baja que la del índice S&P 500, que es de 18. Este múltiplo es muy inferior a la mediana del sector tecnológico, que se sitúa en 19.
Lo mismo ocurre con el ratio PEG futuro de 0,32, mucho más bajo que la mediana del sector, que es de 1,04, y que su media de los últimos cinco años, de 1,33. Además, tiene uno de los múltiplos de la «regla del 40» más altos, lo que indica que la empresa tiene un buen equilibrio entre el crecimiento de los ingresos y los márgenes.
Esta valoración tan baja significa que la empresa se volverá más atractiva para los inversores de valor con el tiempo.
Nvidia está recomprando sus acciones de forma agresiva
El otro aspecto clave es que la empresa está recomprando sus acciones de forma agresiva para aprovechar su baja valoración. Hace poco anunció un programa de recompra de acciones de 150.000 millones de dólares, el mayor del mundo. Como resultado, tal y como muestra el gráfico de abajo, el número total de acciones en circulación se situó en 24.1 mil millones, frente a los 25 mil millones de 2022.
Las acciones de Nvidia están sobrevendidas
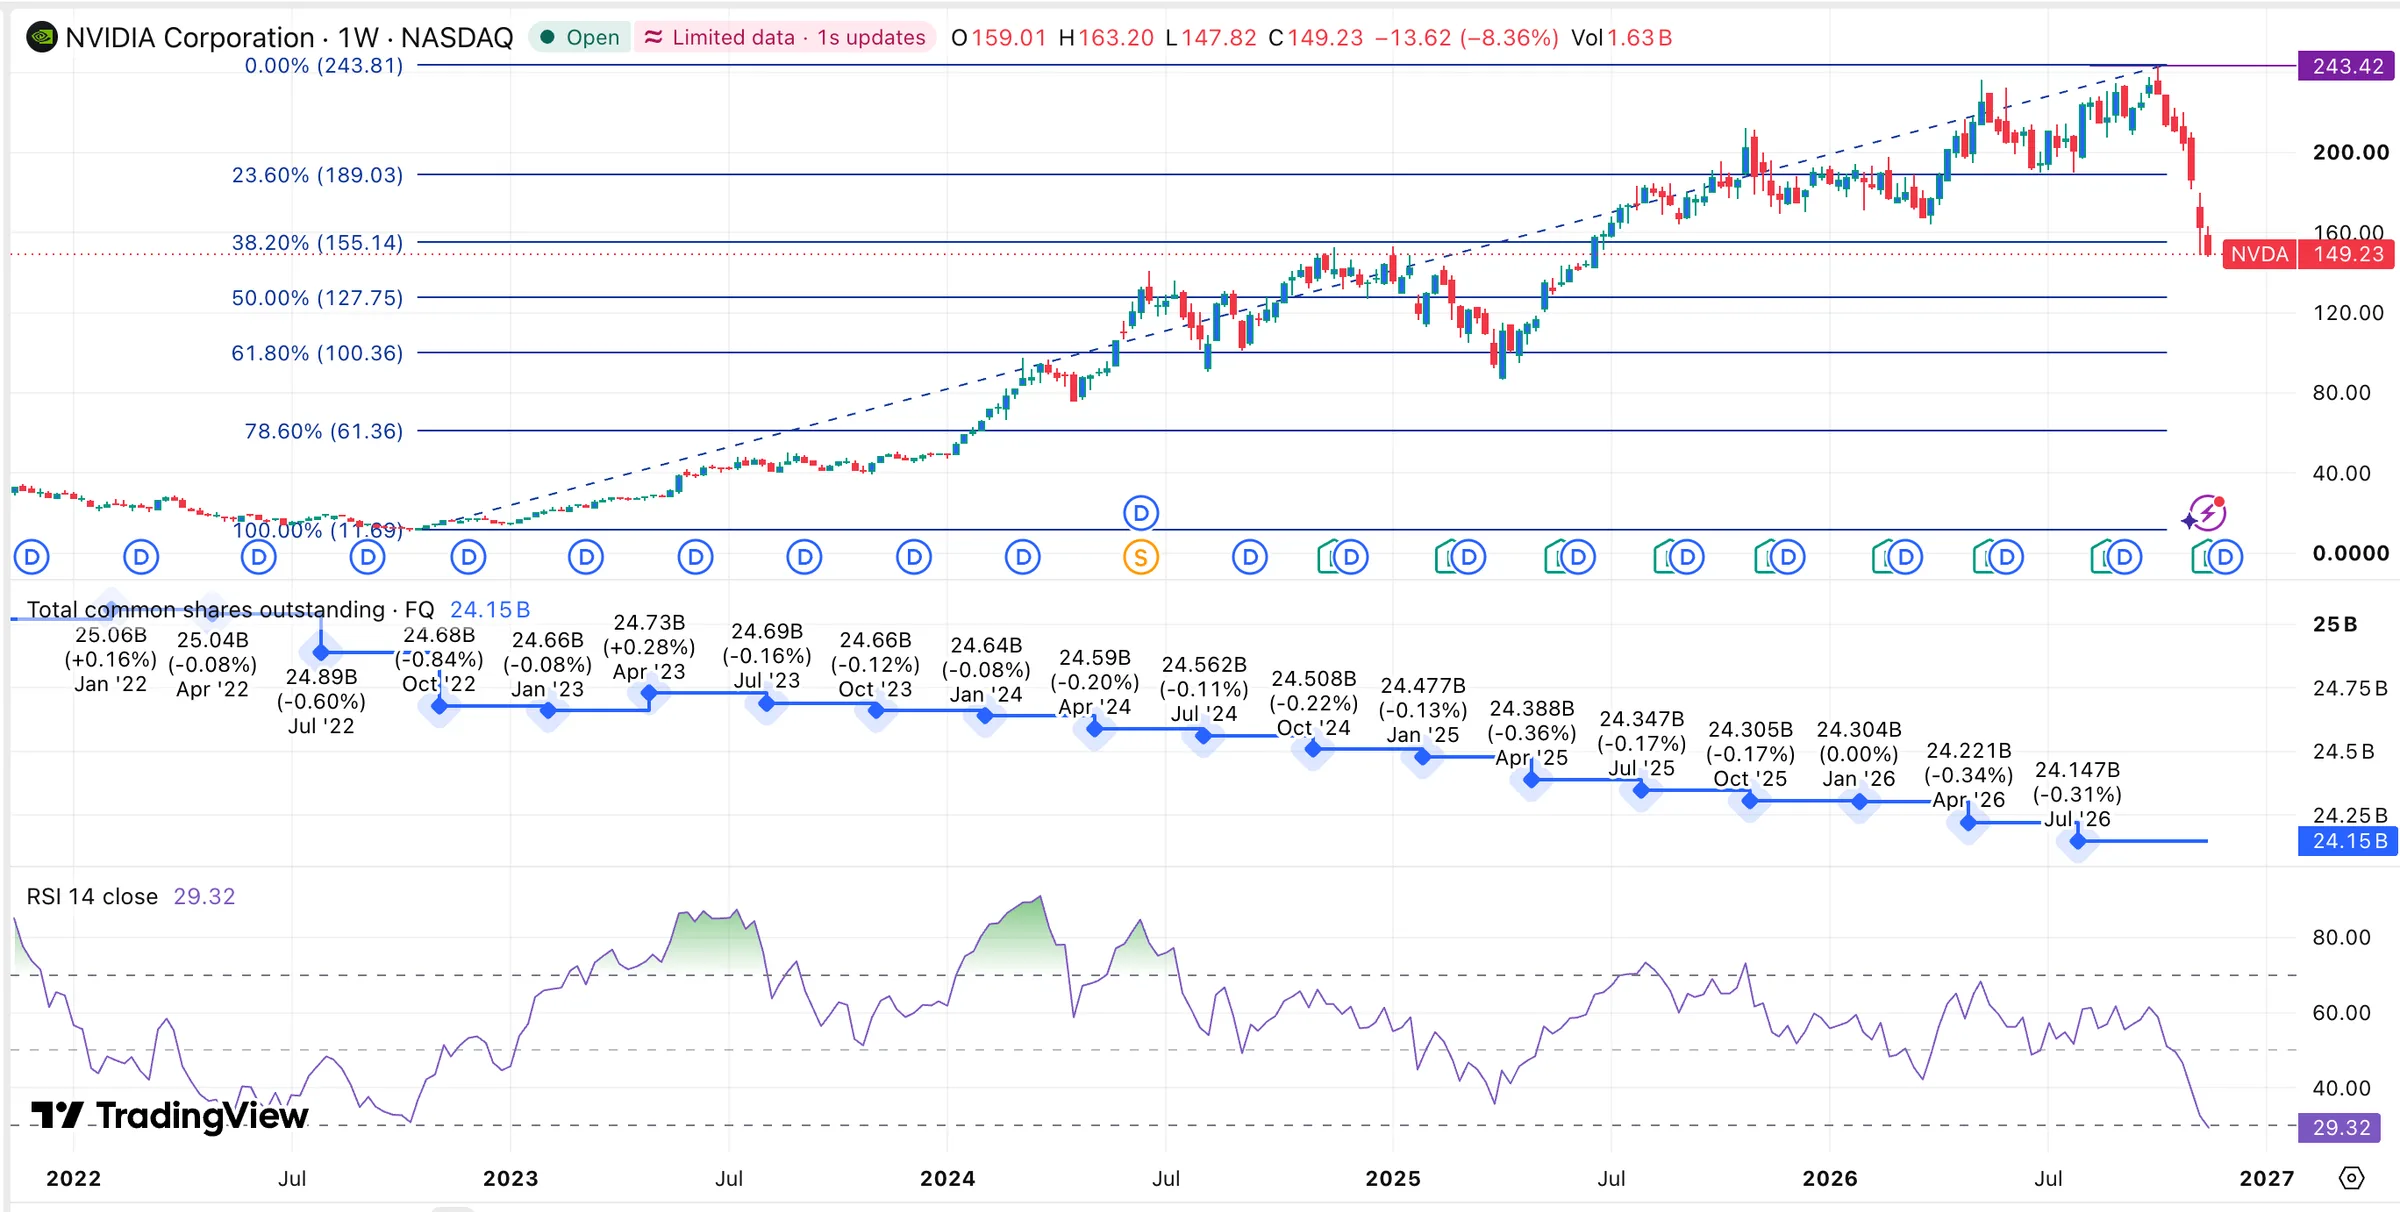
El gráfico semanal muestra que las acciones de NVDA se encuentran en zona de sobreventa, lo que podría hacer que valga la pena comprar en las caídas. El índice de fuerza relativa (RSI) ha bajado hasta el nivel de sobreventa de 29. Otros osciladores, como el MACD y el oscilador estocástico, han seguido cayendo.
Por lo tanto, estos indicadores técnicos sugieren que la acción podría repuntar pronto. Sin embargo, la acción ha caído por debajo del nivel de retroceso de Fibonacci del 38,2 %. Esto significa que podría seguir bajando hasta los niveles de retroceso de Fibonacci del 50 % o del 61,8 %, situados en 128 $ y 100 $, respectivamente. Después, se recuperará a medida que los inversores compren en la caída.
Este artículo ofrece información financiera general y no constituye un consejo de inversión. Las cotizaciones bursátiles fluctúan y los indicadores técnicos no pueden garantizar la rentabilidad futura. Los inversores deberían investigar por su cuenta antes de tomar decisiones financieras.