
 Quack AI
 Bitcoin
 Lighter
 Injective
 Pearl
 Zcash
 Sui

Ideas clave
- La Comisión del Mercado de Valores de EEUU aprobó el plan de DTCC para tokenizar acciones, bonos y títulos del Tesoro de EEUU.
- La medida señalaba el apoyo normativo a la tokenización de Wall Street y a la infraestructura de mercado en cadena.
- El papel de DTCC ancló los activos tokenizados dentro de los sistemas regulados de custodia y liquidación.
- El aumento de las solicitudes de fondos cotizados en bolsa de criptomonedas reforzó la creciente demanda institucional de exposición regulada.
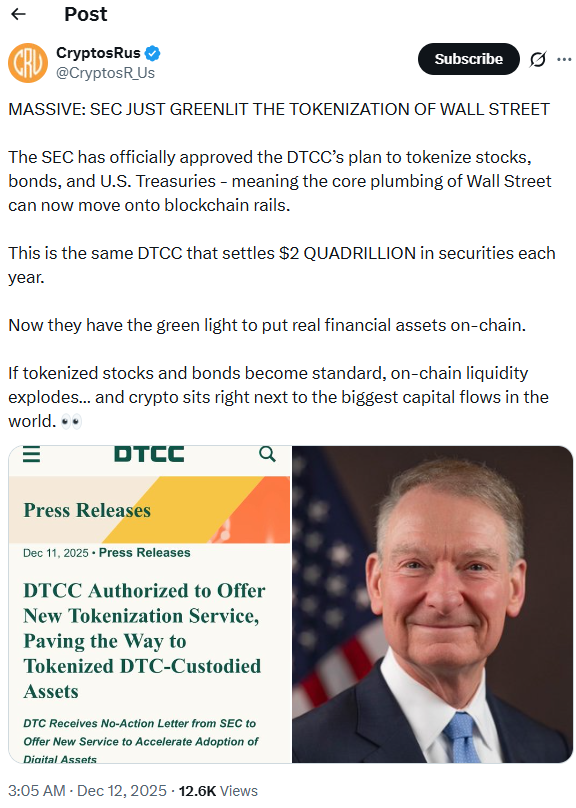
La tokenización de Wall Street pasó de la teoría a la política después de que los reguladores estadounidenses dieran el visto bueno a un paso clave. La Comisión del Mercado de Valores emitió una carta de no acción que permite a la Depository Trust & Clearing Corporation ofrecer un servicio de tokenización.
La aprobación abarcaba acciones, bonos y títulos del Tesoro de EE.UU. ya custodiados por DTCC. Los participantes en el mercado consideraron la medida como una aceptación reguladora formal de la liquidación basada en blockchain.
La decisión era importante porque DTCC estaba en el centro de los mercados mundiales de capitales. La cámara de compensación liquidaba anualmente unos 2 billones de dólares en transacciones de valores, según las declaraciones de DTCC citadas por CryptosRus.
Al autorizar representaciones tokenizadas de estos activos, los reguladores permitieron que la fontanería básica del mercado migrara a los raíles de blockchain. La tokenización de Wall Street pasó de proyectos piloto a infraestructura regulada.
La SEC apoya la estructura del mercado en cadena
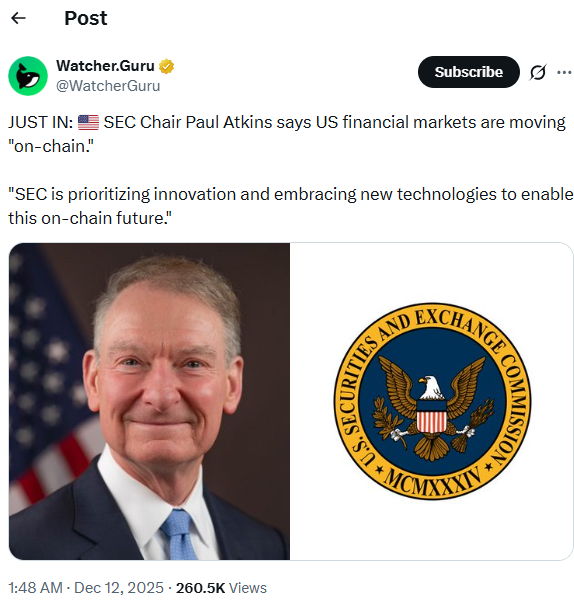
El presidente de la SEC, Paul Atkins, enmarcó la decisión en una orientación política más amplia. Dijo que los mercados financieros estadounidenses se estaban moviendo “en cadena”, según Watcher.Guru.
Atkins añadió que la agencia daba prioridad a la innovación y a las nuevas tecnologías para apoyar esta transición. Sus comentarios sugirieron una alineación interna entre la supervisión del mercado y la adopción de blockchain.
El tono marcó un contraste con el escepticismo regulador anterior. CryptosRus señaló que DTCC recibió una carta de no acción en lugar de un escrutinio de aplicación.
Esa distinción era importante porque reducía la inseguridad jurídica para la adopción institucional. La tokenización de Wall Street ganó credibilidad como actividad de mercado sancionada, en lugar de como un caso límite reglamentario.
La tokenización DTCC supera la fase piloto
DTCC confirmó el alcance de su nuevo servicio en un comunicado de prensa compartido por CryptosRus. La cámara de compensación dijo que estaba autorizada a acelerar la adopción de activos digitales vinculados a valores tradicionales.
El servicio se centró en versiones tokenizadas de instrumentos custodiados por DTCC, no en cripto-tokens nativos. Esta estructura mantuvo los activos dentro de los marcos existentes de custodia y liquidación.
Esa elección de diseño redujo el riesgo operativo. DTCC no sustituyó su función de compensación, sino que la amplió a la infraestructura blockchain.
Al anclar los activos tokenizados a la custodia regulada, la empresa evitó preguntas sobre el respaldo de los activos o la finalidad de la liquidación. La tokenización de Wall Street avanzó sin desmantelar las salvaguardias existentes.
La reacción del mercado se centra en la liquidez y la escala
Los comentaristas del cripto mercado enmarcaron la aprobación como un catalizador de la liquidez. CryptosRus afirmó que las acciones y bonos tokenizados podrían situar a los cripto mercados junto a los mayores flujos de capital a nivel mundial.
El argumento se centraba en la escala más que en la especulación. Si incluso una fracción de los activos liquidados por la DTCC migraran a la cadena, la liquidez de la cadena de bloques aumentaría considerablemente.
Ash Crypto se hizo eco de esta opinión, afirmando que la SEC había aprobado la solicitud de DTCC de tokenizar acciones y bonos. Argumentó que, como resultado, podrían fluir billones hacia la infraestructura vinculada a las criptomonedas.
El comentario reflejaba el optimismo del mercado. Sin embargo, subrayó las expectativas de que la tokenización regulada podría atraer a los balances institucionales.
Las solicitudes de ETF reflejan una demanda institucional paralela
La política de tokenización llegó junto con la creciente demanda de exposición regulada a las criptomonedas. Nate Geraci dijo que se habían presentado 125 solicitudes de fondos cotizados en bolsa relacionados con las criptomonedas ante la SEC.
Citó datos de James Seyffart para mostrar la magnitud de las solicitudes. Geraci recordó el escepticismo sobre la demanda de fondos cotizados en bolsa de Bitcoin y lo contrastó con los actuales volúmenes de solicitudes.
El aumento sugirió que las instituciones se estaban posicionando para un acceso más amplio al mercado de criptomonedas. La tokenización de Wall Street complementó esta tendencia ampliando la base de activos elegibles para la liquidación blockchain.
El crecimiento de los fondos cotizados en bolsa aceleró la conexión entre las criptofinanzas y las finanzas tradicionales. Los valores tokenizados reforzaron aún más este vínculo. Juntos, señalaron una integración más profunda entre la infraestructura de las criptomonedas y los sistemas financieros convencionales.
Los cambios en el personal regulador añaden ímpetu
Los cambios dentro de la SEC reforzaron el cambio de política. CryptosRus informó de que Caroline Crenshaw, una firme crítica de las criptomonedas, tenía previsto abandonar la comisión el 18 de enero.
Su marcha redujo la oposición a las iniciativas sobre activos digitales dentro de la agencia. La SEC funcionaría entonces con menos comisarios públicamente hostiles a los criptomercados.
Vivek Sen añadió otra dimensión política. Dijo que el presidente de la SEC anunció en Fox que estaba a punto de aprobarse un proyecto de ley sobre la estructura del cripto mercado de Bitcoin.
Aunque los plazos legislativos seguían siendo inciertos, la declaración se alineó con las señales reguladoras que favorecían unas normas más claras. La tokenización de Wall Street se benefició de este deshielo normativo más amplio.
Tokenización híbrida e integración DTCC en la infraestructura de mercado
La liquidación tokenizada prometía eficiencias operativas, pero planteaba nuevos interrogantes. Trasladar los activos a la cadena podría acortar los ciclos de liquidación y mejorar la transparencia.
Sin embargo, también requería una gobernanza sólida en torno a los contratos inteligentes y la fiabilidad de la red. La participación de DTCC redujo el riesgo de contraparte, pero no eliminó las dependencias técnicas.
El modelo aprobado sugería una adopción incremental. Los activos permanecían bajo la custodia de DTCC, mientras que blockchain se encargaba de la representación y la transferencia.
Esta estructura híbrida limitó la disrupción sistémica. La tokenización de Wall Street progresó como una extensión de los sistemas existentes más que como una sustitución.
Lo que siguieron los mercados
La atención pasó a centrarse en los detalles de la implementación. Los participantes en el mercado rastrearon qué redes blockchain apoyaría DTCC y cómo funcionaría la interoperabilidad.
También observaron si otras clases de activos recibirían un tratamiento similar. Cada expansión pondría a prueba la comodidad de los reguladores con la liquidación en cadena.
Por ahora, la tokenización de Wall Street ha entrado en una fase regulada. La carta de no acción de la SEC, el lanzamiento del servicio de DTCC y los comentarios públicos de los líderes constituyeron una señal clara.
La siguiente prueba estaba en la ejecución, no en la aprobación, ya que las finanzas tradicionales empezaron a operar directamente en la infraestructura de blockchain.




