
 Quack AI
 Pons
 Lighter
 Sui
 NEAR Protocol
 NeoSoul
 Quant

Ideas clave
- El precio de las acciones de Nvidia ha sufrido una corrección local este mes.
- El descenso se debe sobre todo a la debilidad del sector tecnológico.
- La empresa podría beneficiarse del último informe de ventas de TSMC.
El precio de las acciones de Nvidia se mantuvo bajo presión esta semana, ya que el sentimiento de aversión al riesgo prevaleció en el mercado esta semana. NVDA cayó hasta el nivel de soporte crucial de 200 $, un 13% por debajo de su punto más alto de este año. Este retroceso puede constituir un buen punto de entrada después de que TSMC anunciara que sus ventas siguieron disparándose en mayo.
Las acciones de Nvidia podrían beneficiarse del auge de TSMC
Nvidia, la mayor empresa de semiconductores del mundo, no fabrica sus chips. En su lugar, los diseña y los entrega a Taiwan Semiconductor, que dirige el mayor negocio de fabricación del mundo.
Por lo tanto, observar los informes financieros de TSMC puede proporcionar pistas sobre si su negocio va bien. En un comunicado de hoy, 10 de junio, TSMC ha afirmado que sus ingresos aumentaron un 30% en mayo, hasta superar los 416.000 millones de dólares taiwaneses, lo que equivale a 13.100 millones de dólares.
La empresa afirmó que su negocio estaba prosperando en medio de la elevada demanda de IA en Estados Unidos y otros países. En consecuencia, es probable que los próximos resultados de Nvidia muestren que el crecimiento de sus ingresos se está acelerando.
El informe de resultados más reciente demostró que su negocio sigue funcionando a toda máquina. Por ejemplo, sus ingresos aumentaron un 85% en el primer trimestre, hasta 81.000 millones de dólares, mucho más de lo que esperaban los analistas. También fue superior a lo que la empresa había previsto en sus anteriores previsiones.
La empresa espera que sus ingresos del segundo trimestre sean de 91.000 millones de dólares, una cifra que nos parece muy conservadora. Como resultado, los analistas creen que la empresa alcanzará unos ingresos de más de 400.000 millones de dólares este año, seguidos de más de 558.000 millones el año que viene.
Las acciones de NVDA están muy infravaloradas
Un factor clave sobre NVIDIA es que su negocio está muy infravalorado a pesar del continuo crecimiento de los ingresos y la rentabilidad.
Hay varias formas de analizar esta cuestión de la valoración. Una de ellas es observar el crecimiento de sus ingresos y sus márgenes. La empresa tiene un crecimiento anual previsto de los ingresos del 81%, seguido de un 40% el año que viene. Tiene un margen de beneficio neto del 54%.
Por tanto, utilizando las cifras de este año, su múltiplo de la Regla de los 40 es del 135%. Además, utilizando las cifras del año que viene, su múltiplo es del 94%. Todas estas cifras son superiores a 40, lo que significa que la empresa está muy infravalorada.
Otra forma de ver su valoración es comparar su relación precio/beneficios (PE) a futuro, con la de sus competidores y el índice S&P 500. Basándose en su fuerte crecimiento de ingresos y rentabilidad, debe tener una métrica de valoración mucho más alta que todos estos activos.
Según FactSet, el índice S&P 500 tiene un ratio PE a plazo de 21 y un crecimiento de los beneficios del 28%. En cambio, a pesar de su mayor crecimiento de ingresos y rentabilidad, la empresa tiene un ratio PE a futuro de 23 sobre una base no GAAP y de 22 sobre una base GAAP.
La otra métrica de valoración a tener en cuenta es el PEG, que compara el crecimiento de una empresa con sus beneficios y su crecimiento. Tiene un mísero múltiplo de 0,52, muy inferior a la mediana del sector de 1,40.
Análisis técnico de la cotización de Nvidia
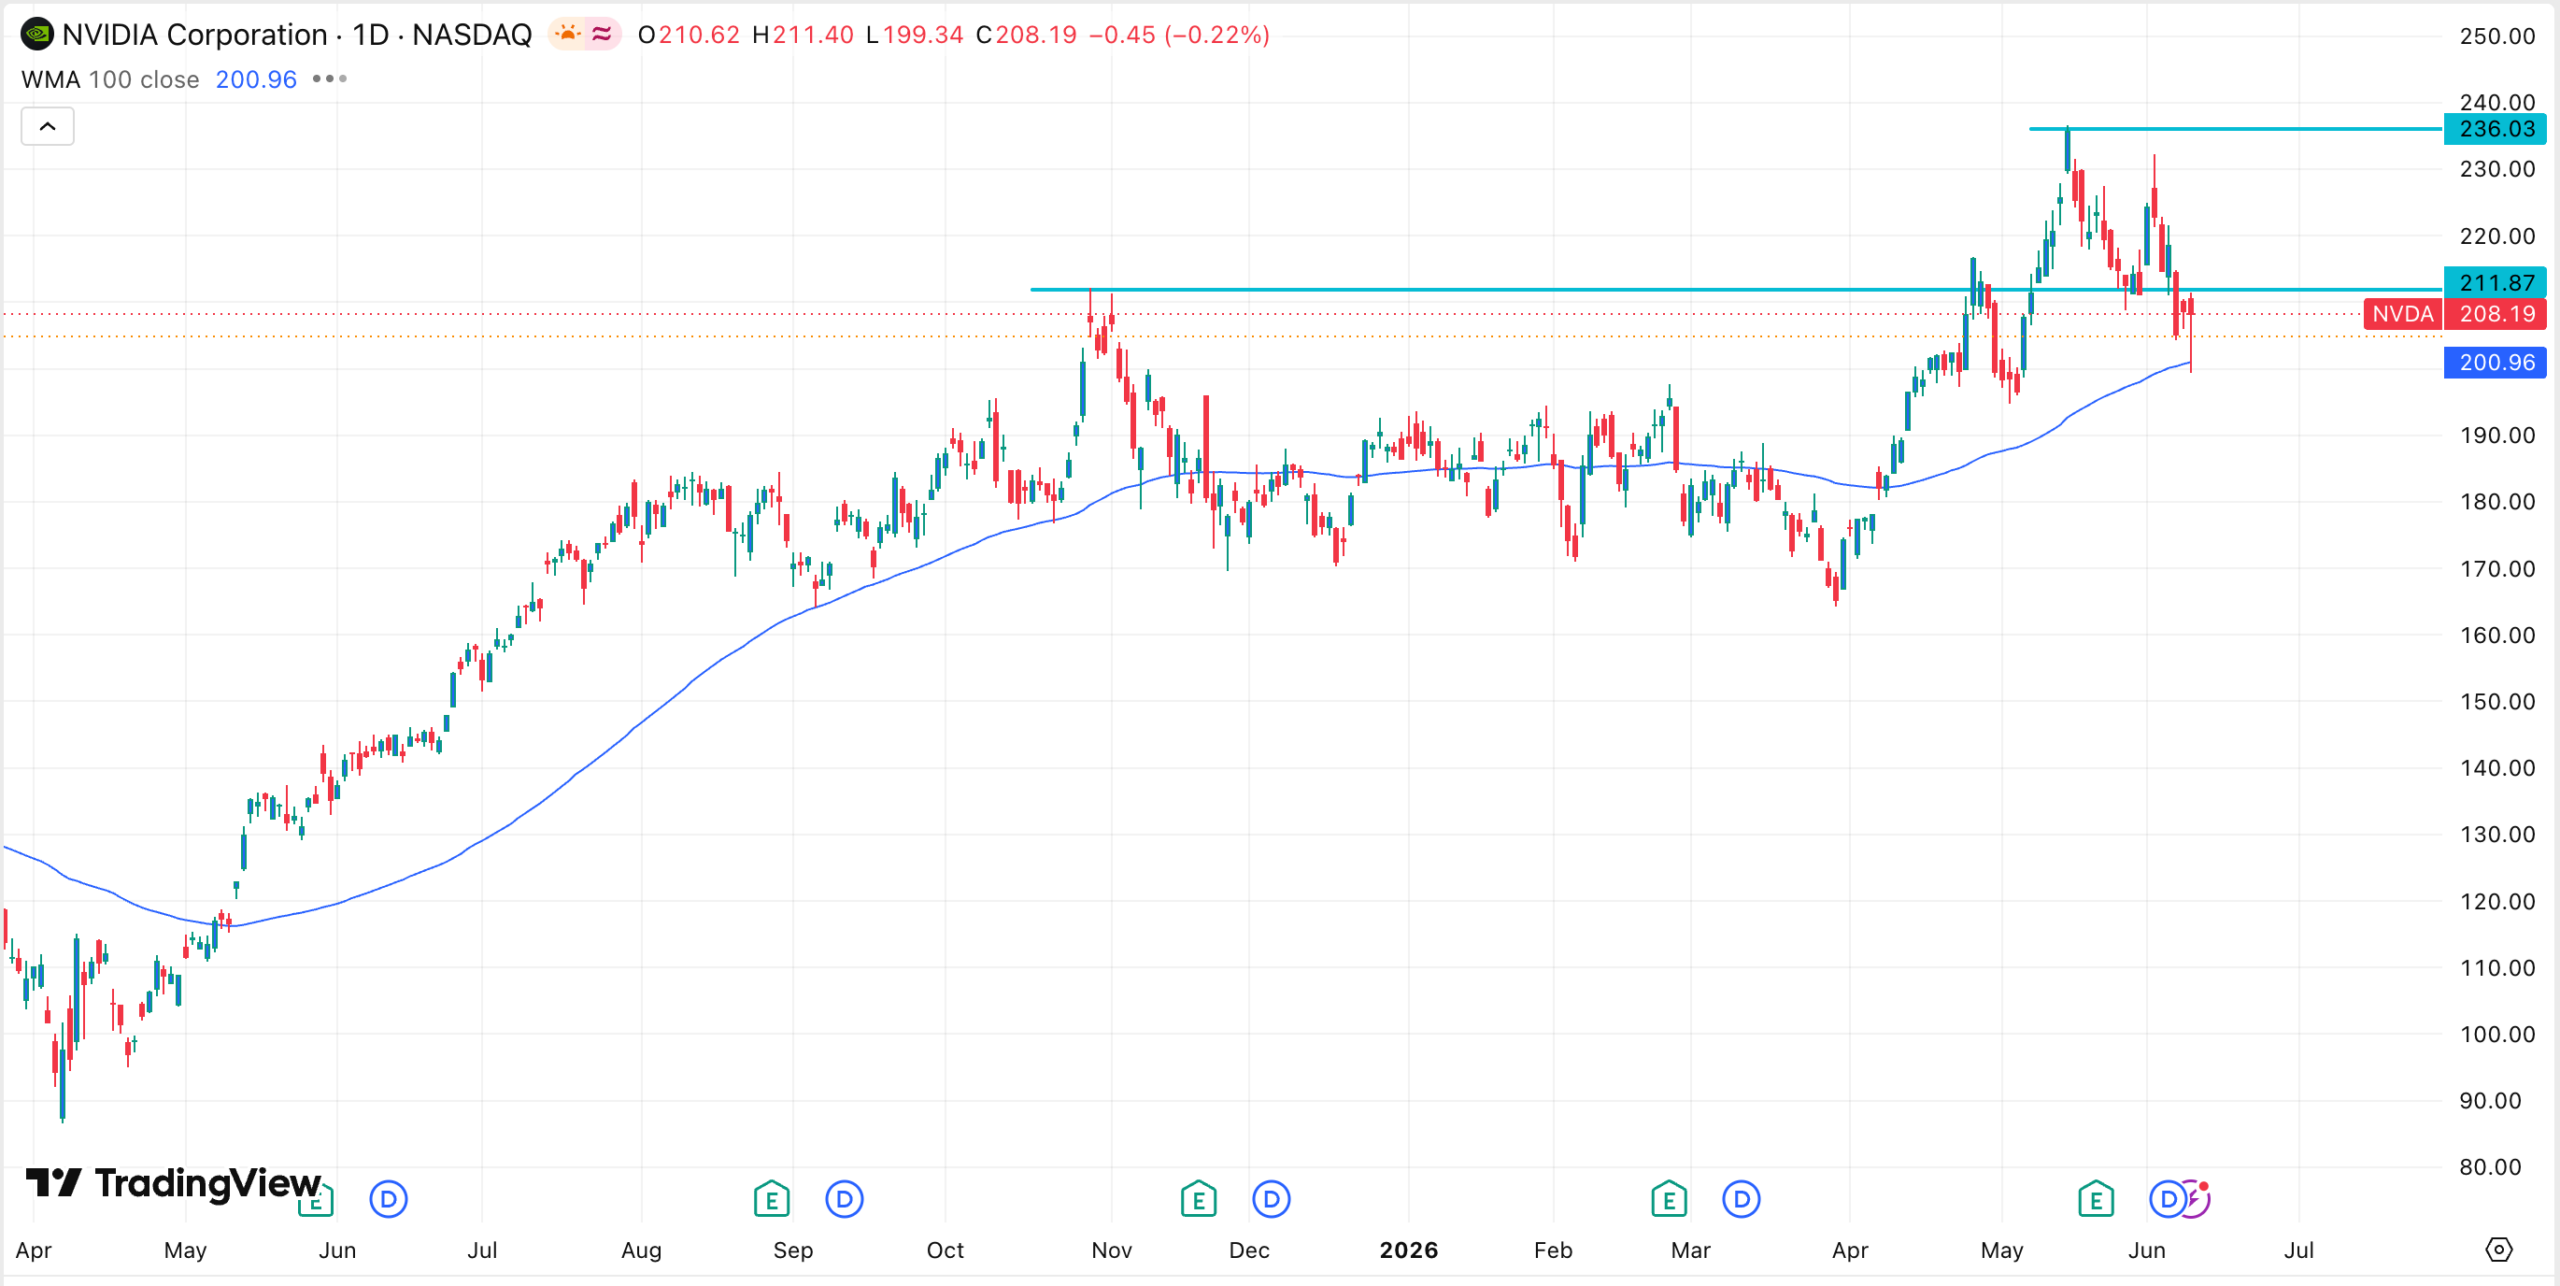
El gráfico diario muestra que la cotización de NVDA ha sufrido un gran retroceso y ha entrado en una corrección. Se ha desplomado más de un 13% desde su punto más alto este año y se ha movido por debajo del nivel de soporte clave de 212 $.
Hay indicios de que la acción también ha formado un pequeño patrón de doble techo, una señal de reversión bajista habitual en el análisis técnico. Esto significa que puede enfrentarse a cierta volatilidad a corto plazo.
A largo plazo, sin embargo, es probable que la acción rebote y posiblemente vuelva a probar el máximo del año hasta la fecha de 235 $. Un impulso por encima de ese nivel apuntará a más ganancias con el tiempo, y el siguiente nivel clave a vigilar será el de 250 $. En el futuro, podría llegar a los 300 $ a medida que los inversores valoren sus sólidos fundamentos.




