Quack AI
 NEAR Protocol
 Pudgy Penguins
 Pearl
 Quant
 Quantus
 Sui
Les trésoreries crypto devaient être le nouveau jouet des sociétés cotées. On empile de l’Ether (ETH) au bilan, on parle Web3, on promet du rendement grâce au staking et la Bourse est censée applaudir. La réalité vient de rappeler tout le monde à l’ordre. FG Nexus, l’une des principales Ethereum Treasury Companies, vient d’annoncer la vente de près de 11 000 ETH en une seule opération pour financer un rachat massif de ses propres actions. Ce mouvement intervient alors que tout le secteur des Digital Asset Treasuries vacille, entre projets abandonnés et investisseurs de renom qui réduisent la voilure.
L’épisode n’enterre pas Ethereum, mais il refroidit clairement l’idée d’un “ETH au bilan” comme solution miracle. Et pendant que les entreprises liquident, des paris ultra spéculatifs comme PepeNode ($PEPENODE) gagnent en visibilité.
FG Nexus vend 10 922 ETH pour soutenir son cours en Bourse
Dans ses derniers résultats trimestriels, FG Nexus reconnaît avoir vendu exactement 10 922 ETH. L’entreprise détenait encore un peu plus de 50 000 ETH au 30 septembre et se présentait comme une pure Ethereum Treasury. Le produit de la vente, environ 31 millions de dollars, s’ajoute à 10 millions de dette pour financer le rachat de 3,4 millions d’actions, soit près de 8 % du flottant. Les titres ont été rachetés à un prix moyen inférieur à la valeur nette d’actif par action.
En clair, FG Nexus utilise sa réserve d’ETH comme coffre de secours pour tenter de combler l’écart entre la NAV et un cours de Bourse enfoncé. Il reste encore environ 40 000 ETH et plusieurs dizaines de millions en cash et stablecoins, mais la logique a changé. L’accumulation long terme laisse place à une gestion défensive. Le message envoyé au marché est brutal. Quand même les “spécialistes de la trésorerie Ethereum” se mettent à vendre, le modèle perd une bonne partie de sa magie.
Un modèle Ethereum Treasury qui se fissure de tous les côtés
L’affaire FG Nexus n’arrive pas dans le vide. Depuis quelques semaines, les signaux d’alerte se multiplient pour les Digital Asset Treasuries centrées sur Ethereum. Une autre société, ETHZilla, a déjà vendu environ 40 millions de dollars d’ETH pour financer, elle aussi, un rachat d’actions présenté comme “relutif” pour les actionnaires. Une Ethereum Treasury annoncée à 1 milliard de dollars vient purement et simplement d’être mise en pause avant même d’avoir vraiment existé, avec remboursement des investisseurs initiaux.
Même le leader Bitmine, soutenu par Peter Thiel, traverse des zones de turbulence. Le milliardaire a cédé la moitié de sa position, alors que la valorisation ne suit plus la valeur des ETH détenus au bilan. Ce retournement rapide montre que le marché n’achète plus le simple récit “on empile de l’ETH et tout ira bien”. Quand les actions dévissent et que la NAV ne délivre plus, les conseils d’administration reviennent à leurs réflexes classiques. On vend des actifs pour racheter ses titres. Et Ethereum devient un actif sacrifiable comme un autre.
Ce que cette vente massive dit vraiment d’Ethereum
Faut il voir dans cette liquidation de presque 11 000 ETH un rejet d’Ethereum par les entreprises. Ce serait aller trop vite. Le réseau reste central pour la DeFi, la tokenisation et les stablecoins. Sa valeur d’usage ne disparaît pas parce qu’une poignée de sociétés cotées se sont mal synchronisées avec le cycle. En revanche, cet épisode met à nu les limites d’un certain storytelling autour des Ethereum Treasury Companies.
Intégrer de l’ETH en trésorerie n’a jamais suffi à régler des problèmes de modèle économique ou de performance boursière. Lorsque le marché actions se tend, ces réserves deviennent la première variable d’ajustement. Elles ne sont plus un totem Web3, mais un réservoir de liquidité utilisé pour relancer un titre en souffrance. Le vrai enjeu pour Ethereum se joue ailleurs. Dans la capacité à maintenir une demande organique liée aux frais, au staking et aux applications, plutôt que de compter sur des poches de trésorerie corporate manifestement instables.
PepeNode ($PEPENODE) : le mine-to-earn qui mêle fun et burn massif
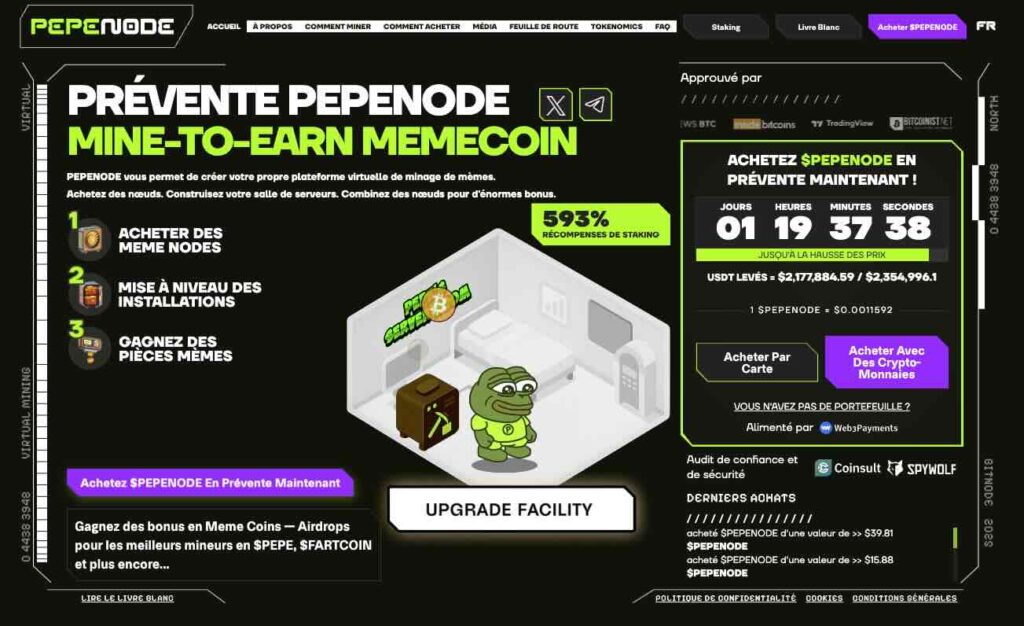
À l’opposé total du monde des bilans d’entreprise, PepeNode ($PEPENODE) surfe sur la vague meme avec un concept de mine to earn virtuel. Ici, pas de racks de machines ni de factures d’électricité. Les utilisateurs construisent une salle de minage numérique, achètent des Miner Nodes, les combinent et les améliorent depuis une interface gamifiée. La configuration choisie détermine une “puissance de hachage” simulée. Elle sert de base pour distribuer des récompenses en $PEPENODE et en autres memecoins, comme PEPE ou Fartcoin, à terme.
Le token $PEPENODE est un ERC-20 avec une offre totale fixée à environ 210 milliards de jetons. Une partie significative est allouée au développement, à la trésorerie et aux récompenses de nœuds. Le cœur du modèle repose sur une mécanique déflationniste très agressive. À chaque achat ou upgrade de node, environ 70 % des tokens dépensés sont définitivement brûlés. Plus le jeu est utilisé, plus l’offre disponible se contracte. La prévente a déjà levé plusieurs millions de dollars, avec un prix autour de 0,001 dollar et un rendement de staking affiché à plus de 600 % sur certaines phases pour les premiers participants.
PepeNode se positionne donc comme un pari à très haut risque, mais parfaitement assumé. Là où les Ethereum Treasuries misaient sur une image de sérieux institutionnel, $PEPENODE parie sur la combinaison de la culture meme, de la gamification et d’une rareté programmée pour tenter d’arracher sa place dans le prochain cycle.
Participez à la prévente $PEPENODE !
Un modèle corporate qui se contracte, un appétit spéculatif intact
La vente de près de 11 000 ETH par FG Nexus agit comme un révélateur. Les trésoreries d’entreprise ne sont pas des hodlers héroïques. Elles répondent à la pression des marchés, aux attentes des actionnaires, aux arbitrages de court terme. Quand la Bourse sanctionne, l’ETH au bilan redevient un actif comme un autre, prêt à être vendu pour financer un rachat d’actions. Le récit des Ethereum Treasury Companies sort affaibli de cette séquence. Trop dépendant de la psychologie boursière, pas assez ancré dans des modèles industriels solides.
Pour autant, cela ne signifie pas que l’appétit pour le risque sur Ethereum disparaît. Des projets comme PepeNode ($PEPENODE) montrent au contraire qu’une partie du marché est prête à embrasser des mécaniques radicales, entre burn massif, APY explosifs et minage virtuel. L’écosystème ETH se retrouve ainsi pris entre deux pôles. D’un côté, des structures corporate qui réduisent la voilure. De l’autre, une avant garde meme hyper spéculative. Le futur d’Ethereum se jouera dans sa capacité à capter la valeur créée par ces deux mondes, sans se laisser enfermer ni par les promesses trop lisses des bilans, ni par les excès des expériences les plus degen.