
 Minter
 Sui
 Pons
 NEAR Protocol
 Starknet
 Quack AI
 Chainlink
Wichtige Einblicke:
- Die Dominanz der Altcoins ist auf 29,8% gesunken, gegenüber 57% auf dem Höhepunkt im Jahr 2021
- BTC und Stablecoins machen jetzt über 72% des gesamten Krypto-Marktanteils aus
- Weniger als 10% der Altcoins aus dem Jahr 2021 haben frühere Allzeithochs zurückerobert
Bitcoin und Stablecoins dominieren nach wie vor die Krypto-Landschaft, während Altcoins an Boden verlieren. BTC und Stablecoins haben jetzt mehr als 72% des Marktes erobert, während die Dominanz der Altcoins bei nur 29,8% liegt. Das geringere Interesse der Privatanleger und die sich verändernden Erzählungen haben das Marktverhalten weiter verändert.
Die Marktkapitalisierung der Altcoins schrumpft mit der Zeit
Was die Marktzyklen anbelangt, so hat der Altcoin-Markt stetig an Dominanz verloren. Die Daten aus dem TOTAL2-Chart auf TradingView, der die Krypto-Marktkapitalisierung ohne Bitcoin abbildet, befinden sich eindeutig in einem Abwärtstrend. Laut CoinMarketCap liegt die Altcoin-Dominanz derzeit bei 29,8 %, unter 35 % Anfang 2022 und deutlich unter dem Höchststand von 57 % im Jahr 2021.
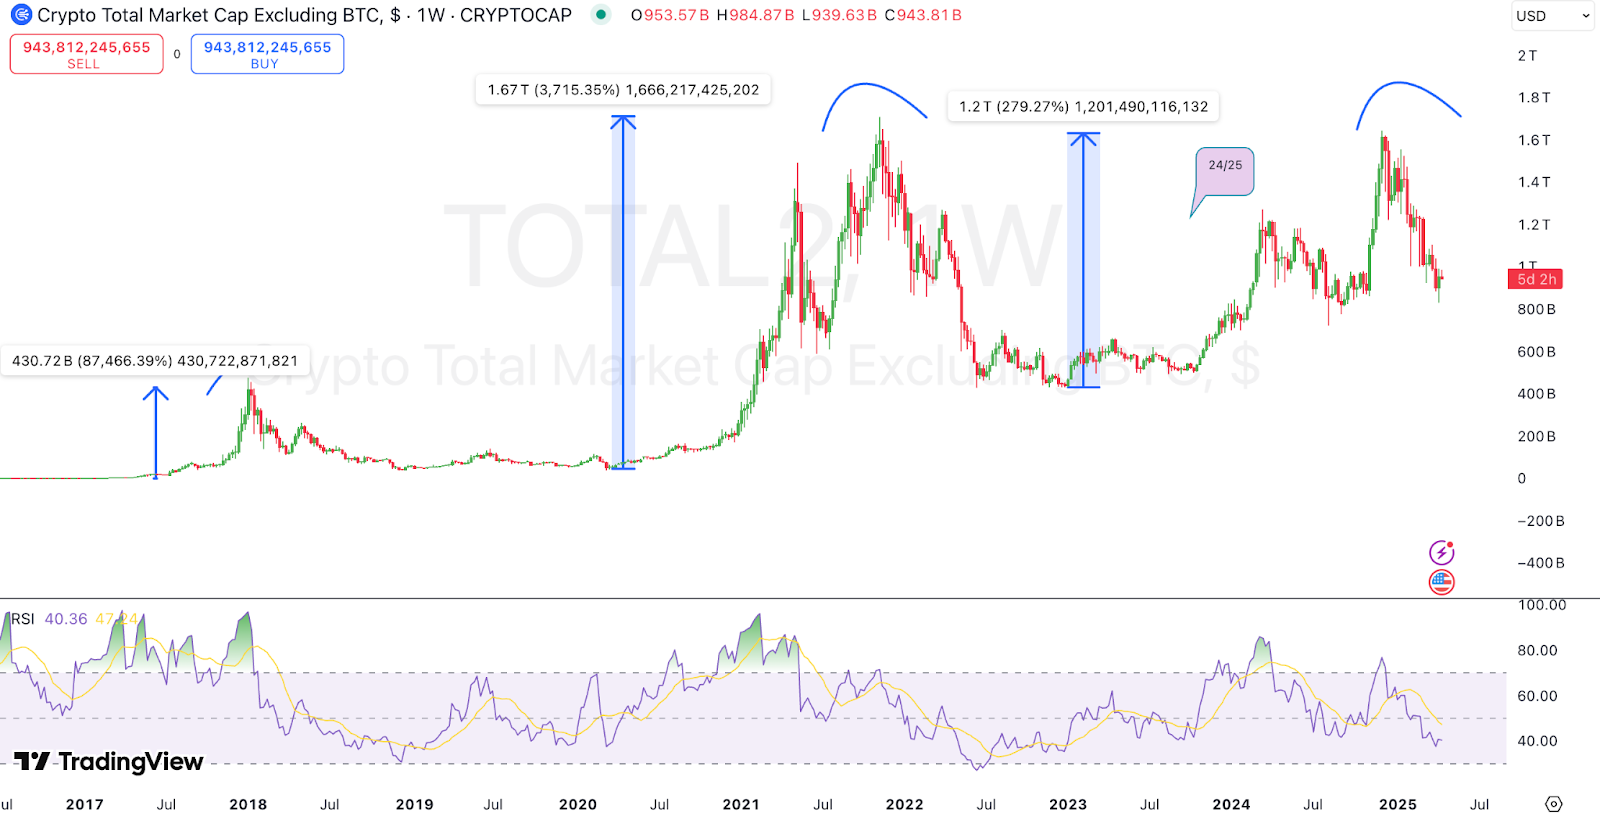
Darüber hinaus wurde die gesamte Marktkapitalisierung der Kryptowährungen (ohne BTC) kürzlich von einer absteigenden Trendlinie abgelehnt und liegt derzeit bei etwa $946 Milliarden. Die Analyse zeigt einen möglichen Rückgang in Richtung der nächsten Unterstützung bei $790,2 Milliarden, was auf ein nachlassendes Interesse an Altcoins hindeutet.
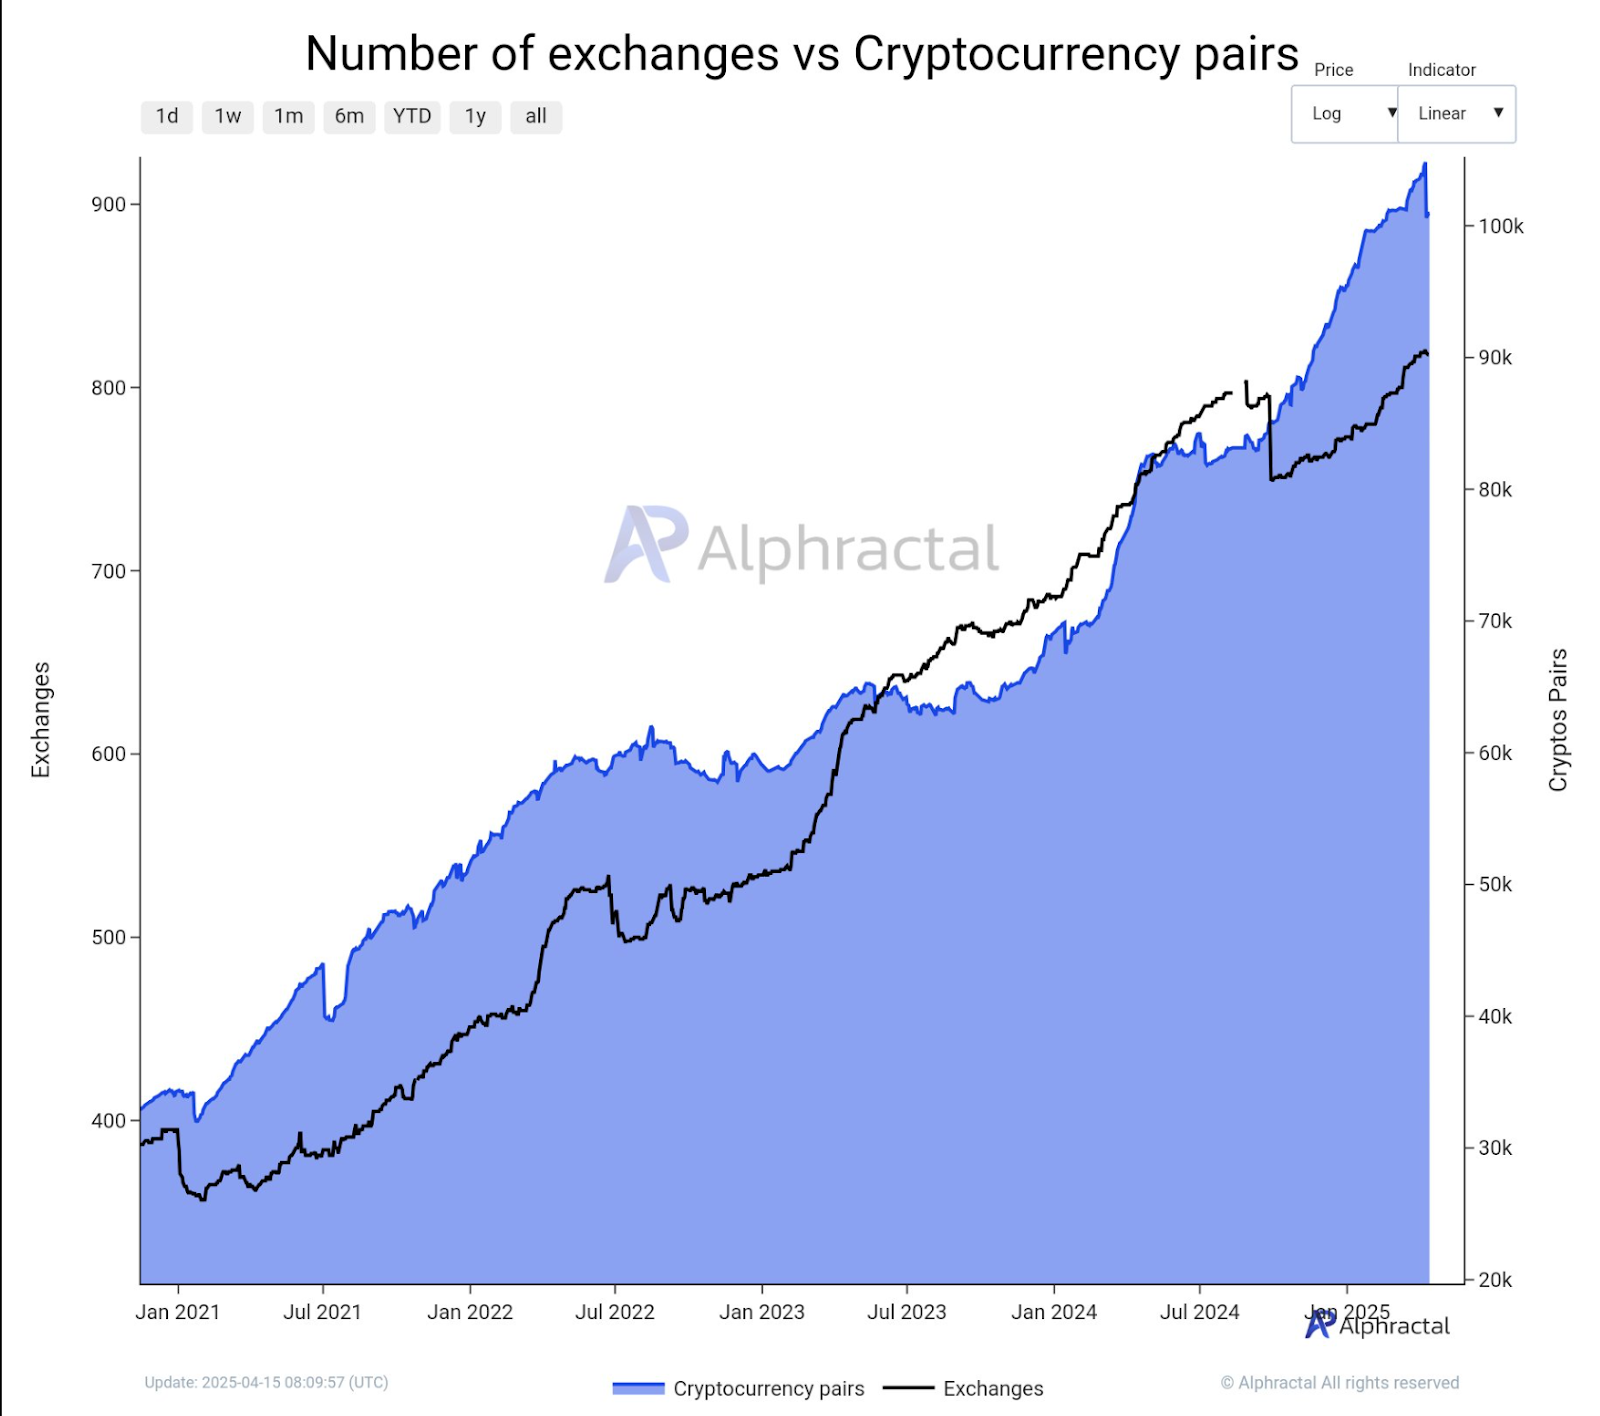
Darüber hinaus ist die Zahl der aktiven Kryptowährungen und Handelspaare von zuletzt 105.000 auf 100,9.000 aktive Handelspaare gesunken; die Liquidität konzentriert sich nach wie vor auf einige wenige große Vermögenswerte. Vergleicht man die Altcoins mit ihren Allzeithochs aus dem Jahr 2021, so wird deutlich, dass der Markt nicht mehr in der Lage ist, breit angelegte Altcoin-Rallys zu unterstützen, da viele Altcoins immer noch weit unter ihren Allzeithochs liegen.
BTC und Stablecoins fungieren als sichere Häfen
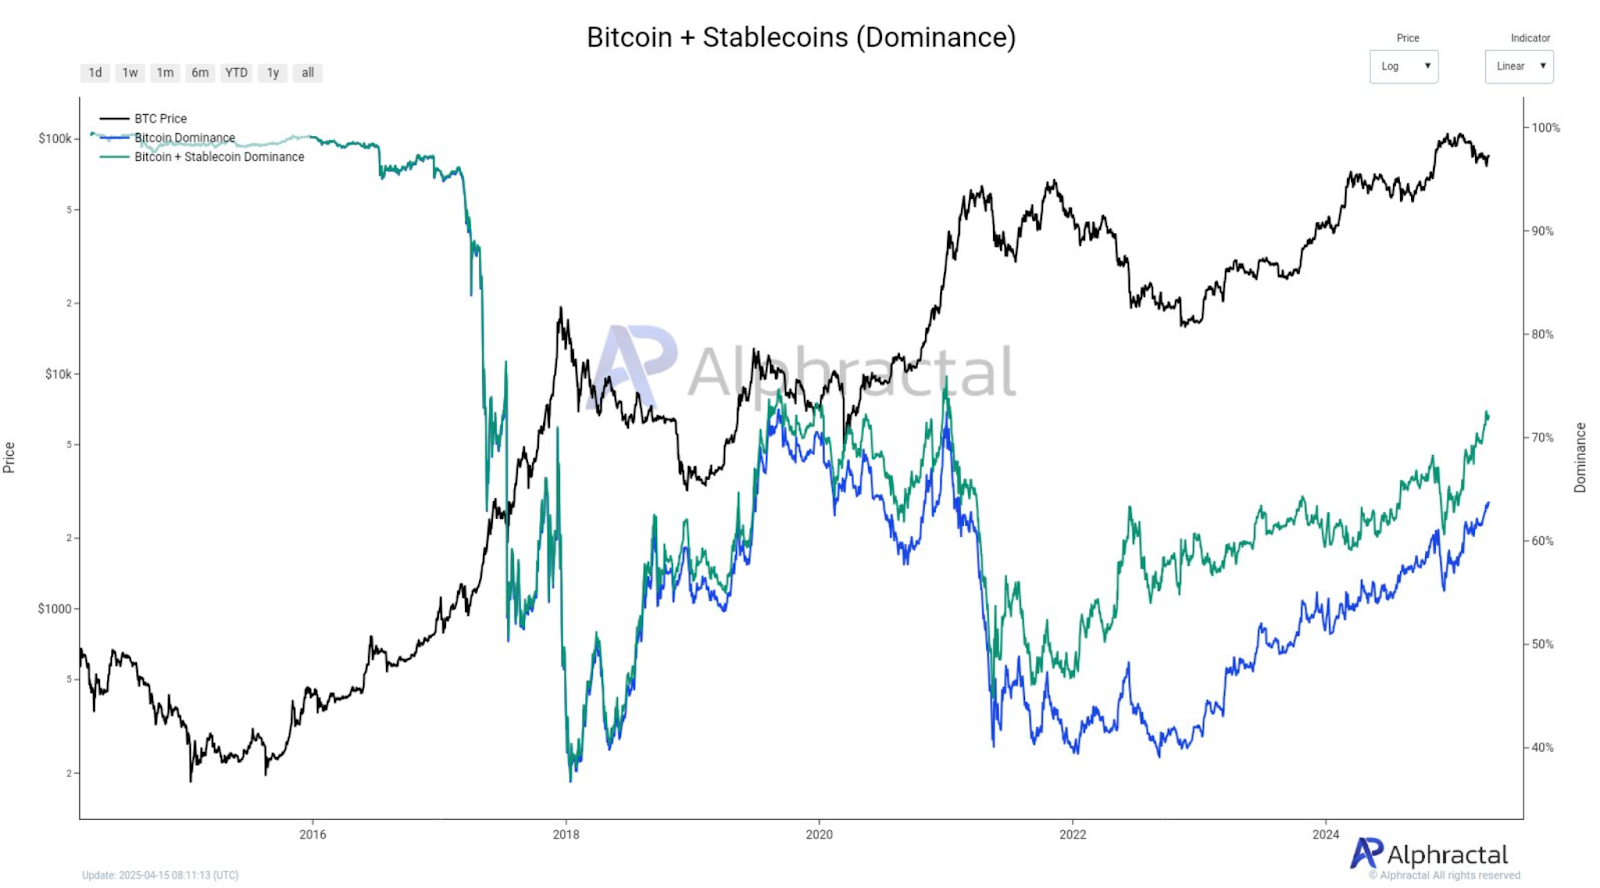
Momentan machen Bitcoin und Stablecoins über 72% des gesamten Kryptomarktes aus. Daten von Alphatractal zeigen, dass dieses Niveau seit Anfang 2020 nicht mehr erreicht wurde. Die Dominanz steigt, weil das Kapital in unsicheren Zeiten in risikoärmere digitale Vermögenswerte fließt.
Spot-Bitcoin-ETFs haben inzwischen ein verwaltetes Vermögen von mehr als 60 Milliarden Dollar, während Altcoin-ETFs noch weitgehend fehlen. Große Vermögensverwalter wie BlackRock haben nur BTC-basierte Produkte unterstützt und damit die institutionelle Rolle von Bitcoin gefestigt.
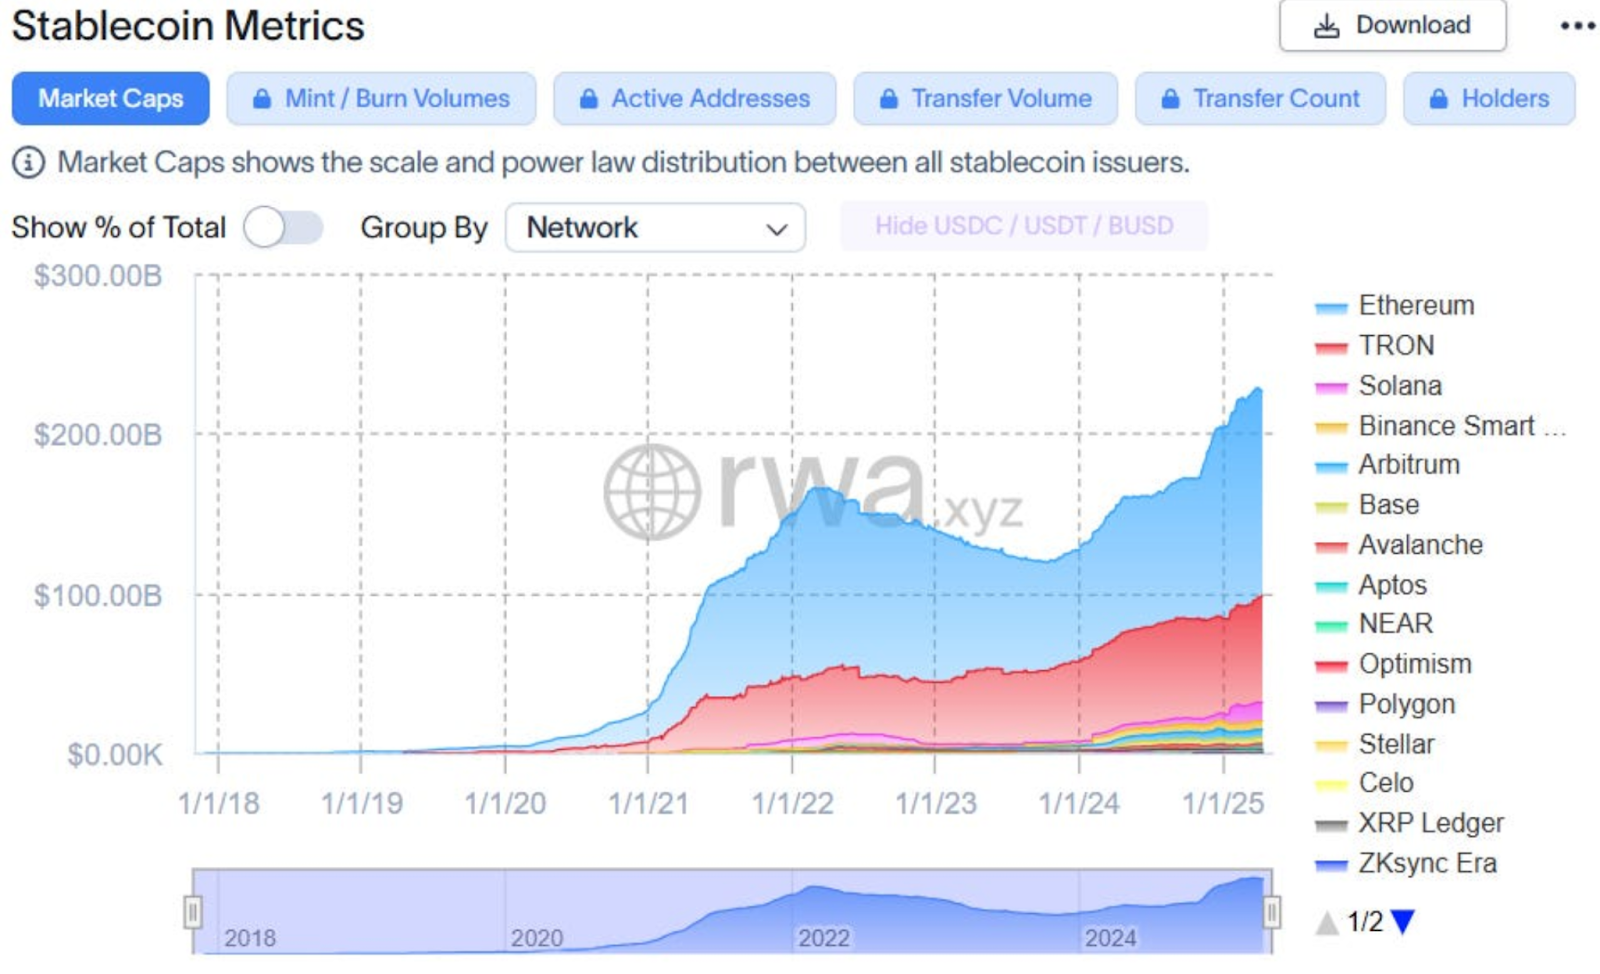
Diese Verschiebung betrifft auch Stablecoins. Ihre Verwendung macht den größten Teil des On-Chain-Transaktionsvolumens in Netzwerken wie Ethereum, Tron und BNB Chain aus. Die Spitzenreiter bei Volumen und Liquidität sind USDT und USDC, die oft als Basis für Handelspaare dienen. Sowohl Privatkunden als auch Institutionen bevorzugen stabile, an den Dollar gekoppelte Vermögenswerte, was bedeutet, dass beide das Risiko reduzieren, indem sie volatile Altcoins meiden.
Sättigung des Kryptomarktes und langsameres Wachstum
Während die Zahl der Token und Börsen gestiegen ist, ist der Großteil des Marktes immer noch illiquide. Über 818 aktive Börsen sind auf CoinMarketCap gelistet, aber nur wenige von ihnen haben ein beständiges Volumen. Die meisten der über 100.000 Handelspaare sind inaktiv oder zu Spekulationszwecken gelistet.
Betrachtet man die Token-Performance, so haben nur weniger als 10 % der Altcoins aus dem Bullenzyklus 2021 ihre Allzeithochs wieder erreicht. Dieser Trend deutet jedoch darauf hin, dass viele Projekte entweder an Zugkraft verloren haben oder das Interesse der Nutzer nach dem Start nicht aufrechterhalten konnten.
Die Schaffung von Token in diesem Zyklus basiert oft auf Trends oder Erzählungen mit wenig fundamentaler Grundlage. Der breite Markt ist weniger an spekulativen Wetten interessiert, und die Anleger sind wählerischer geworden.
Interesse des Einzelhandels und Narrative Shift
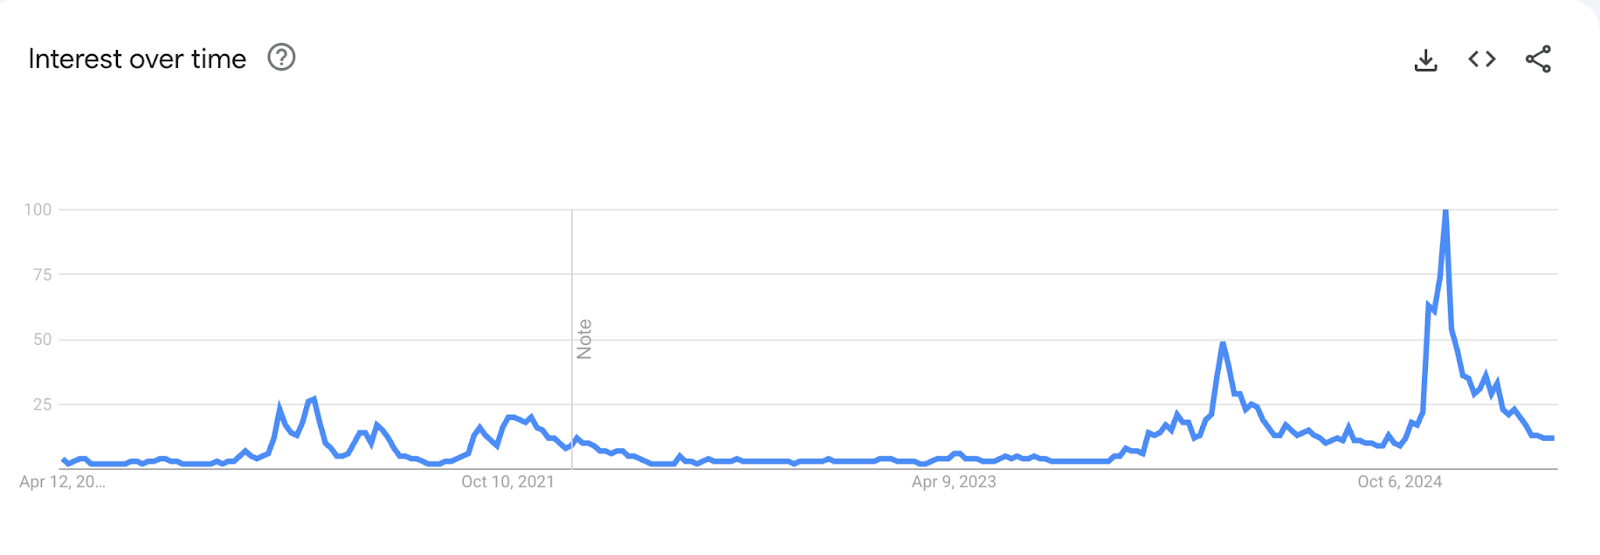
Darüber hinaus zeigen die Daten von Google Trends für den Begriff “Altcoins”, dass die Beteiligung des Einzelhandels zurückgegangen ist. Das Interesse war Ende 2024 hoch, ist aber bis April 2025 stark zurückgegangen. Das bedeutet, dass das Suchvolumen zurückgegangen ist, was auf ein geringeres allgemeines Interesse an spekulativen Krypto-Assets und Meme-Tokens schließen lässt.
Kleinanleger werden dank Plattformen wie Robinhood, PayPal und ETF-Brokern, die Bitcoin zugänglicher gemacht haben, eher zu BTC als zu kleineren Token oder dezentralen Apps hingezogen. Dies wiederum wirkt sich auch auf die Aktivität der Entwickler aus, da weniger Nutzer mit Altcoin-zentrierten Ökosystemen interagieren.
Der Entwickler Electric Capital meldet ein geringeres Wachstum bei vielen Alt-L1s wie Avalanche, Algorand und NEAR. Diese Verschiebung findet zur gleichen Zeit statt, in der neue Narrative wie Real-World-Assets (RWAs), Bitcoin Layer 2 Netzwerke und Ordinals an Zugkraft gewinnen.
Eine breitere Bewegung von nativen Bitcoin-Anwendungen wird von Projekten wie Stacks, BOB und BitVM unterstützt. Allerdings werden die meisten RWAs auf Ethereum oder Bitcoin-nahen Plattformen entwickelt, nicht auf aufstrebenden Altcoins. Diese Trends lenken die Aufmerksamkeit weiterhin von den traditionellen Altcoin-Projekten ab.
Haftungsausschluss
Die in diesem Artikel geäußerten Ansichten und Meinungen des Autors oder der genannten Personen dienen nur zu Informationszwecken und stellen keine Anlage-, Finanz- oder sonstige Beratung dar. Der Handel mit oder die Investition in Kryptowährungen ist mit dem Risiko eines finanziellen Verlusts verbunden.





