
 Quack AI
 Lighter
 NeoSoul
 Pearl
 Quant
 Injective
 Pons
Wichtige Einblicke
- Die Daten zum Altcoin-Volumen bleiben negativ und zeigen eine schwache Nachfrage, da Händler weiterhin Bitcoin-Positionen bevorzugen.
- Der CapFlow Sentiment Index von Bitcoin nähert sich dem Bereich der Ausschüttung und spiegelt damit frühere Höchststände in früheren Marktzyklen wider.
- Das Ethereum/Bitcoin-Verhältnis zeigt, dass sich das historische Setup wiederholt, doch ETH bleibt gedämpft, während Bitcoin weiter an Boden gewinnt.
Die Hoffnungen auf eine Altsaison werden gedämpft, da neue On-Chain- und technische Daten eine starke Tendenz zu Bitcoin im Jahr 2025 zeigen. Obwohl die Händler auf eine Erholung der Altcoins gehofft hatten, deuten die Marktindikatoren darauf hin, dass BTC dominieren wird, da das Angebot knapp wird und die Stimmung der Anleger mit den historischen Höchstständen des Zyklus übereinstimmt.
Da der Oktober zum neuen Ziel eines Wendepunktes geworden ist, gibt es Signale für einen reifenden Markt.
Dynamiken auf der Angebotsseite deuten auf einen enger werdenden Bitcoin-Markt hin
Die Ausgabe von Bitcoin bleibt nach der letzten Halbierung auf einem historisch niedrigen Niveau. Nach den Daten von Glassnode liegt die tägliche Ausgabe jetzt unter 500 BTC pro Tag, verglichen mit mehr als 1.500 BTC vor 2020.
Gleichzeitig nimmt das alte Angebot, d.h. die Münzen, die seit 10 oder mehr Jahren nicht mehr bewegt wurden, schneller zu als das neue Angebot, das in den Umlauf gelangt.
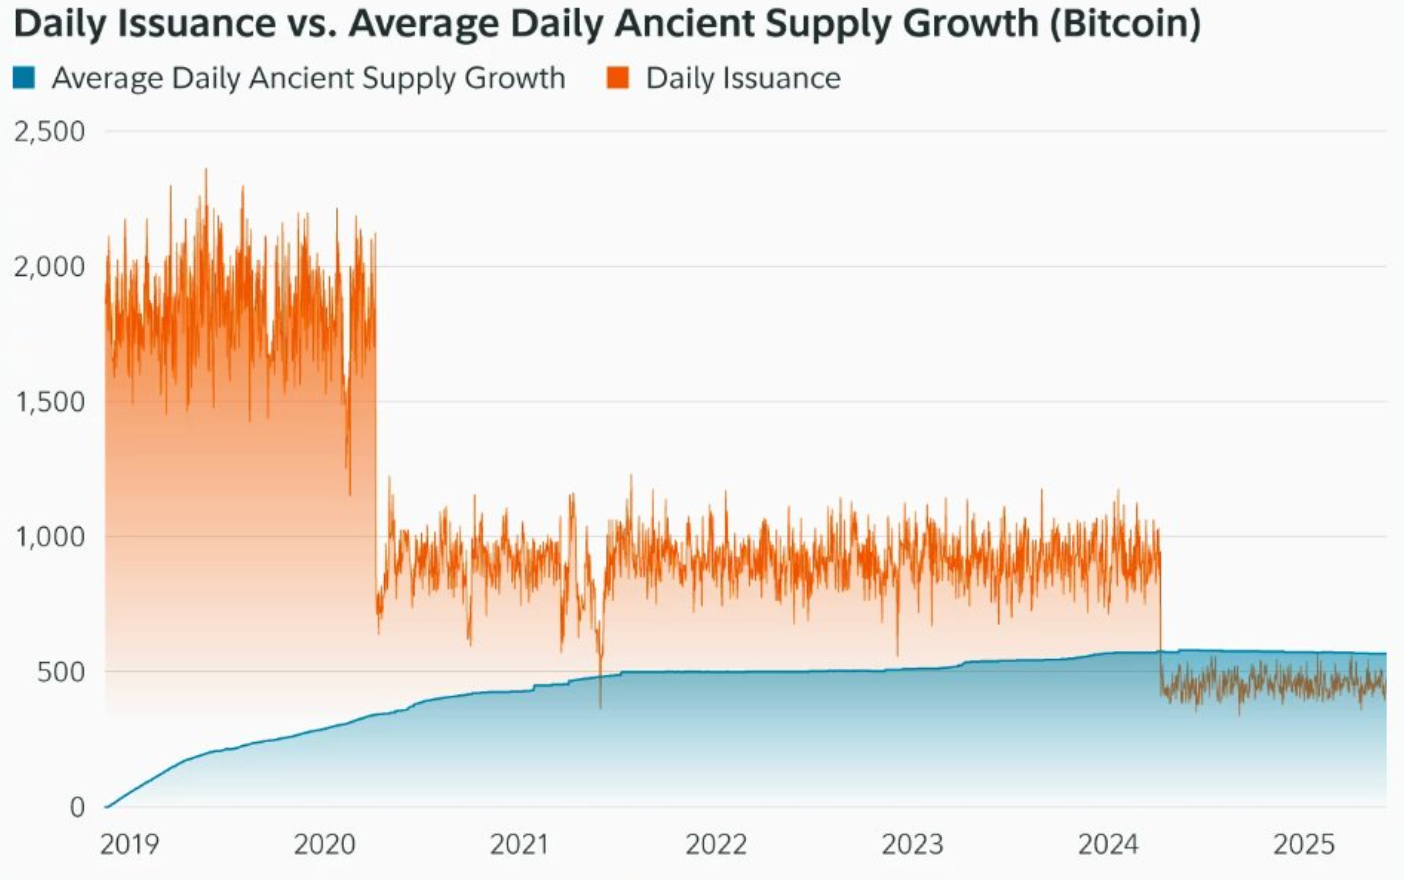
Diese Tendenz ist wichtig, da sie auf einen wachsenden Anteil von BTC im Besitz von langfristigen Akteuren hinweist, die nicht verkaufen. Folglich sinkt das Angebot an liquiden Mitteln, während die Nachfrage von institutionellen Käufern und ETFs bestehen bleibt. Dies ist ein positiver Hintergrund, insbesondere angesichts der stagnierenden Emissionstätigkeit.
Außerdem ist die Emission gering und das alte Angebot nimmt zu, was den Verkaufsdruck auf das Netzwerk verringert. Im Gegensatz zu Altcoins, bei denen es regelmäßig zu inflationären Emissionen oder Freisetzungen kommt, ist die Ausgabe von Bitcoin vorhersehbar und diszipliniert.
Im Wissen um diese Diskrepanz bevorzugen Anleger unter unklaren makroökonomischen Bedingungen immer noch BTC als sichereren Wertaufbewahrungsort.
Altcoin Metriken deuten auf schwaches Momentum und verzögerte Rotation hin
Im Gegenteil, der Fluss des Altcoin-Volumens bleibt unausgewogen. CryptoQuant berichtet, dass die kumulative 1-Jahres-Differenz zwischen dem Kauf- und Verkaufsvolumen von Altcoins (aber nicht BTC und ETH) stark negativ ist.
Das bedeutet, dass die Verkäufer die Käufer an den zentralen Börsen dominieren, und das deutet darauf hin, dass es immer noch kein Vertrauen in den breiteren Altcoin-Markt gibt.
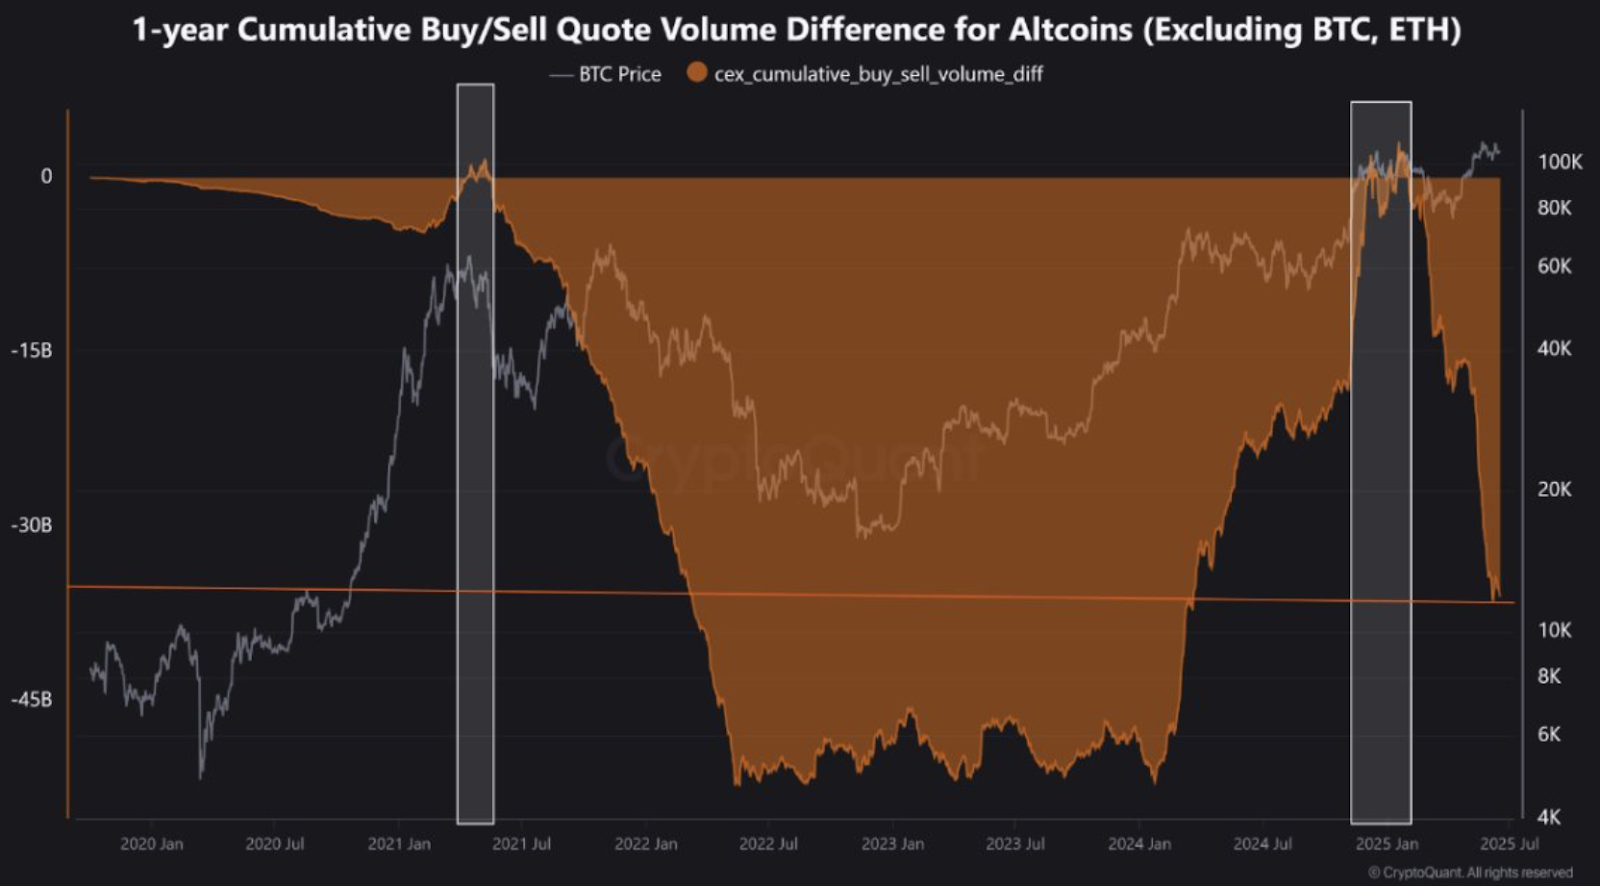
In der Vergangenheit war die Altsaison eine Zeit, in der sich dieser Volumentrend umkehrte und die Käufer begannen, kleinere Werte aggressiv zu horten. Diese Umkehr hat jedoch noch nicht stattgefunden. Solange dieser Übergang nicht stattfindet, wird es keine großen Altcoin-Rallyes geben, zumindest nicht in einem risikoarmen Umfeld.
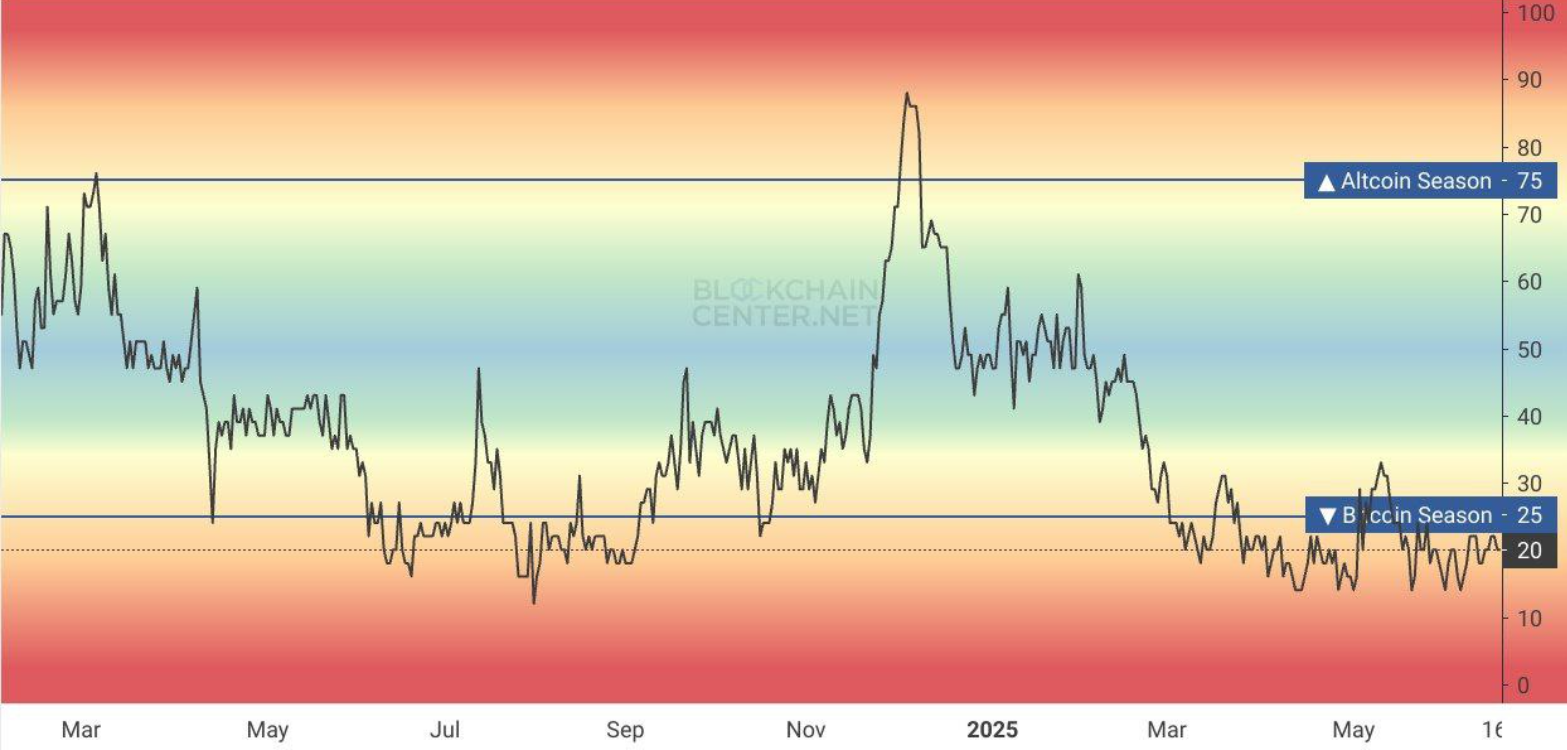
Der von BlockchainCenter veröffentlichte Altcoin Season Index liegt bei 25 und damit weit unter der 75er-Marke, die erforderlich ist, um als Altcoin Season zu gelten, was die schlechte Stimmung noch verstärkt. Das Tool ist eine Zusammenfassung der Performance der führenden Altcoins im Vergleich zu Bitcoin. Der Index beweist, dass das Kapital nicht in spekulative Anlagen umläuft, sondern sich weiterhin in BTC ansammelt.
In der Zwischenzeit ist die Performance von Ethereum im Vergleich zu der von Bitcoin langsam. Das Paar ETH/BTC handelt in einem Abwärtskanal. Analysten haben darauf hingewiesen, dass diese Formation dem Ausbruch von Anfang 2017 ähnelt, als ETH anstieg, während BTC zurückging. ETH hat jedoch nicht die Kraft oder Ausbruchsvalidierung gezeigt, um diese Aktion im Jahr 2025 zu wiederholen.
CapFlow Index und Bitcoin-Dominanz verstärken BTC-Vorurteil
Alphractal liefert mit seinem Bitcoin CapFlow Sentiment Index ebenfalls wichtige Hinweise auf den Zyklus. Es handelt sich dabei um ein Maß, das auf dem Kapitalfluss auf der Kette und den Momentum-Oszillatoren basiert, um Akkumulations- und Distributionsperioden zu bestimmen. Bis Mitte Juni bewegt sich der Indikator in den roten Bereich der Verteilung.
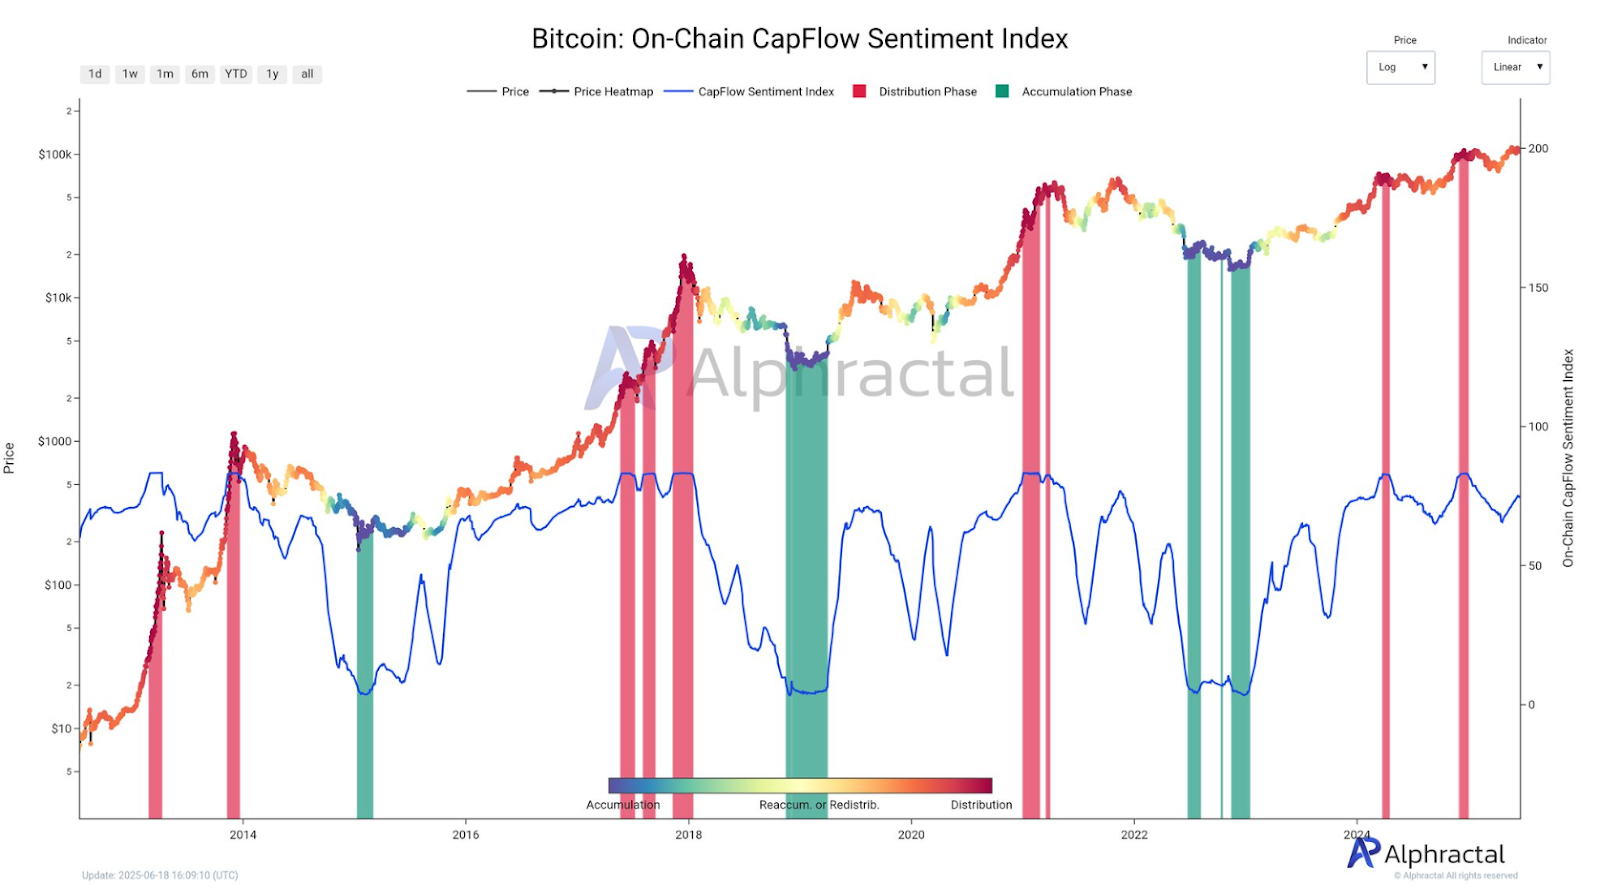
In der Vergangenheit befand sich der Markt auf dem Höhepunkt des Bullenmarktes, wenn der CapFlow-Index auf einem so hohen Niveau lag. Die Kurse sind zu diesem Zeitpunkt in der Regel stark, aber die Volatilität nimmt zu, wenn die ersten Verkäufer Kasse machen. Der Index hat auch Ende 2013, Anfang 2018 und Ende 2021 solche Warnungen ausgesprochen, auf die jeweils ein größerer Marktrückgang folgte.
Darüber hinaus nähert sich die Dominanz des Bitcoin gegenüber dem DXY, der ein relativer Indikator für die Performance des BTC gegenüber dem US-Dollar-Index ist, ebenfalls einem Widerstandsniveau. Die Wochenchart auf langfristiger Basis zeigt, dass BTC.D/DXY an der Spitze eines mehrjährigen Abwärtskanals angelangt ist, wo er zuvor eine Umkehr vollzogen hat.
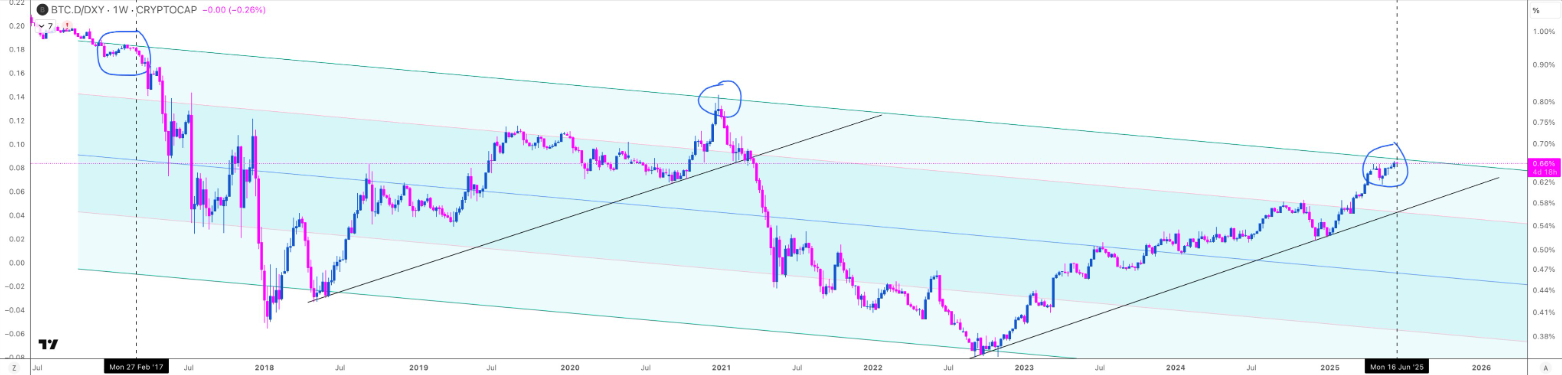
Da die makroökonomische Unsicherheit und die mangelnde Rotation in Alts jedoch anhalten, besteht die Chance, dass Bitcoin diesen Widerstand durchbricht und seine Marktdominanz noch weiter ausbaut.
Dieser Trend wird auch von den Metriken des Layer-1-Ökosystems unterstützt. Ethereum, BNB und Solana stehen nach wie vor an der Spitze der Listen für die vollständig verwässerte Bewertung (FDV). Neue Marktteilnehmer wie Hyperliquid und Sui haben Fortschritte gemacht, liegen aber bei der aktiven Marktkapitalisierung und der Nutzerakzeptanz noch weit zurück. Dieses Ungleichgewicht verhindert auch, dass sich die allgemeine Altcoin-Stimmung erholen kann.
Haftungsausschluss
Dieser Artikel dient nur zu Informationszwecken und stellt keine Finanz-, Anlage- oder sonstige Beratung dar. Der Autor oder die in diesem Artikel erwähnten Personen sind nicht verantwortlich für finanzielle Verluste, die durch Investitionen oder den Handel entstehen können. Bitte recherchieren Sie selbst, bevor Sie finanzielle Entscheidungen treffen.





