Boomer
 Claudia
 Covenant x402
 Pearl
 Bitcoin
 Quantus
 Pudgy Penguins
Ideas clave
- Los datos de volumen de altcoin siguen siendo negativos, mostrando una demanda débil, ya que los operadores siguen favoreciendo las posiciones en Bitcoin.
- El Índice de Sentimiento CapFlow de Bitcoin se acerca a territorio de distribución, reflejando los máximos del mercado en ciclos anteriores.
- La relación Ethereum/Bitcoin muestra una configuración histórica que se repite, aunque ETH sigue sometida mientras Bitcoin sigue ganando terreno.
Las esperanzas de la altcoin se están desvaneciendo a medida que las nuevas pruebas técnicas y en cadena muestran un fuerte sesgo hacia el Bitcoin en 2025. Aunque los operadores esperaban ver una recuperación de las altcoins, los indicadores del mercado sugieren que dominará el BTC, ya que la oferta es escasa y el sentimiento de los inversores está en línea con los máximos históricos del ciclo.
Como octubre se ha convertido en el nuevo objetivo de un punto de inflexión, parpadean señales de un mercado en proceso de maduración.
La dinámica de la oferta apunta a un endurecimiento del mercado del Bitcoin
La emisión de bitcoin se mantiene en niveles históricamente bajos tras la última reducción a la mitad. Según los datos de Glassnode, la emisión diaria es ahora inferior a 500 BTC al día, frente a los más de 1.500 BTC anteriores a 2020.
Al mismo tiempo, la oferta antigua, es decir, las monedas que no se han movido en 10 años o más, está aumentando a un ritmo superior al de la nueva oferta que entra en circulación.
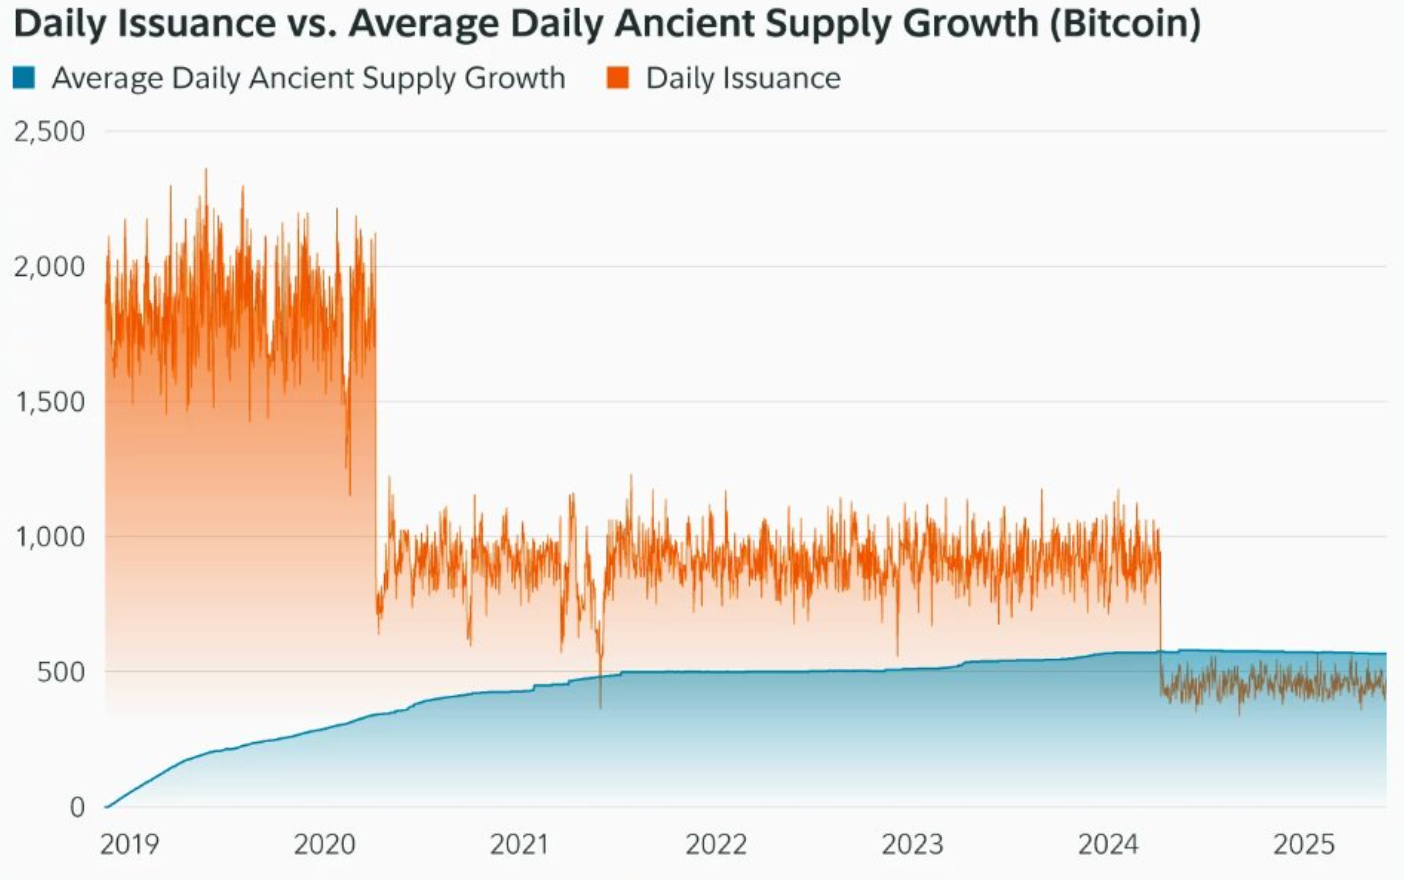
Esta tendencia es importante, ya que indica una proporción creciente de BTC en posesión de jugadores a largo plazo que no están vendiendo. En consecuencia, la oferta de líquidos está disminuyendo mientras se mantiene la demanda de compradores institucionales y ETFs. Este es un telón de fondo alcista, sobre todo con el estancamiento de la emisión.
Además, la emisión es baja y la oferta antigua va en aumento, lo que reduce la presión de la venta en la red. A diferencia de las altcoins, que experimentan regularmente emisiones inflacionistas o desbloqueos de derechos, la emisión de Bitcoin es predecible y disciplinada.
Conscientes de esta disparidad, los inversores siguen prefiriendo el BTC como depósito de valor más seguro en condiciones macro poco claras.
Las métricas de las altcoin sugieren un impulso débil y un retraso en la rotación
Por el contrario, el flujo de volumen de altcoins sigue desequilibrado. CryptoQuant informa de que la diferencia de volumen acumulado de compra/venta de altcoins en 1 año (pero no de BTC y ETH) es muy negativa.
Esto implica que los vendedores están dominando a los compradores en las bolsas centralizadas, y esto indica que todavía no hay confianza en el mercado de altcoin en general.
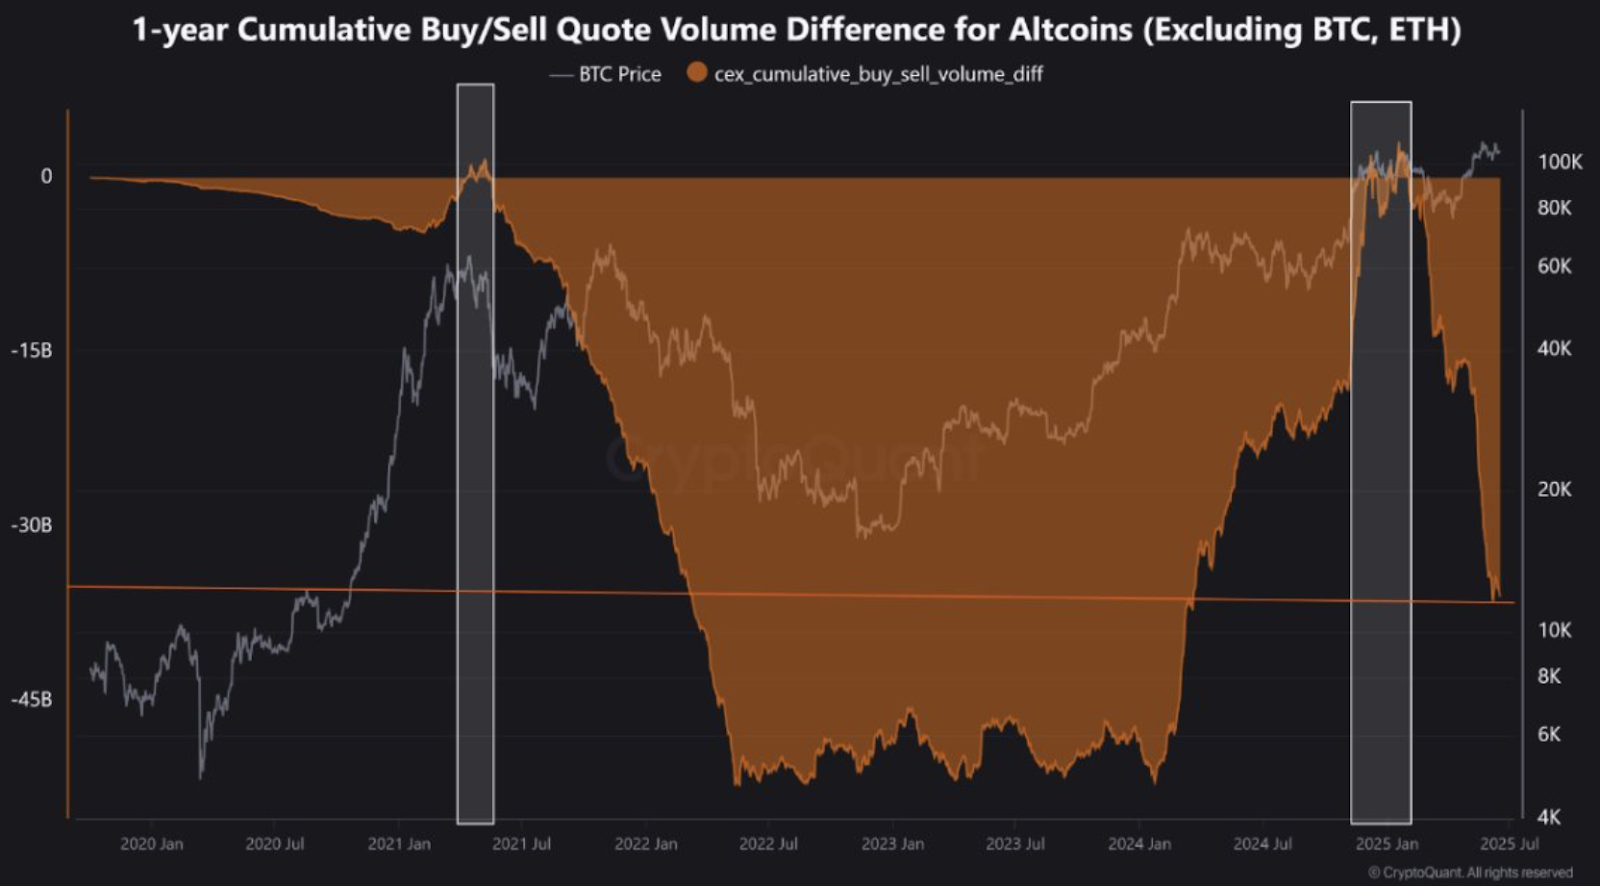
En el pasado, la altseason era un periodo en el que esta tendencia de volumen se invertía y los compradores empezaban a acaparar activos más pequeños de forma agresiva. Sin embargo, esta inversión aún no se ha producido. Si no se produce esta transición, no habrá grandes repuntes de las altcoins, al menos no en el entorno de aversión al riesgo.
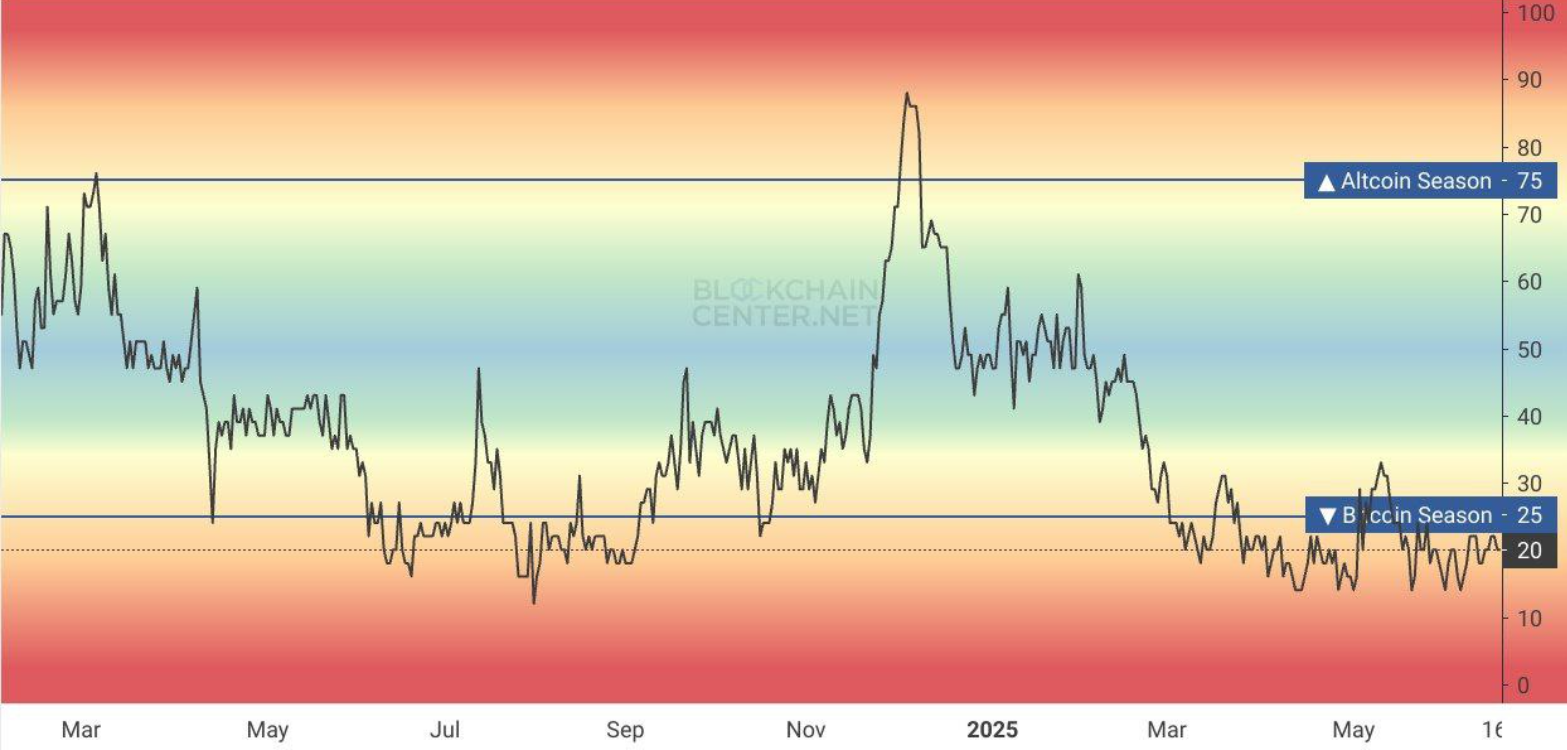
Para aumentar el sentimiento bajista, el Índice de Temporada de Altcoins publicado por BlockchainCenter está en 25, muy por debajo de la marca de 75 necesaria para ser considerado altseason. La herramienta es un resumen del rendimiento de las principales altcoins frente al Bitcoin. El índice demuestra que el capital no está rotando hacia activos especulativos, sino que sigue acumulándose en BTC.
Mientras tanto, el rendimiento de Ethereum comparado con el de Bitcoin es lento. El par ETH/BTC cotiza en un canal descendente. Como han señalado los analistas, esta formación es similar a la ruptura experimentada a principios de 2017, cuando ETH subió mientras BTC retrocedía. Sin embargo, ETH no ha demostrado la potencia ni la validación de la ruptura para reproducir esta acción en 2025.
El índice CapFlow y el dominio del Bitcoin refuerzan el sesgo hacia el BTC
Alphractal también da indicaciones clave del ciclo con su Índice de Sentimiento Bitcoin CapFlow. Se trata de una medida basada en el flujo de capital en la cadena y los osciladores de impulso para determinar los periodos de acumulación y distribución. A mediados de junio, el indicador se mueve hacia la zona roja de distribución.
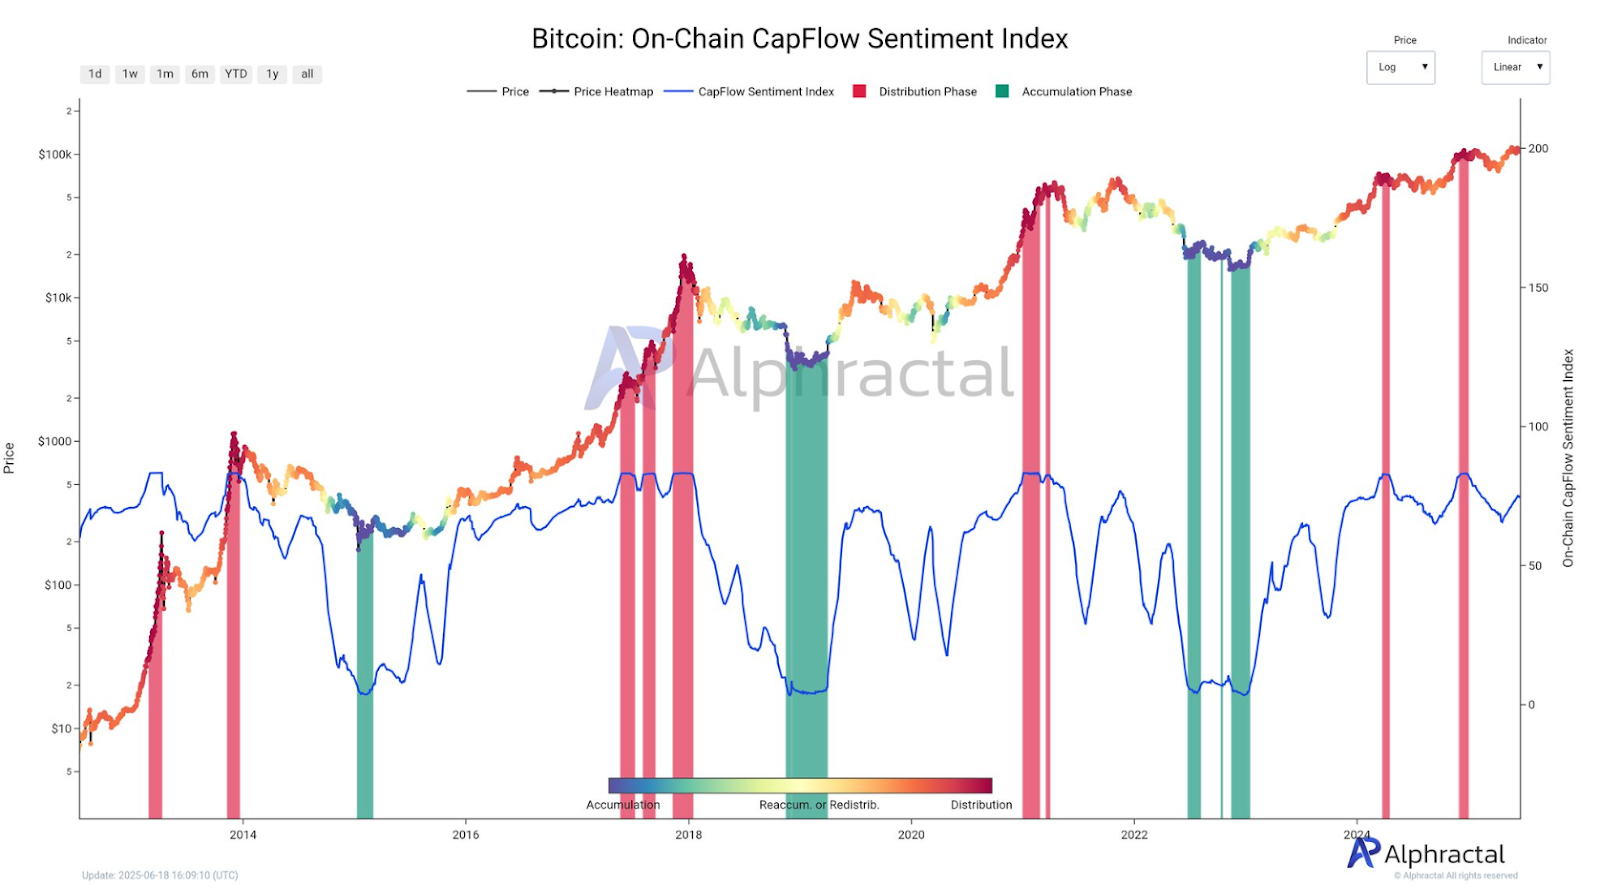
En el pasado, el mercado ha estado en el punto álgido del mercado alcista cuando el índice CapFlow estaba en niveles tan altos. La acción de los precios suele ser fuerte en ese momento, pero la volatilidad aumenta a medida que los primeros vendedores cobran. El índice también ha dado avisos de este tipo a finales de 2013, principios de 2018 y finales de 2021, a todos los cuales siguió un descenso más amplio del mercado.
Además, el dominio del Bitcoin sobre el DXY, que es un indicador relativo del rendimiento del BTC frente al índice del dólar estadounidense, también se está acercando a un nivel de resistencia. El gráfico semanal a largo plazo indica que BTC.D/DXY ha alcanzado la parte superior de un canal descendente de varios años, donde ya ha retrocedido anteriormente.
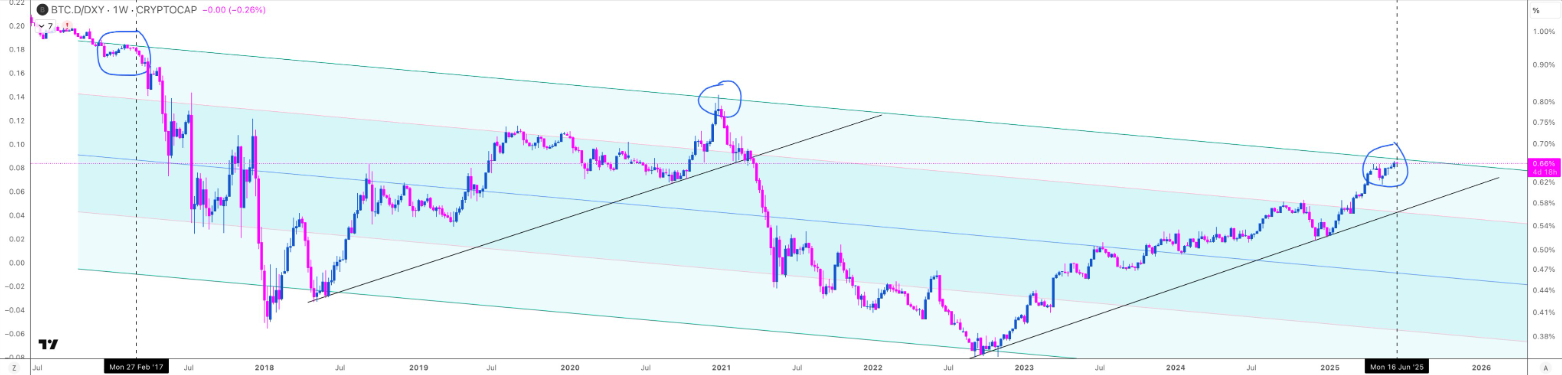
Sin embargo, mientras persistan la incertidumbre macroeconómica y la falta de rotación hacia las alts, existe la posibilidad de que Bitcoin rompa esta resistencia y continúe su dominio del mercado aún más.
Esta tendencia también se ve respaldada por las métricas del ecosistema de capa 1. Ethereum, BNB y Solana siguen encabezando las listas de valoración totalmente diluida (FDV). Los nuevos participantes, como Hyperliquid y Sui, han progresado, pero siguen muy por detrás en capitalización de mercado activa y adopción de usuarios. Este desequilibrio también impide que se recupere el sentimiento general de las altcoins.
Descargo de responsabilidad
Este artículo sólo tiene fines informativos y no proporciona ningún tipo de asesoramiento financiero, de inversión o de otro tipo. El autor o cualquier persona mencionada en este artículo no son responsables de ninguna pérdida financiera que pueda producirse por invertir o negociar. Por favor, investiga antes de tomar cualquier decisión financiera.