
 Pearl
 Pudgy Penguins
 NEAR Protocol
 Quack AI
 Canton
 Starknet
 Derive

Ideas clave
- El S&P 500 subió hasta cerca de 6.914 (+0,06%), extendiendo el impulso y acercándose a otro récord.
- La negociación fue ligera, con líderes tecnológicos como Nvidia, Broadcom y Amazon impulsando las ganancias.
- El sentimiento se mantuvo optimista a finales de año, con esperanzas de un tradicional “rally de Papá Noel”.
A medida que 2025 llega a su fin, los mercados bursátiles estadounidenses cierran el año con fuerza. El S&P 500 alcanzó un nuevo récord el 23 de diciembre, marcando cuatro días consecutivos de ganancias.
El Nasdaq y el Dow también avanzaron, apoyados por unos datos económicos optimistas y el buen comportamiento de la tecnología y las materias primas.
A pesar del debilitamiento de la confianza de los consumidores, los inversores siguen siendo optimistas. Factores estacionales como el “rally de Papá Noel” se suman al impulso, sentando las bases para un comienzo positivo de 2026.
El mercado gana terreno antes de las vacaciones
El 23 de diciembre, el S&P 500 cerró en 6.909,79, subiendo 31,30 puntos o un 0,46%. El Nasdaq Composite subió 133,02 puntos o un 0,57% hasta 23.561,84. El Promedio Industrial Dow Jones sumó 79,73 puntos o un 0,16% para terminar en 48.442,41.
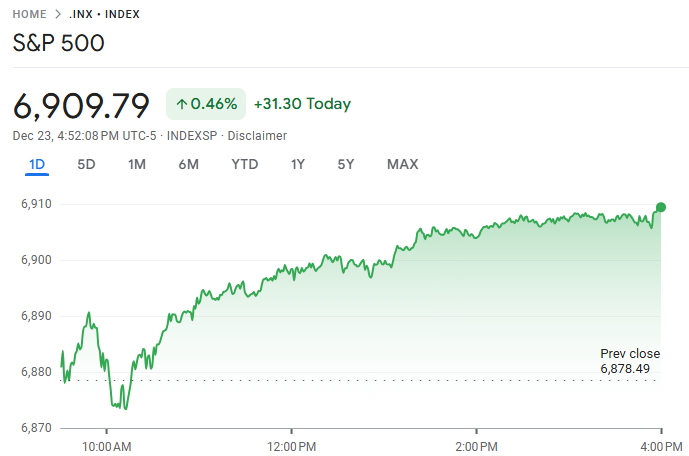
El volumen de negociación fue inferior a la media, típico del periodo previo a las vacaciones. Los inversores digirieron los informes clave mientras los mercados prolongaban su racha de ganancias. Las primeras operaciones del 24 de diciembre mostraron ganancias modestas, con el S&P 500 subiendo un 0,06% hasta unos 6.914 intradía.
Datos económicos y tendencias de consumo
El principal motor fue una revisión más fuerte del crecimiento del PIB del tercer trimestre. La economía estadounidense se expandió a una tasa anualizada del 4,3%, superando las previsiones del 3,3%. Fue el ritmo más rápido en dos años. El gasto de los consumidores creció a un ritmo anual del 3,5%, frente al 2,5% del trimestre anterior.
Las exportaciones repuntaron, un 8,8% tras contraerse en el 2T. El gasto de los consumidores representa aproximadamente el 70% de la actividad económica estadounidense, demostrando resistencia a pesar de la inflación y la incertidumbre política.
No todos los datos fueron positivos. La confianza de los consumidores cayó por quinto mes consecutivo. El índice Conference Board bajó a 89,1 en diciembre, desde 92,9 en noviembre. Cuatro de los cinco componentes del índice se debilitaron. Los altos precios, los riesgos arancelarios y el enfriamiento del mercado laboral pesaron sobre el sentimiento.
Los ingresos de los hogares, ajustados a la inflación, permanecieron estancados, y la tasa de ahorro disminuyó. Aun así, los estadounidenses siguieron gastando, impulsando el crecimiento pero planteando interrogantes sobre la sostenibilidad en 2026.
Movimientos sectoriales y perspectivas de fin de año
Los valores tecnológicos y de crecimiento lideraron la subida. Nvidia subió un 3%, dando el mayor impulso al S&P 500. Amazon, Alphabet y Broadcom subieron más de un 1% cada una. El aumento del rendimiento de los bonos tras los datos del PIB favoreció a los valores de crecimiento frente a los de valor. Las materias primas también subieron.
El oro superó los 4.500 $ por onza. La plata superó los 70 $. El cobre alcanzó un récord por encima de los 12.000 $ por tonelada. Las empresas mineras se beneficiaron, y Freeport-McMoRan subió un 2,5%. En el lado negativo, ServiceNow cayó un 1,5% tras anunciar una adquisición de 7.750 millones de dólares.
A 23 de diciembre, el rendimiento de los índices mostraba fuertes ganancias en lo que va de año. El S&P 500 subió aproximadamente un 45%. El Nasdaq subió aproximadamente un 55%. El Dow subió aproximadamente un 28%. Las tendencias estacionales añadieron apoyo.
Históricamente, el “rally de Santa Claus” ha proporcionado una rentabilidad media del S&P 500 del 1,3% desde 1950, y se ha producido en el 79% de los años.
Los analistas observaron una mejora de la amplitud del mercado y una rotación hacia los sectores cíclicos. Adam Turnquist, de LPL Financial, dijo que un cierre por encima del máximo de diciembre podría impulsar al índice hacia los 7.000 puntos.
De cara al futuro, el rendimiento de Wall Street en 2025 posiciona a los principales índices para un tercer avance anual consecutivo. Persisten los riesgos, incluidos los aranceles y la política de la Reserva Federal. Aun así, el repunte navideño culmina un año notable, subrayando el atractivo perdurable de los mercados estadounidenses.




