
 Minter
 Quack AI
 Starknet
 NEAR Protocol
 Sui
 Hyperliquid
 Bittensor

Ideas clave
- El precio de las acciones de Tesla estará en el punto de mira esta semana al publicar sus resultados financieros.
- La empresa publicó un débil informe de entregas a principios de mes.
- La acción ha formado un patrón de cuña descendente, que apunta a más alzas este año.
El precio de las acciones de Tesla ha protagonizado una fuerte remontada en los últimos días. Esto ha reflejado el repunte general del mercado de renta variable.
TSLA saltó a 410 $ el viernes, un 20% por encima de su nivel más bajo de este año. Este repunte se pondrá a prueba esta semana, cuando la empresa publique sus resultados financieros.
Análisis técnico del precio de las acciones de Tesla ante la formación de un patrón de cuña
La recuperación en curso del precio de las acciones de Tesla está en línea con nuestra previsión reciente. El gráfico muestra que la acción ha seguido una fuerte tendencia bajista. Pasó de un máximo de 503 $ en diciembre del año pasado a un mínimo de 335 $ a principios de este mes.
Sin embargo, en el lado positivo, la acción formó un patrón de cuña descendente. Se caracteriza por dos líneas de tendencia descendentes y convergentes.
Este patrón normalmente conduce a un fuerte rebote, que se produce cuando las dos líneas están a punto de converger. Esto explica por qué la acción ha rebotado en los últimos días.
La acción se ha movido por encima del nivel de retroceso de Fibonacci del 38,2% en 391 $. Además, se ha movido por encima de las Medias Móviles Exponenciales (EMA) de 50 y 100 días.
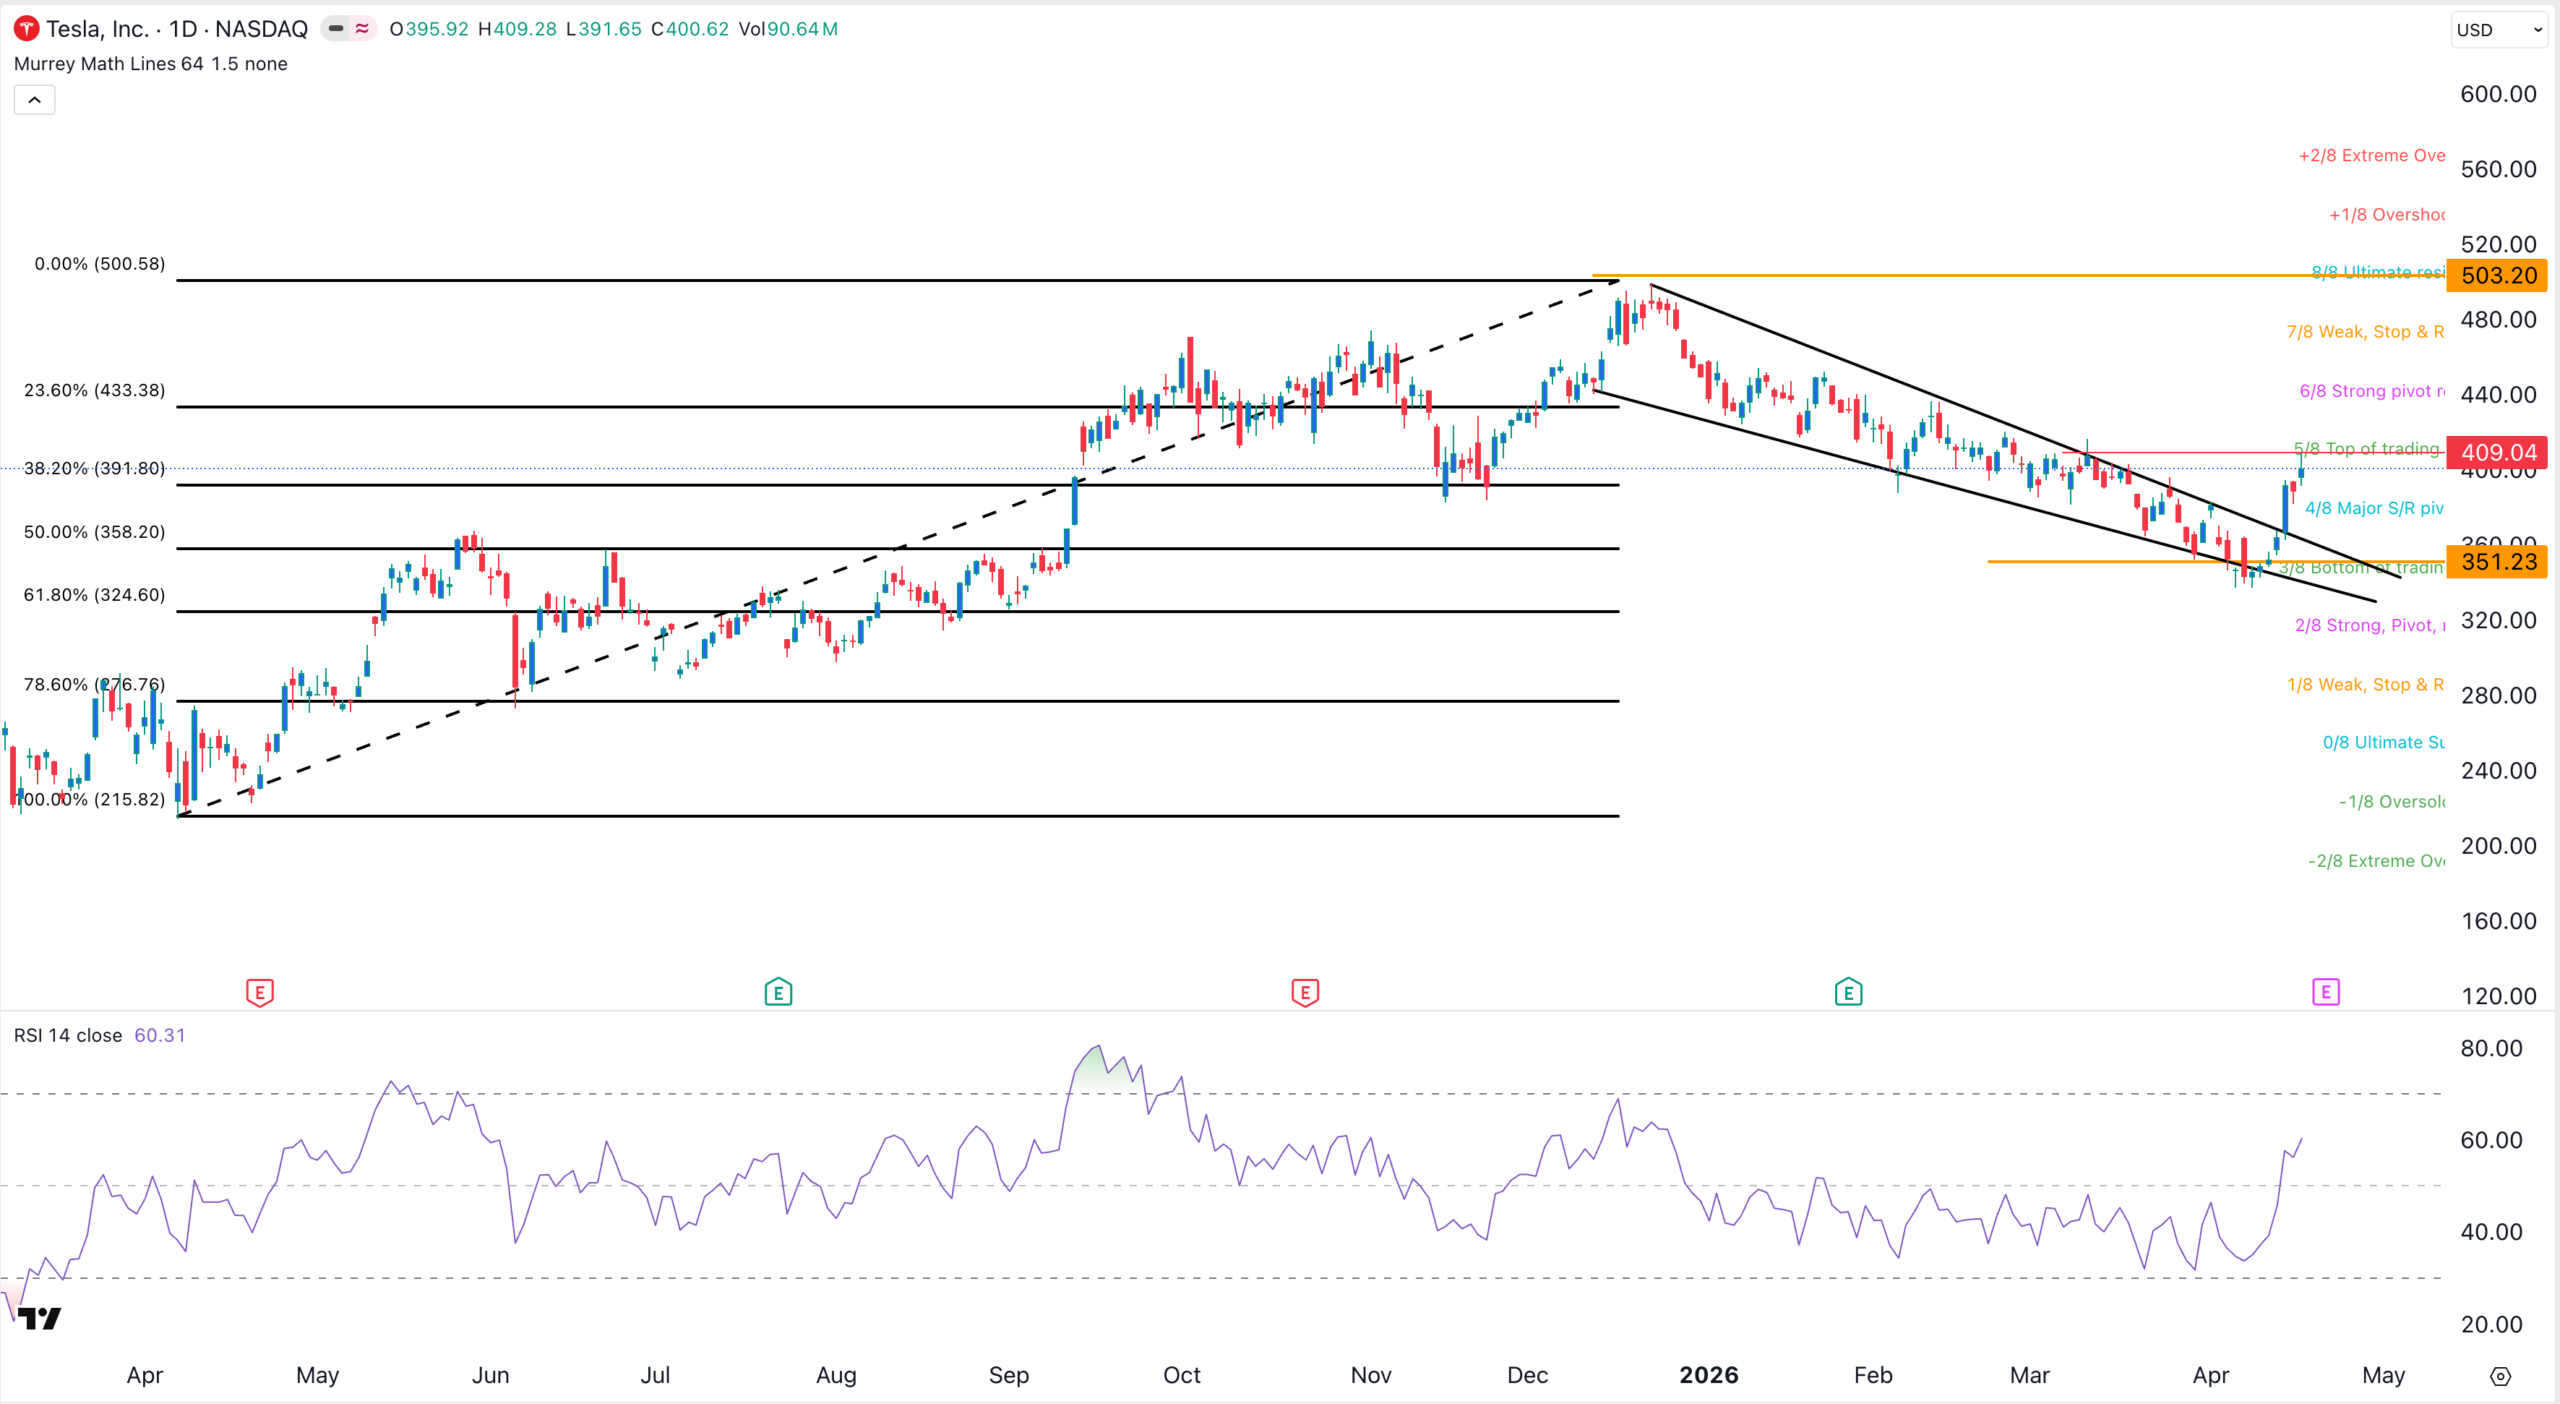
El Índice de Fuerza Relativa (RSI) se invirtió el 8 de abril y ha subido hasta el 60 actual. Además, la acción se ha movido por encima del punto pivote S&R Mayor, lo que es alcista.
Por lo tanto, hay dos escenarios potenciales de cara al futuro. En el primer caso, la acción puede seguir subiendo, potencialmente hasta el nivel psicológico de 500 $.
El escenario alternativo es que la acción caiga y vuelva a probar la parte superior de la cuña en 360 $. Un movimiento así sería una pauta de ruptura y retesteo, que es una señal de continuación alcista habitual.
Tesla publicará sus resultados esta semana
El siguiente catalizador importante para el precio de las acciones de Tesla son los próximos resultados. Se publicarán el miércoles de esta semana. Se espera que estos resultados muestren que su negocio siguió bajo presión en el primer trimestre al ralentizarse sus entregas.
La empresa fabricó 408.000 vehículos, pero sólo entregó 358.023. Esto dejó un déficit de 50.373, el mayor en años, lo que demuestra que la demanda siguió siendo débil en el primer trimestre.
Los datos de Yahoo Finanzas muestran que los analistas esperan que sus ingresos del primer trimestre aumenten un 15,5%. Atribuyen el crecimiento principalmente a la fortaleza de su negocio energético. Se espera que su beneficio por acción (BPA) mejore de 27 a 36 céntimos durante el trimestre.
Más datos muestran que los ingresos anuales de la empresa ascenderán a 102.000 millones de dólares, mientras que su BPA aumentó a 2,03 dólares. En el lado positivo, Tesla podría beneficiarse de la guerra de Irán. Esto ha provocado un aumento de los precios de la gasolina, cuyo precio medio ha subido a 4 $, el nivel más alto en más de tres años.
La subida de los precios de la gasolina puede empujar a más estadounidenses a pasarse a los vehículos eléctricos en los próximos meses. Las ventas de Tesla están empezando a aumentar de nuevo en mercados europeos como Francia, Alemania y Noruega. Esto supone un cambio de tendencia con respecto a los descensos registrados en esos países en los últimos años.
Próximos catalizadores y retos clave para Tesla
Mientras tanto, Tesla está trabajando en un vehículo pequeño más asequible. Espera que sea más asequible que su marca Model 3. Espera que este vehículo le ayude a competir con los VE chinos.
La empresa también se beneficiará de la próxima Oferta Pública Inicial (OPI) de SpaceX. Se espera que tenga lugar en junio de este año. Tesla es propietaria minoritaria de la empresa y probablemente se beneficiará si las acciones suben.
Tesla se enfrenta a un reto importante porque sus múltiplos de valoración siguen siendo extremadamente altos. Su relación precio/beneficios a futuro de 191 supera con creces los 20 del S&P 500.
También es muy superior a la de otras empresas de rápido crecimiento como NVIDIA, Palantir, Micron y Microsoft. El otro reto es que la competencia en países como China se está disparando, con empresas como Nio y XPeng ganando cuota de mercado.




