
 Bitcoin
 Quack AI
 Pudgy Penguins
 Quantus
 Solana
 Injective
 NEAR Protocol

Ideas clave:
- Arthur Hayes predice que un aumento del crédito de 15 billones de dólares remodelará la política monetaria estadounidense.
- El control de la curva de rendimientos podría reactivar el crédito a los pequeños bancos regionales.
- Bitcoin puede dispararse a medida que el dólar se debilita bajo la expansión masiva de la Fed.
Arthur Hayes es cofundador y ex director ejecutivo de BitMEX. Cree que podría producirse un cambio importante en la política monetaria estadounidense bajo una administración Trump. Este cambio podría implicar una agresiva impresión de dinero por parte de la Reserva Federal. Hayes sugiere que podría afectar significativamente a los mercados financieros.
Hayes escribió sobre el programa económico propuesto por Buffalo Bill Bessent en un ensayo reciente. Comparó la coordinación de los tipos de interés entre la Reserva Federal y el Tesoro durante la Segunda Guerra Mundial. En aquella época, la Fed mantuvo los tipos de interés planos en toda la curva de rendimiento.
Hayes cree que las herramientas actuales de la Fed podrían inyectar más de 15 billones de dólares en la economía estadounidense para 2028. Sugiere que esta expansión masiva del crédito remodelaría la dinámica financiera. Dice que podría elevar el valor del Bitcoin hasta los 3,4 millones de dólares actuales.
Qué ha cambiado entre 1942-1951 y hoy-Arthur Hayes
El análisis de Hayes, que recientemente predijo una caída del mercado, comienza con el Acuerdo entre el Tesoro y la Fed de 1942-1951. Entonces, la Fed limitaba las letras del Tesoro a corto plazo al 0,675% y los bonos a largo plazo al 2,5%.
La curva de rendimientos histórica era empinada y estaba bien controlada. En cambio, la curva actual es más plana, aunque los rendimientos a corto y largo plazo se mantienen por encima del 4%.
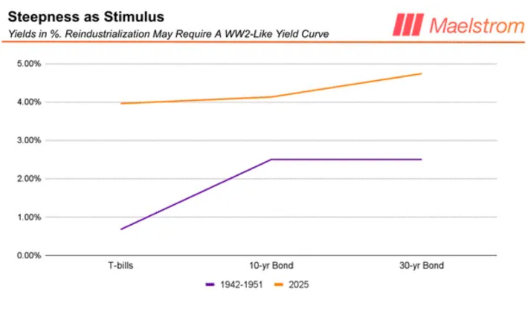
Esta inclinación permitió en el pasado a los bancos regionales conceder préstamos rentables a las pequeñas y medianas empresas (PYME). Representan alrededor del 46% del empleo estadounidense.
Por el contrario, la actual curva más plana disuade de este préstamo. Además, el crédito se concentra en manos de empresas más grandes y prestatarios institucionales. Según Hayes, la curva de alto rendimiento de los años 40 es un modelo de cómo podría reindustrializarse la economía estadounidense.
El gobierno puede reducir el coste del servicio de sus deudas elevando el precio a largo plazo del dinero prestado. Los tipos a corto plazo se mantienen bajos para impulsar los préstamos bancarios a las pequeñas empresas. Esto también ayuda a apoyar las iniciativas de política industrial a gran escala.
Mecanismos: Cómo podría la Fed imponer el control de la curva de rendimientos
Hayes señala que la Fed puede emplear su instrumento contemporáneo para reproducir el control de la curva de rendimientos (YCC) utilizado en la década de 1940. La Fed fijaba los rendimientos a corto plazo estableciendo el tipo de interés pagado por las reservas (IORB) y los tipos de interés de los préstamos de la ventanilla de descuento.
La Fed puede comprar valores del Tesoro a largo plazo en el marco de su Cuenta de Mercado Abierto del Sistema (SOMA). Estas compras pueden ser prácticamente ilimitadas para controlar los niveles de rendimiento. Esta estrategia también amplía significativamente el balance de la Fed.
Esta estrategia daría a los bancos regionales un margen de crédito más seguro, como préstamos a corto y largo plazo. Esto permitiría que la generación de crédito pasara directamente a las PYME, en lugar de a través de instituciones no bancarias o mercados de capitales.
Hayes lo ve como un cambio del crédito impulsado por Wall Street al préstamo centrado en Main Street. Lo ve como una inversión de décadas de financiarización. Hayes vincula el posible cambio político a la influencia política sobre las principales instituciones financieras.
Señala a la Junta de Gobernadores de la Reserva Federal (JGF) como actor central. El Comité Federal de Mercado Abierto (FOMC) impulsa este cambio. El FBOG establece el IORB. Regula los bancos vigilándolos. Además, el FOMC controla las operaciones de mercado abierto, como la SOMA.
La Junta de Gobernadores de la Reserva Federal (FBOG) tiene actualmente siete miembros. Hayes señala que los gobernadores alineados con Trump ocupan ahora tres puestos debido a las recientes dimisiones y confirmaciones.
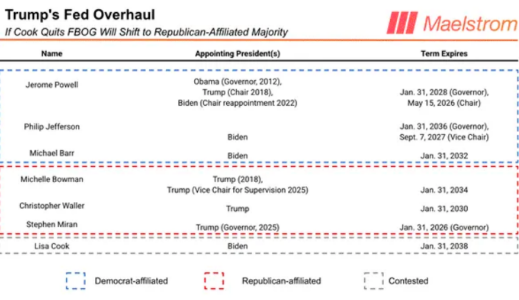
Hay un posible cuarto escaño, que puede quedar vacante a principios de 2026. Esto también podría permitir a Trump tener la mayoría y presionar al FOMC para que se adapte a sus políticas. Hayes cree que los gobernadores de la Fed pueden influir en una bajada del tipo de los Fondos Federales.
Podrían hacerlo fijando el Interés sobre los Saldos de Reserva (IORB) por debajo del rango objetivo. Esto crea oportunidades de arbitraje para los bancos, presionando al FOMC para que ajuste su política.
También destaca el papel del FBOG en la aprobación de los presidentes de los bancos de distrito que rotan al FOMC. Trump podría asegurarse una mayoría de 7 votos en el FOMC remodelando el liderazgo en los puestos clave. Esto le daría una fuerte influencia sobre la política monetaria estadounidense a mediados de 2026.
Hayes advierte de que la creación de dinero a gran escala y los rendimientos fijos podrían debilitar el dólar estadounidense. Lo considera una amenaza para su valor en comparación con el oro y otras monedas fiduciarias. Entre las décadas de 1940 y 1970 se produjeron pautas similares.
El dólar perdió fuerza durante ese tiempo, y el oro se revalorizó significativamente. Según él, el precio del Bitcoin es uno de los activos más beneficiosos en este entorno.
Subraya que el objetivo de Bitcoin de 3,4 millones no es una previsión estricta, sino direccional. Sin embargo, muestra la asimetría de los activos duros ante un crecimiento monetario vigoroso.
Hayes prevé que el valor del Bitcoin podría aumentar 30 veces con estas políticas de la Reserva Federal. Calcula que su precio podría alcanzar unos 115.000 $.




