
 Quack AI
 Bitcoin
 Lighter
 Injective
 Pearl
 Zcash
 Sui

Wichtige Einblicke:
- Arthur Hayes sagt voraus, dass eine Kreditflut von 15 Billionen Dollar die Geldpolitik der USA neu gestalten wird.
- Die Kontrolle der Renditekurve könnte die Kreditvergabe an kleine regionale Banken wiederbeleben.
- Bitcoin könnte steigen, wenn der Dollar unter der massiven Expansion der Fed schwächelt.
Arthur Hayes ist der Mitbegründer und ehemalige CEO von BitMEX. Er glaubt, dass es unter einer Trump-Regierung zu einer größeren Veränderung der US-Geldpolitik kommen könnte. Diese Änderung könnte ein aggressives Gelddrucken durch die Federal Reserve beinhalten. Hayes meint, dass dies erhebliche Auswirkungen auf die Finanzmärkte haben könnte.
Hayes schrieb in einem kürzlich erschienenen Essay über das von Buffalo Bill Bessent vorgeschlagene Wirtschaftsprogramm. Er verglich die Koordinierung der Zinssätze zwischen der Fed und dem Finanzministerium während des Zweiten Weltkriegs. Damals hielt die Fed die Zinssätze über die gesamte Renditekurve hinweg flach.
Hayes glaubt, dass die bestehenden Instrumente der Fed bis 2028 mehr als 15 Billionen Dollar in die US-Wirtschaft pumpen könnten. Er geht davon aus, dass diese massive Kreditexpansion die Finanzdynamik umgestalten würde. Seiner Meinung nach könnte dies den Wert von Bitcoin auf bis zu 3,4 Millionen Dollar treiben.
Was sich zwischen 1942-1951 und heute geändert hat – Arthur Hayes
Die Analyse von Hayes, der kürzlich eine Marktdelle vorausgesagt hat, beginnt mit dem Treasury-Fed-Abkommen 1942-1951. Damals beschränkte die Fed kurzfristige Schatzwechsel auf 0,675% und langfristige Anleihen auf 2,5%.
Die historische Renditekurve war steil und gut kontrolliert. Im Gegensatz dazu ist die aktuelle Kurve flacher, obwohl sowohl die kurz- als auch die langfristigen Renditen über 4% liegen.
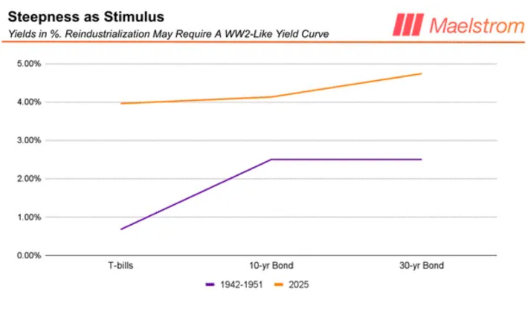
Diese Steilheit hat es den regionalen Banken in der Vergangenheit ermöglicht, profitable Kredite an kleine und mittlere Unternehmen (KMU) zu vergeben. Sie machen etwa 46% der Beschäftigung in den USA aus.
Im Gegensatz dazu schreckt die derzeitige flachere Kurve von dieser Kreditvergabe ab. Außerdem konzentriert sich die Kreditvergabe in den Händen größerer Unternehmen und institutioneller Kreditnehmer. Laut Hayes ist die High-Yield-Kurve der 1940er Jahre eine Blaupause dafür, wie die Wirtschaft der Vereinigten Staaten reindustrialisiert werden könnte.
Die Regierung kann die Kosten für die Bedienung ihrer Schulden senken, indem sie den langfristigen Preis für die Aufnahme von Geld erhöht. Die kurzfristigen Zinssätze werden niedrig gehalten, um die Kreditvergabe der Banken an kleine Unternehmen zu fördern. Dies hilft auch, groß angelegte industriepolitische Initiativen zu unterstützen.
Mechanismen: Wie die Fed die Kontrolle der Renditekurve durchsetzen könnte
Hayes stellt fest, dass die Fed ihr heutiges Instrument einsetzen kann, um die in den 1940er Jahren eingesetzte Renditekurvensteuerung (YCC) zu replizieren. Die Fed legte die kurzfristigen Renditen fest, indem sie den Zinssatz für Währungsreserven (IORB) und die Kreditzinsen für das Diskontfenster festlegte.
Die Fed kann im Rahmen ihres Offenmarktkontos (System Open Market Account, SOMA) langfristige Staatsanleihen kaufen. Diese Käufe können praktisch unbegrenzt sein, um das Renditeniveau zu kontrollieren. Mit dieser Strategie wird auch die Bilanz der Fed erheblich ausgeweitet.
Eine solche Strategie würde den regionalen Banken eine sicherere Kreditvergabemarge verschaffen, z.B. für kurzfristige und langfristige Kredite. Dies würde es ermöglichen, die Kreditvergabe direkt an die KMU weiterzuleiten, anstatt über Nicht-Banken oder die Kapitalmärkte.
Framer Hayes sieht dies als eine Verlagerung von der Wall Street gesteuerten Krediten hin zu Krediten, die sich an die Main Street richten. Er sieht darin eine Umkehrung der jahrzehntelangen Finanzialisierung. Hayes bringt den möglichen Politikwechsel mit dem politischen Einfluss auf wichtige Finanzinstitute in Verbindung.
Er verweist auf den Federal Reserve Board of Governors (FBOG) als einen zentralen Akteur. Der Federal Open Market Committee (FOMC) treibt diesen Wandel voran. Der FBOG richtet die IORB ein. Es reguliert die Banken, indem es über sie wacht. Außerdem kontrolliert der FOMC die Offenmarktgeschäfte, wie z.B. den SOMA.
Der Federal Reserve Board of Governors (FBOG) hat derzeit sieben Mitglieder. Hayes stellt fest, dass die mit Trump verbündeten Gouverneure aufgrund der jüngsten Rücktritte und Bestätigungen nun drei Sitze innehaben.
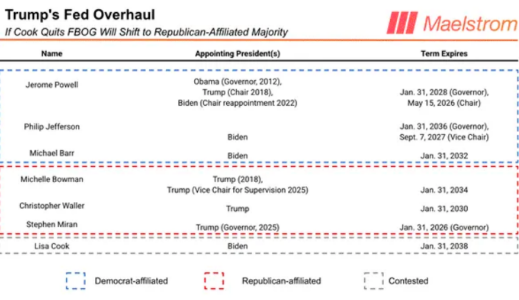
Es gibt einen potenziellen vierten Sitz, der bis Anfang 2026 frei werden kann. Damit könnte Trump auch die Mehrheit haben und den FOMC unter Druck setzen, seiner Politik entgegenzukommen. Hayes glaubt, dass die Fed-Gouverneure eine Senkung der Fed Funds Rate beeinflussen können.
Sie könnten dies tun, indem sie die Zinsen auf Reserveguthaben (IORB) unter den Zielbereich setzen. Dies schafft Arbitragemöglichkeiten für die Banken und setzt das FOMC unter Druck, seine Politik anzupassen.
Er unterstreicht auch die Rolle des FBOG bei der Bestätigung der Präsidenten der Distriktbanken, die zum FOMC wechseln. Trump könnte sich eine 7-Stimmen-Mehrheit im FOMC sichern, indem er die Führung in Schlüsselpositionen umgestaltet. Dies würde ihm bis Mitte 2026 einen starken Einfluss auf die US-Geldpolitik verschaffen.
Hayes warnt davor, dass eine groß angelegte Geldschöpfung und feste Renditen den US-Dollar schwächen könnten. Er sieht darin eine Bedrohung für seinen Wert im Vergleich zu Gold und anderen Fiat-Währungen. Ähnliche Muster gab es zwischen den 1940er und 1970er Jahren.
Der Dollar verlor in dieser Zeit an Stärke und Gold wurde deutlich aufgewertet. Seiner Meinung nach ist der Preis von Bitcoin in diesem Umfeld einer der vorteilhaftesten Vermögenswerte.
Er betont, dass das Bitcoin-Ziel von 3,4 Millionen keine strenge Prognose, sondern eine Richtungsvorgabe ist. Es zeigt jedoch die Asymmetrie von Hard Assets bei starkem Geldwachstum.
Hayes prognostiziert, dass der Wert von Bitcoin unter dieser Fed-Politik um das 30-fache steigen könnte. Er schätzt, dass der Preis etwa $115.000 erreichen könnte.




