Boomer
 Covenant x402
 Pearl
 Claudia
 Solana
 Bitcoin
 Quantus
Adoptado en primera lectura el 31 de octubre, el enmiendo que transforma el Impôt sur la Fortune Immobilière (IFI) en un “impuesto sobre la fortuna improductiva” amplía la base imponible a ciertos activos considerados poco productivos —entre ellos, los fondos en euros de los seguros de vida, el oro y potencialmente los criptoactivos—, lo que ha generado una fuerte polémica. El debate va más allá de la técnica fiscal: afecta directamente a la confianza de los ahorradores y al rumbo inversor del país.
Qué cambia realmente con la reforma
La Asamblea Nacional ha dado luz verde, en primera lectura, a la sustitución del IFI por un tributo centrado en los activos improductivos. El nuevo impuesto ampliaría su alcance más allá del sector inmobiliario, con el objetivo declarado de favorecer la economía real.
Los detalles técnicos —umbral, tipo impositivo, exenciones— siguen sin definirse, tras múltiples modificaciones en el proceso parlamentario. Se han barajado distintas opciones: mantener el umbral actual de 1,3 millones de euros, elevarlo a 2 millones, conservar la escala progresiva del IFI o aplicar un tipo único cercano al 1 %. La versión final dependerá de las enmiendas del Senado y de un eventual control constitucional. En resumen: el rumbo político está trazado, pero la forma definitiva aún no.
Uno de los puntos más sensibles es la posible inclusión de los fondos en euros de los seguros de vida y, por extensión, de los Planes de Ahorro para la Jubilación (PER) gestionados por aseguradoras. El sector recuerda que estos instrumentos financian buena parte de la deuda pública y de la economía productiva, por lo que gravarlos enviaría una señal contradictoria. Esa es, precisamente, la chispa que ha encendido la controversia.
Por qué crece la polémica entre ahorradores y criptoinversores
La percepción de inestabilidad fiscal introduce un clima de incertidumbre. Cuando las reglas cambian después de invertir, los patrimonios se protegen: se trasladan al extranjero o se mantienen en liquidez. En un país con una elevada tasa de ahorro pero con escaso apetito por el riesgo, el momento elegido para esta reforma resulta cuestionable. Francia busca movilizar capital hacia lo productivo, pero a la vez pone bajo presión los vehículos favoritos de la clase media alta.
El caso de los criptoactivos añade más confusión. Algunos análisis apuntan a que las criptomonedas podrían incluirse dentro de la categoría de activos improductivos si la definición final se amplía. No sería un detalle menor: muchos franceses han construido en los últimos años carteras diversificadas que combinan criptomonedas, ETF y fondos en euros. Un impuesto adicional sobre las posiciones en crypto podría provocar una huida hacia jurisdicciones extranjeras o estructuras no residentes.
Argumentos a favor: coherencia fiscal y redistribución
No todos los economistas rechazan la idea. Algunos defienden una reforma patrimonial más coherente, alineada con propuestas como la llamada “tasa Zucman” sobre las grandes fortunas. Su razonamiento: gravar mejor las rentas pasivas, aliviar la carga sobre la economía productiva y reorientar el ahorro hacia sectores no cotizados o infraestructuras. El debate, por tanto, no gira tanto en torno a estar “a favor o en contra del impuesto”, sino a cómo diseñarlo sin destruir la confianza de los inversores.
Estrategias, zonas grises y alternativas como PepeNode
A corto plazo, el inversor francés debe manejar dos escenarios. Si el Senado modifica profundamente el texto, el impacto sería limitado y el efecto sobre los seguros de vida o la inversión en cripto quedaría reducido. Si, por el contrario, se mantiene la versión más amplia, la optimización patrimonial pasará por equilibrar mejor las carteras entre activos productivos —como pymes, fondos de impacto o private equity— y la gestión activa de los “activos dormidos” para mantenerse por debajo de los umbrales. En cualquier caso, justificar la “productividad” de cada inversión será clave.
En el ámbito cripto, podrían verse dos movimientos opuestos: una venta parcial de grandes posiciones para reducir la base imponible, o un desplazamiento hacia tokens asociados a servicios concretos (seguridad, datos, cómputo), percibidos como más útiles para el ecosistema. En ese contexto, proyectos que promuevan la participación activa —como PepeNode— podrían ganar relevancia.
PepeNode: entre juego, minería virtual y fiscalidad simbólica
PepeNode ha emergido entre las criptomonedas de menos de un euro más populares del momento. Su propuesta gamifica el minado de criptomonedas: sin equipos físicos ni costes eléctricos, los usuarios ensamblan nodos virtuales que simulan potencia de cálculo. El token PEPENODE actúa como combustible interno para mejorar la infraestructura, adquirir módulos y aumentar la producción. En la práctica, transforma al usuario en estratega más que en rentista, reduciendo la barrera de entrada al “minado” digital.
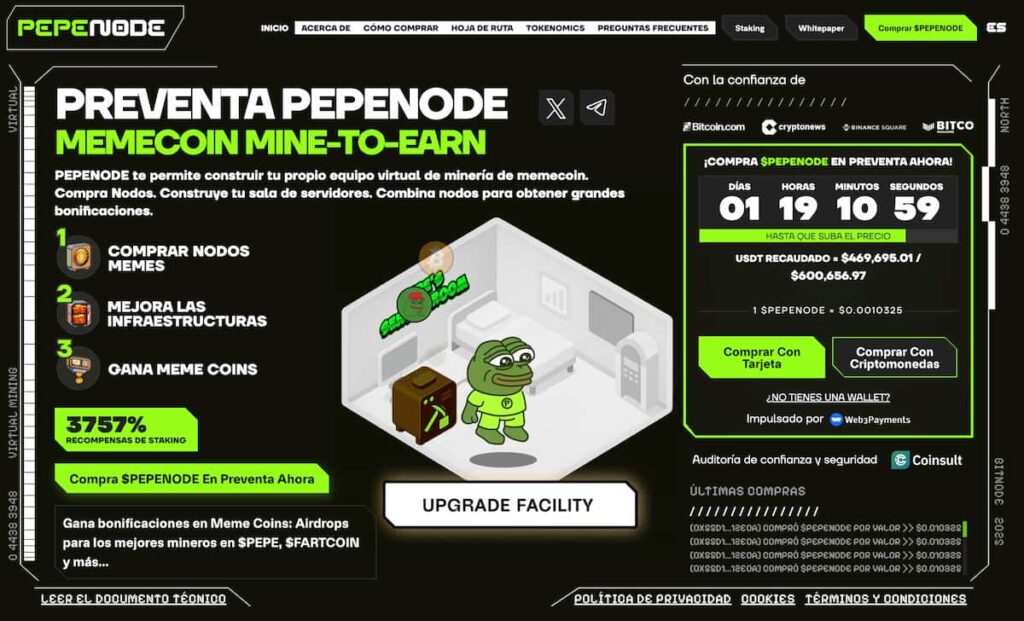
En un entorno donde los activos pasivos son objeto de crítica fiscal, este modelo participativo —aunque virtual— tiene un relato más convincente. El usuario no mantiene una posición estática: toma decisiones, optimiza su red y obtiene un rendimiento vinculado a su implicación. Este cambio de rol, de rentista a contribuyente activo, puede ser decisivo si el futuro marco fiscal distingue entre inversión especulativa e inversión de utilidad.
Una ventana de oportunidad para pequeños inversores
La preventa actual de PepeNode fija el precio del token en 0,0011454 dólares, con menos de 48 horas antes del siguiente escalón de precio. Esta estructura, típica de lanzamientos por fases, premia la participación temprana y atrae a inversores que buscan asignar pequeños capitales en proyectos de fuerte componente comunitario.
El objetivo declarado —“devolver la minería al público”— responde a una demanda real. La profesionalización del minado ha expulsado a los particulares de la seguridad de las redes. Al introducir un componente lúdico y táctico, PepeNode devuelve protagonismo al usuario. No sustituye a una cartera diversificada a largo plazo, pero añade una pieza experimental con sentido para quienes quieren seguir expuestos a la innovación sin asumir riesgos excesivos.