Covenant x402
 hi
 Pearl
 Quantus
 Pudgy Penguins
 Boomer
 Lighter

Ideas clave
- Algunos analistas sostienen que la valoración prevista de SpaceX supera las estimaciones fundamentales.
- Los resultados históricos de las OPI muestran que muchas salidas a bolsa de alto perfil pasan apuros después de que se desvanezca el entusiasmo inicial.
- Los inversores siguen evaluando la rentabilidad, las necesidades de gasto y las condiciones generales del mercado.
Se espera que SpaceX se convierta en una de las mayores ofertas públicas de la historia del mercado, lo que hace que la atención de los inversores se centre tanto en sus perspectivas de crecimiento como en su valoración.
Aunque el entusiasmo en torno a la posición de la empresa en las industrias espacial y de satélites sigue siendo fuerte, varios analistas han planteado dudas sobre si la valoración esperada puede justificarse por los resultados financieros actuales.
Los analistas advierten sobre la OPV de SpaceX
Dos informes de los medios de comunicación de esta semana lanzan una advertencia sobre la OPV de SpaceX. En primer lugar, un informe de Morningstar señala que la empresa vale aproximadamente un 50% menos de la valoración prevista. Considera que el valor intrínseco de la empresa es de unos 780.000 millones de dólares.
Morningstar sostiene que, aunque SpaceX es una empresa sólida, sus objetivos son ambiciosos. También señala que la empresa está muy sobrevalorada, lo que puede llevar a los inversores a rebajar su optimismo. Otro informe de Bloomberg mostraba que los inversores estaban recurriendo a Jefferies para ponerse cortos en las acciones.
Un examen más detallado del documento S1 recientemente publicado muestra que las preocupaciones sobre la valoración son auténticas. El S1 muestra que los ingresos de la empresa aumentaron a 18.000 millones de dólares el año pasado, frente a los 14.000 millones del año anterior. Ganará 10.000 millones de dólares en 2023.
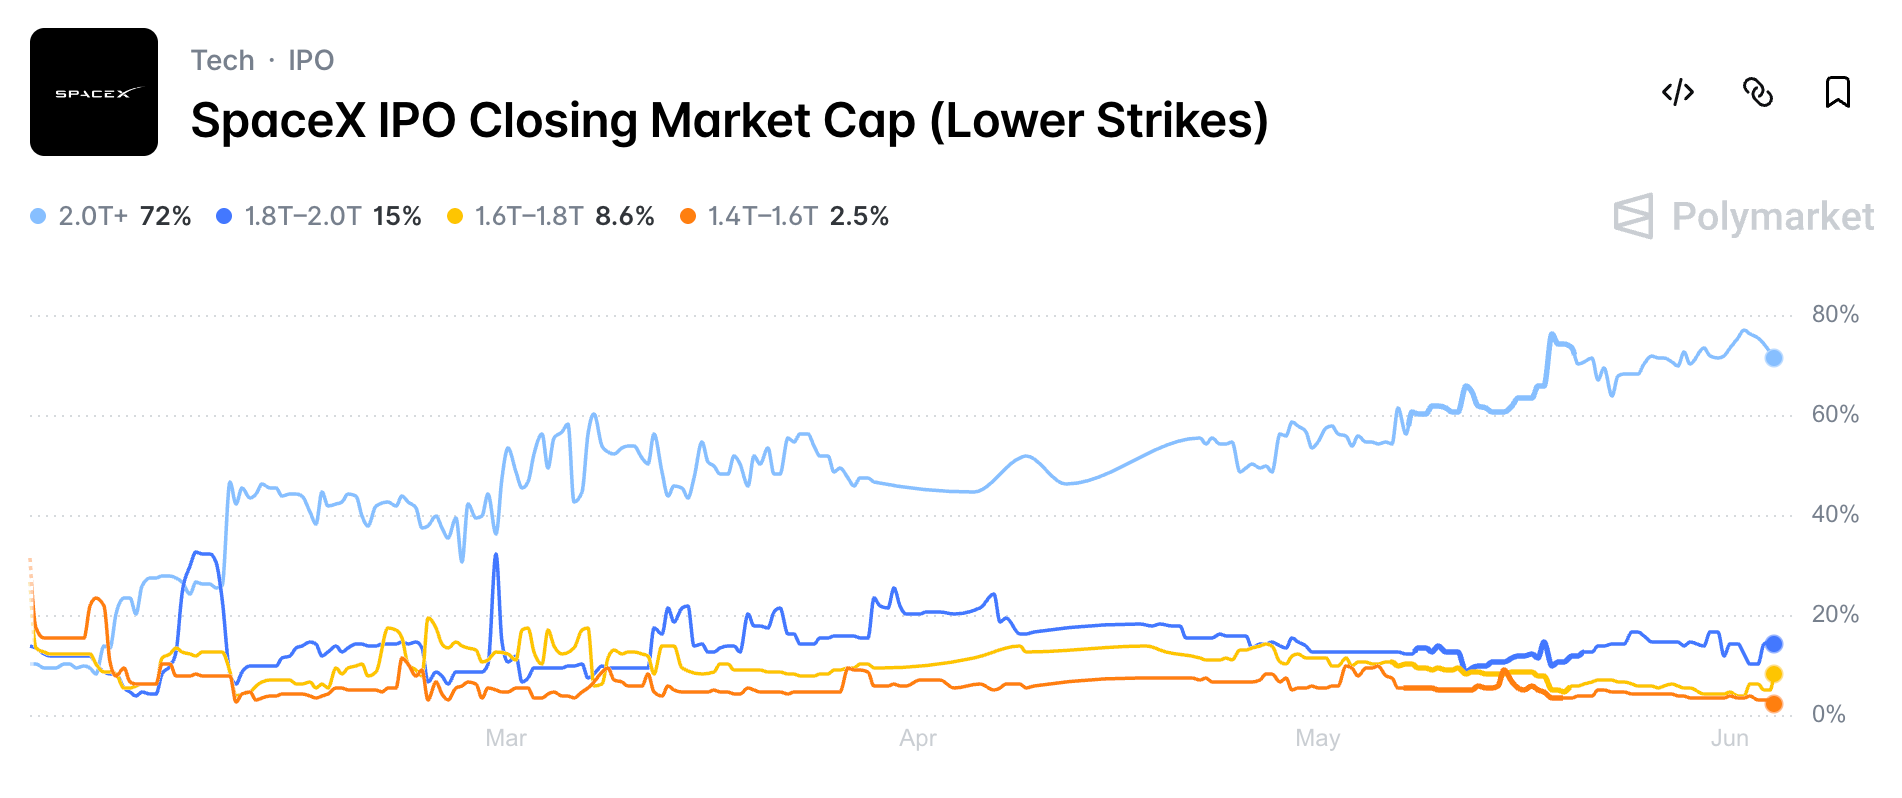
La empresa también sufrió la friolera de 4.900 millones de dólares de pérdidas el año pasado y 4.200 millones en el primer trimestre. Una buena forma de establecer si SpaceX es realmente una empresa de 2 billones de dólares, como predicen los operadores de Polymarket, es comparar sus cifras con las de Taiwan Semiconductor, que también está valorada en 2,1 billones de dólares.
TSMC obtuvo unos ingresos anuales de 121.000 millones de dólares el año pasado, más de un 40% más que el año anterior. También obtuvo un beneficio neto de más de 54.000 millones de dólares. Sus ingresos en el primer trimestre fueron de 33.000 millones de dólares, casi el doble de lo que SpaceX ingresó en todo el año pasado.
La mayoría de las nuevas OPI empiezan bien y luego se hunden
Un examen más detallado de la mayoría de las OPI muestra que muchas de ellas empiezan bien en medio del bombo y luego se estrellan una vez que se acaba el impulso.
Hay muchos ejemplos de ello. Por ejemplo, Figma, una empresa que Adobe quiso comprar por 25.000 millones de dólares hace unos años, salió a bolsa el año pasado. Sus acciones subieron inicialmente a 143 $ tras salir a bolsa. Hoy cotizan a 22 $.
Del mismo modo, el precio de las acciones de Circle subió inicialmente a 300 $ tras salir a bolsa el año pasado. Hoy, se ha desplomado a 90 $, borrando miles de millones de dólares de valor.
Gemini Space Station, la bolsa de criptomonedas propiedad de los gemelos Winklevoss, subió a 45 $ y luego cayó a 4,5 $. Lo mismo está ocurriendo con otras empresas, como Klarna y Medline, que se han desplomado tras la OPV.
El aumento de los costes puede hacer incierta la rentabilidad
Las acciones de SpaceX pueden desplomarse debido al aumento de los costes, lo que hace que la rentabilidad sea menos segura. La mayor parte de sus costes proceden de su marca xAI, propietaria de Twitter y Grok. Al igual que otras empresas de IA, sus costes se han disparado en los últimos años.
Los costes también proceden de su gran planta de chips de Texas, que costará unos 55.000 millones de dólares. Tesla también contribuirá a esta planta y existe el riesgo de que sus costes totales sean mucho mayores. Por tanto, existe el riesgo de que las acciones caigan a medida que las pérdidas se acumulen con el tiempo.
La caída del precio del Bitcoin tendrá un impacto menor

Otra razón menor por la que la cotización de SPCX se desplomará es que el actual precio del Bitcoin perjudicará a su balance. La empresa posee 18.000 monedas valoradas actualmente en más de 1.000 millones de dólares.
El precio del Bitcoin ha seguido cayendo este año y ahora está rondando los 61.000 $. Se ha desplomado debido a las continuas salidas de ETFs de BTC, ya que los inversores rotan hacia empresas de IA y ETFs.
En resumen, aunque SpaceX es un gigante en su sector, los mercados públicos aportarán un punto de vista diferente a su negocio, lo que puede provocar una mayor debilidad.