Boomer
 Covenant x402
 Claudia
 Pearl
 Quantus
 Bitcoin
 NEAR Protocol

Ideas clave
- Las acciones de AMD han retrocedido desde su máximo de 2026, ya que los valores del sector de los semiconductores pierden impulso.
- Los resultados de Nvidia del 26 de agosto podrían influir en AMD, ya que ofrecerían otra perspectiva sobre el gasto en infraestructura de IA.
- El gráfico diario de AMD muestra una posible bandera alcista, pero el precio tiene que mantenerse por encima de un soporte clave antes de apuntar a los 550 dólares.
Las acciones de AMD han retrocedido desde su máximo de 2026, ahora que los inversores están reevaluando las valoraciones en todo el sector de los semiconductores. Recientemente, las acciones se cotizaban cerca de los 469 dólares, por debajo del máximo del año hasta la fecha, que rondaba los 584 dólares.
Este retroceso se produce a pesar de los sólidos resultados del segundo trimestre de Advanced Micro Devices. Ahora toda la atención se centra en los resultados de Nvidia del 26 de agosto, que podrían influir en la confianza hacia AMD y otros fabricantes de chips relacionados con la IA
Las acciones de AMD reaccionarán a los resultados de Nvidia
Las acciones de Advanced Micro Devices han sufrido un fuerte retroceso en las últimas semanas, ya que los inversores han reaccionado ante la volatilidad que sigue afectando al mercado de valores. Si lo miramos más de cerca, vemos que muchas empresas de semiconductores han bajado en este periodo.
El próximo factor clave a tener en cuenta serán los resultados de Nvidia que se publicarán la semana que viene. Estos resultados son importantes para AMD por dos razones principales. En primer lugar, nos darán más pistas sobre si el sector de los semiconductores va bien.
Los analistas esperan que los próximos resultados muestren que sus ingresos se dispararon un 96 % en el segundo trimestre, hasta superar los 92 000 millones de dólares. Unos buenos resultados serán una buena señal para AMD, una empresa que ha ganado cuota de mercado en el sector.
Al mismo tiempo, los resultados nos darán más detalles sobre sus procesadores Vera, que pretenden plantar cara al dominio de AMD e Intel. A la larga, este negocio podría acabar afectando al de AMD.
El negocio de AMD va viento en popa
Los resultados de Nvidia saldrán a la luz unas semanas después de que AMD publicara unos sólidos resultados financieros que demostraban que su negocio iba a toda máquina. Este crecimiento se debió principalmente a su negocio de centros de datos, que ha seguido ganando cuota de mercado este año.
Estos resultados revelaron que los ingresos de AMD se dispararon un 50 % en el segundo trimestre, hasta superar los 11 560 millones de dólares. En el trimestre anterior había facturado 10 200 millones de dólares. Además, su margen bruto se disparó hasta el 54 %, frente al 40 % anterior.
La mayor parte de los ingresos de AMD procedieron del negocio de los centros de datos, que generó más de 6.700 millones de dólares, mientras que los de los segmentos de clientes y videojuegos alcanzaron los 3.800 millones de dólares. Los ingresos del segmento de sistemas integrados, más reducidos, subieron un 19 % hasta los 977 millones de dólares.
Los analistas que siguen a la empresa esperan que su negocio siga creciendo este año. Se estima que sus ingresos del tercer trimestre serán de 13.000 millones de dólares, lo que supone un aumento del 40 % respecto al año anterior. En total, se espera que los ingresos anuales se disparen un 46 % este año hasta alcanzar los 50.800 millones de dólares, y que alcancen los 87.000 millones el año que viene.
AMD lleva mucho tiempo superando las previsiones, y los recientes resultados de sus principales clientes, como Microsoft, Meta Platforms y Apple, han demostrado que no están reduciendo su gasto.
El problema, sin embargo, es que las acciones de AMD cotizan con una prima significativa en comparación con las de Nvidia, que está creciendo a un ritmo más rápido. AMD tiene una relación precio-beneficio a futuro de 62, mucho más alta que la de Nvidia, que es de 64. Su múltiplo EV/EBITDA a futuro se ha situado en 56, también por encima del 22 de Nvidia. Por eso, es probable que la empresa tenga que hacerlo bien para justificar su valoración.
Las acciones de AMD deben mantenerse por encima del soporte antes de apuntar a los 550 dólares
El objetivo de 550 dólares sigue siendo condicional, en lugar de ser el resultado más probable y garantizado. AMD primero tiene que estabilizarse por encima de la zona de soporte actual y romper la resistencia descendente.
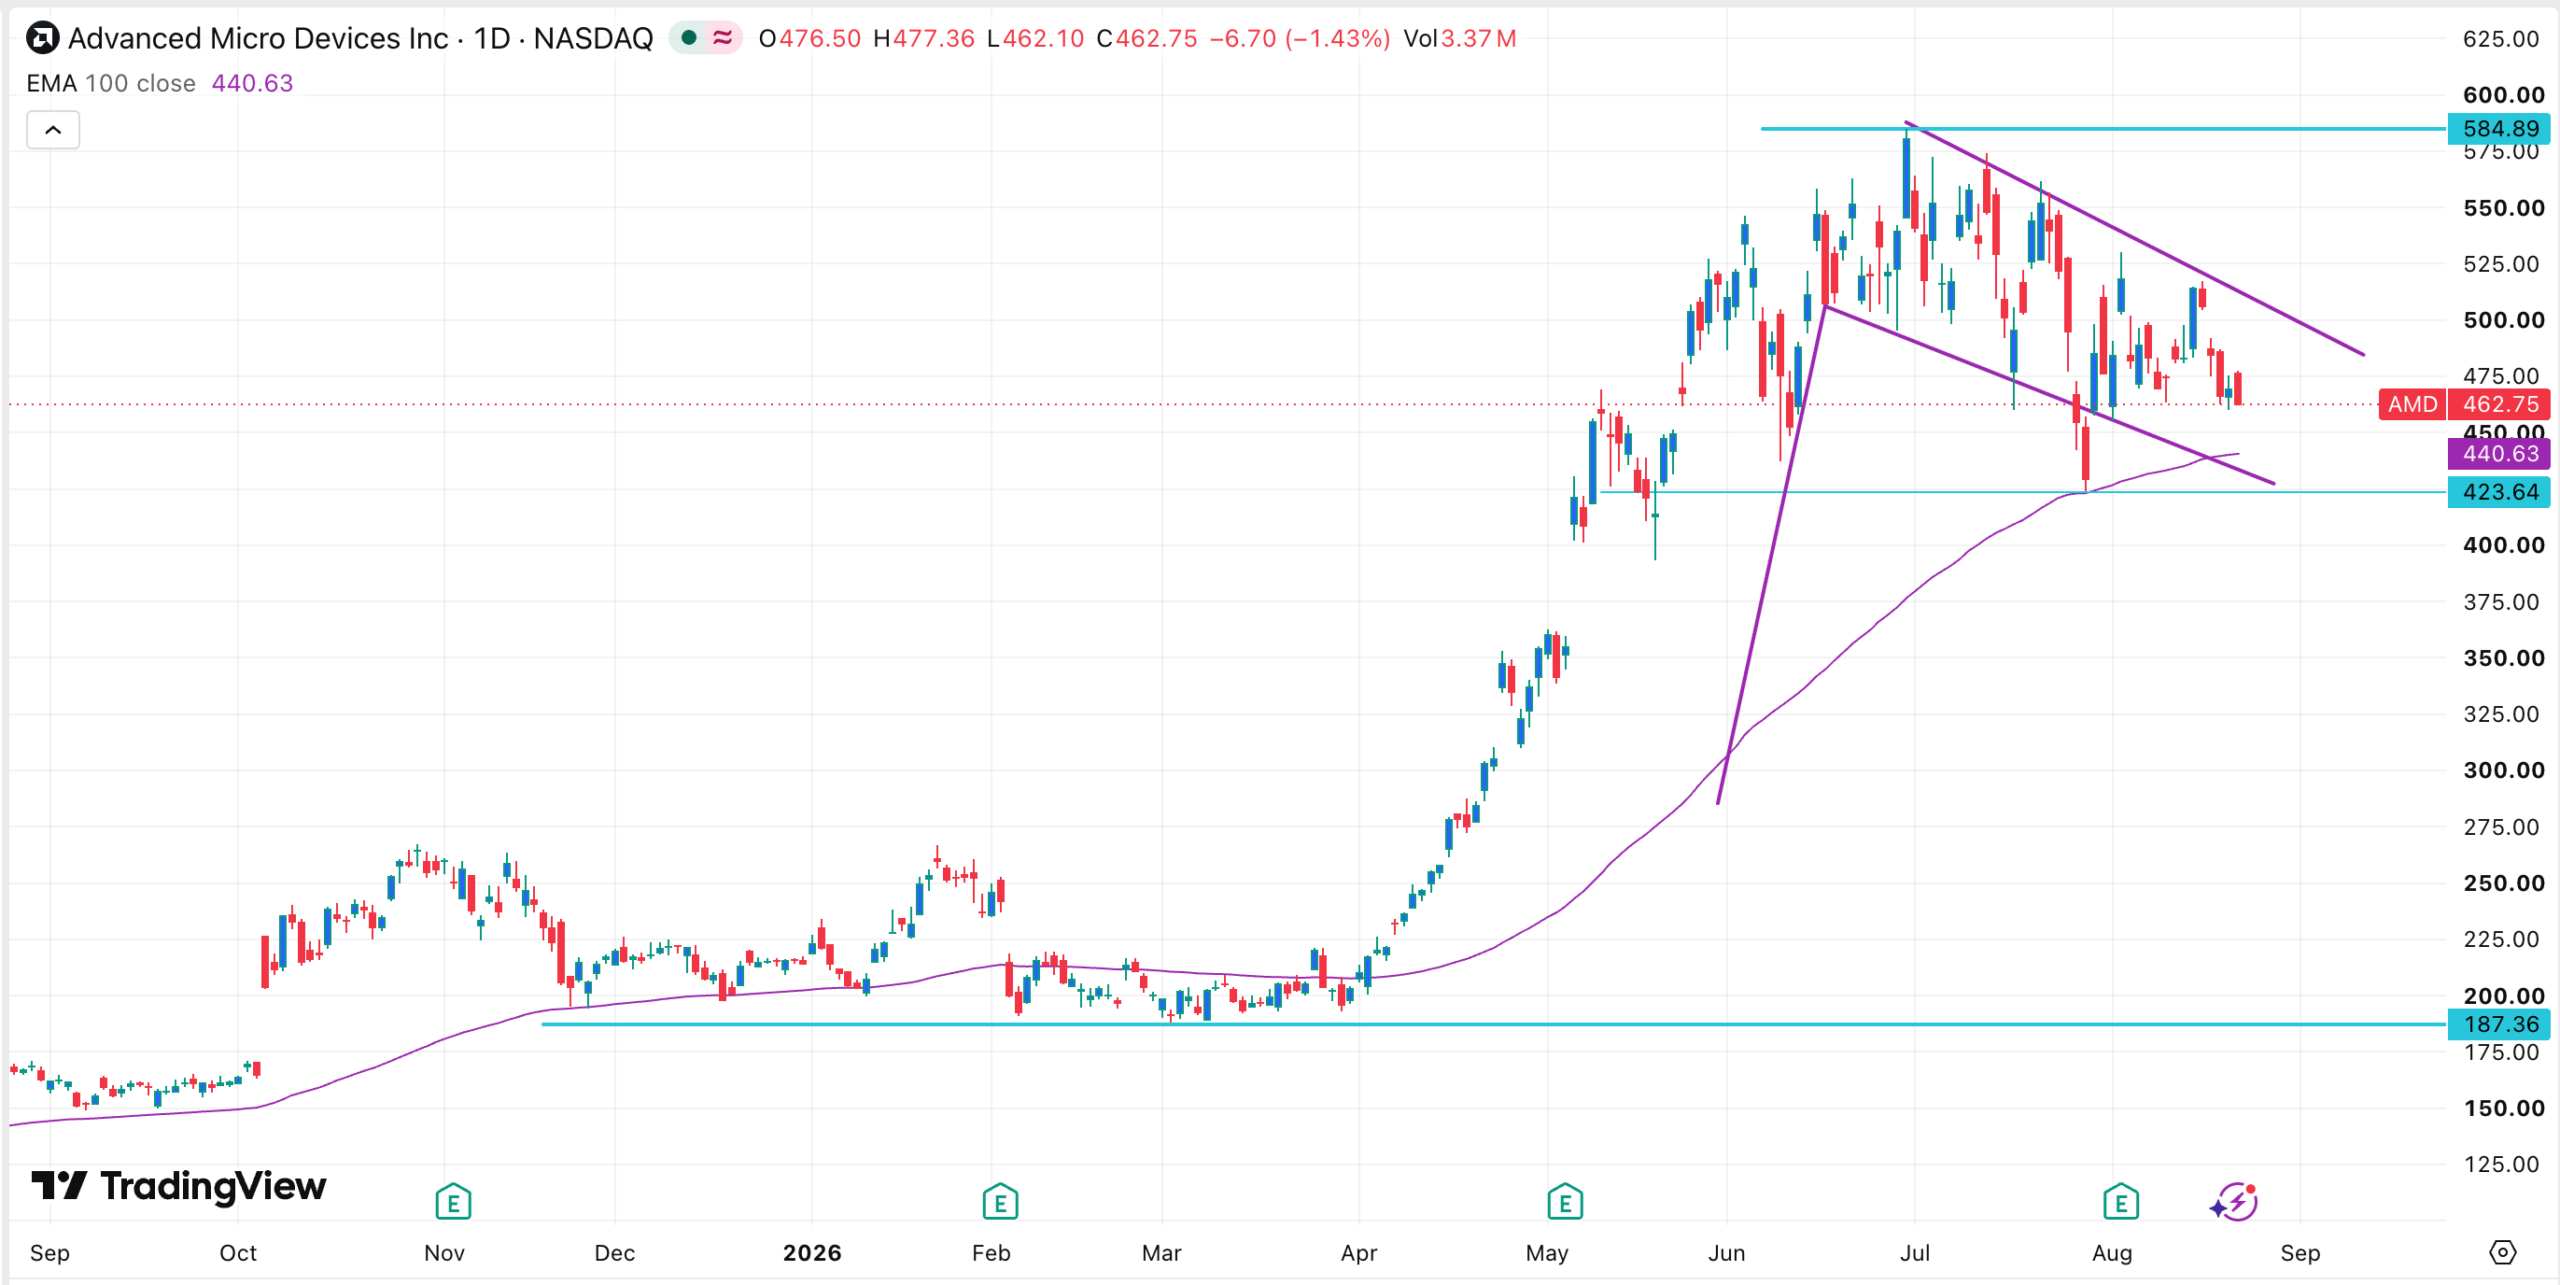
Si se superan los 500 dólares, habría indicios más claros de que los compradores han recuperado el impulso. Una ruptura sostenida podría abrir entonces el camino hacia los 550 dólares y, finalmente, hacia el máximo anterior.
El escenario bajista sigue siendo importante tras el reciente retroceso. Una ruptura por debajo de la media móvil exponencial (EMA) de 100 días debilitaría la hipótesis de la bandera alcista y sugeriría que la corrección se está prolongando.
Por ahora, las acciones de AMD se encuentran entre un sólido crecimiento fundamental y unas elevadas expectativas del mercado. Los resultados de Nvidia del 26 de agosto podrían ser el próximo catalizador para todo el sector, pero AMD aún necesita una ruptura técnica confirmada antes de que el objetivo de los 550 dólares se consolide.
Aviso legal: Este artículo tiene fines meramente informativos y no constituye asesoramiento financiero. Los mercados de valores pueden experimentar fuertes fluctuaciones en los precios.