
 Quack AI
 Bitcoin
 Lighter
 Injective
 Pearl
 Zcash
 Sui

Aperçu des principaux éléments
- Cinq données américaines prévues entre le 5 et le 9 janvier pourraient faire évoluer les marchés.
- Les données ISM sur l’industrie manufacturière et les services ouvrent la semaine.
- Les chiffres de l’emploi non agricole de vendredi concentrent tous les signaux en une seule impression.
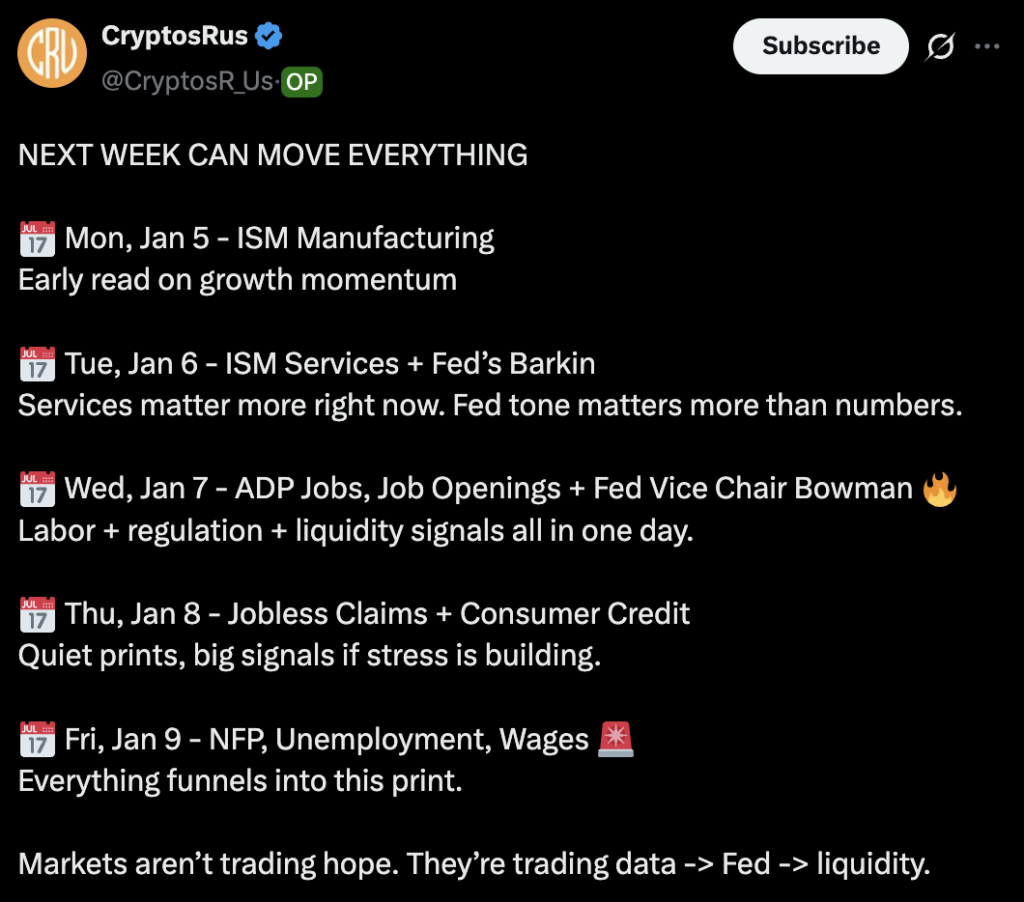
Cinq données américaines prévues entre le 5 et le 9 janvier pourraient modifier l’orientation du marché, les investisseurs surveillant la dynamique économique et les signaux de la politique de la Réserve fédérale.
La séquence comprend les données ISM sur l’industrie et les services, les rapports sur l’emploi et les discours de la Fed. Les marchés négocient sur la transmission des données à la réponse de la Fed aux conditions de liquidité plutôt que sur les attentes de réduction des taux.
Les marchés des crypto-monnaies affichent une volatilité de 3 à 5 fois supérieure à celle des actions face aux signaux macroéconomiques.
Les données de l’ISM sur l’industrie et les services ouvrent la semaine
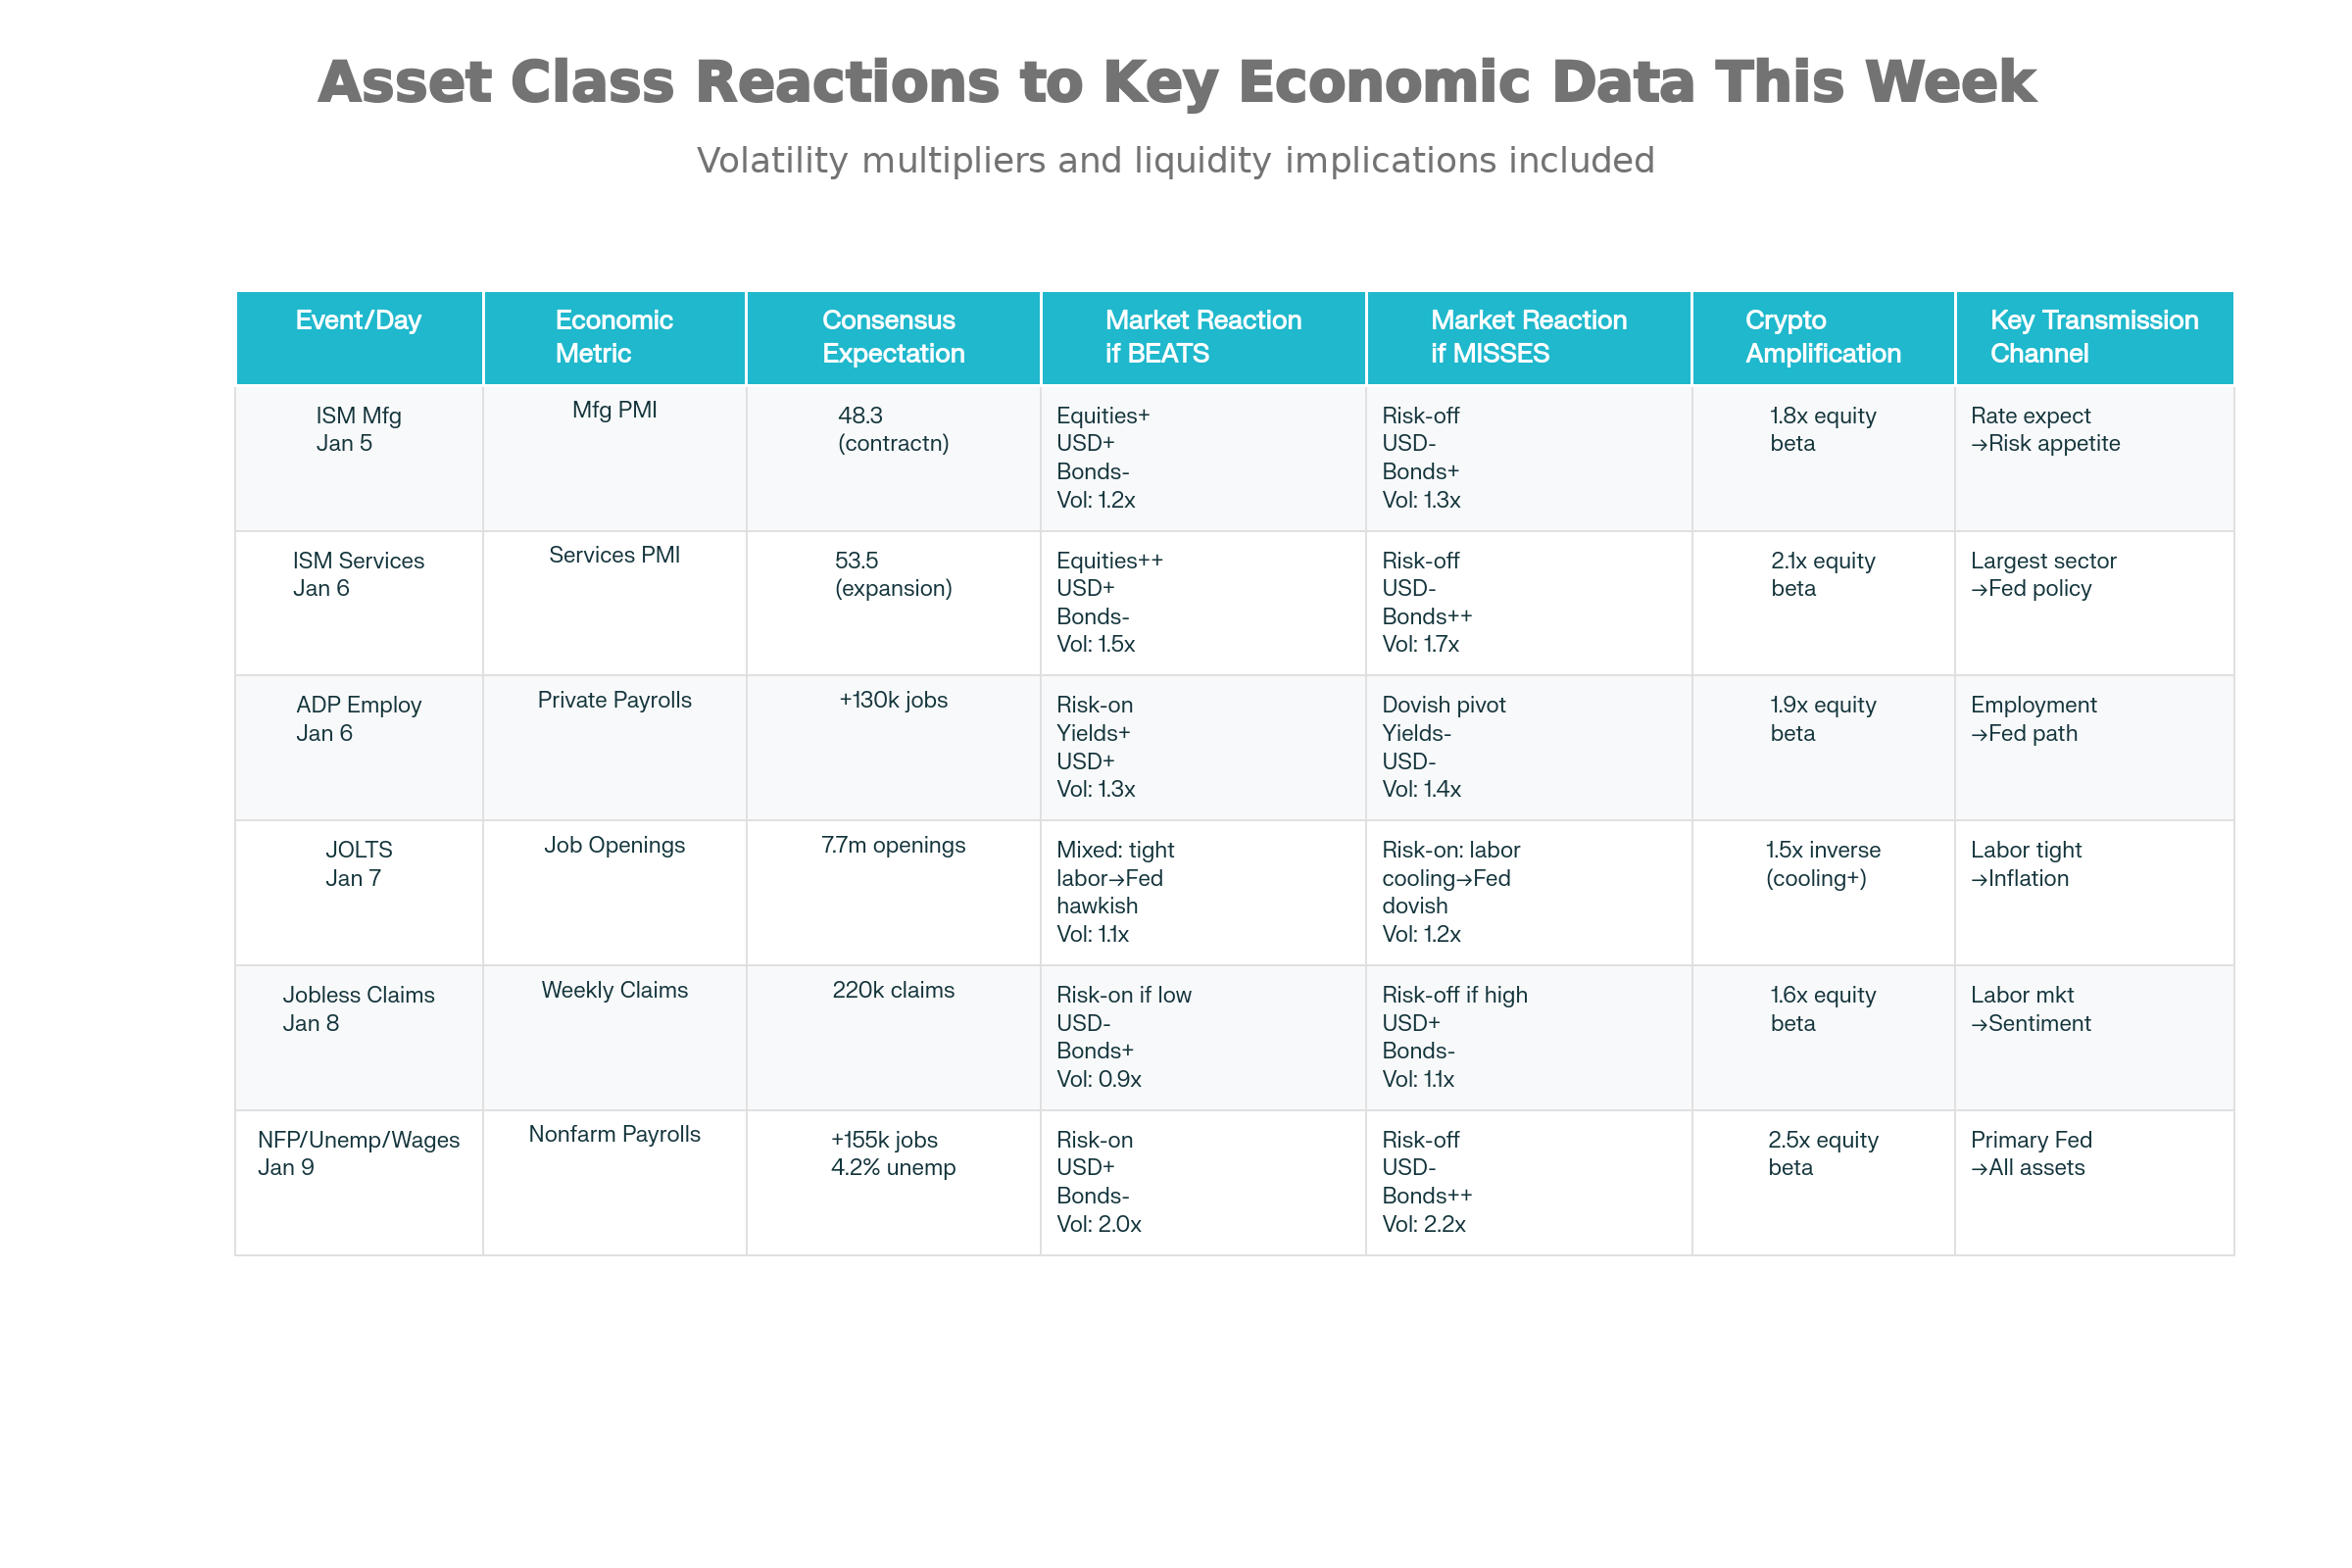
Les données américaines commencent lundi 5 janvier avec la publication de l’ISM Manufacturing PMI. L’indice sert d’indicateur principal de la dynamique économique et de la pression inflationniste.
Le chiffre de novembre s’est établi à 48,2 et constitue le septième mois consécutif de contraction. L’indice montre que 58 % du PIB du secteur est en baisse.
Le secteur manufacturier est confronté à une faiblesse de la demande dans les domaines à forte intensité de capital, notamment les machines, les métaux et les semi-conducteurs. Les entreprises reportent leurs commandes en raison de l’incertitude liée aux tarifs douaniers et de la faiblesse de la demande.
La Réserve fédérale surveille l’ISM en tant qu’indicateur de la croissance du PIB. Une lecture inférieure aux attentes signale une faiblesse en début de cycle qui pourrait renforcer le discours en faveur d’un assouplissement plus important de la part de la Fed.
La réaction du marché varie selon la classe d’actifs. Les actions évoluent de 0,5 à 1 % en fonction de l’impression, tandis que les obligations évoluent à l’inverse, les chiffres les plus bas entraînant des rendements plus faibles. Les crypto-monnaies suivent les actions avec une volatilité de 2 à 3 fois. Le dollar se renforce en raison de la hausse de la croissance, qui réduit les besoins d’assouplissement.
Le mardi 6 janvier, l’indice ISM des services sera publié en même temps qu’un discours du président de la Fed, Tom Barkin. Les services représentent plus de 80 % de l’activité économique américaine, ce qui rend cette publication plus importante que les données manufacturières.
Les données sur l’emploi et les discours de la Fed convergent mercredi
Trois événements importants concernant les données américaines entrent en collision le mercredi 7 janvier. L’ADP Employment Change fournit une mesure de l’emploi dans le secteur privé qui diverge souvent des données officielles.
Les marchés utilisent cette publication comme un précurseur des chiffres de l’emploi non agricole de vendredi. Une faible lecture de l’ADP en dessous de 50 000 suggère que le rapport officiel sur l’emploi ne sera pas à la hauteur, ce qui aurait pour effet immédiat de revoir à la hausse les probabilités de réduction des taux d’intérêt en mars.
Les données JOLTS sur les offres d’emploi révèlent la structure sous-jacente du marché du travail. Les offres d’emploi se sont fortement contractées, les données de novembre montrant une faiblesse durable après que les 7,18 millions d’offres d’emploi de juillet aient atteint leur niveau le plus bas en neuf ans.
La diminution des offres d’emploi indique un ralentissement de la croissance des salaires et une réduction de la pression à la hausse sur l’inflation. La baisse des chiffres de l’enquête JOLTS augmente la probabilité d’un cycle d’assouplissement.
Les marchés des crypto-monnaies sont très sensibles à la faiblesse du JOLTS. Les échecs de l’ADP entraînent des fluctuations quotidiennes de 2 à 4 % des prix du bitcoin.
Le ton de M. Bowman est moins volatil dans l’immédiat, mais il a un impact à plus long terme sur la confiance des institutions. Les trois communiqués de mercredi créent collectivement un potentiel de mouvement important sur le marché.
Les demandes d’allocations chômage et le crédit à la consommation signalent les niveaux de stress
Le jeudi 8 janvier, les demandes initiales d’allocations chômage et les crédits à la consommation seront publiés. Les demandes d’allocations chômage semblent faussement discrètes, mais elles sont porteuses d’un signal important.
Des demandes d’indemnisation durablement faibles, inférieures à 220 000, suggèrent que le risque de licenciement reste contenu, ce qui soutient le paradigme “peu d’embauches, peu d’incendies”. Des demandes d’indemnisation supérieures à 250 000 indiqueraient que les réductions de taux de la Fed affectent les décisions d’embauche.
Le crédit à la consommation mesure la capacité d’emprunt et de dépense des ménages. La baisse de la disponibilité des crédits à la consommation pour les prêts automobiles et les cartes de crédit suggère que les banques resserrent leurs conditions de prêt. Cette mesure est un signe classique de tensions sur les liquidités.
Cette combinaison exige une réponse immédiate de la part de la Fed, sous la forme de réductions plus importantes ou d’une expansion du bilan. Ce test de résistance pousse la Fed à l’assouplissement quantitatif.
Les crypto-monnaies réagissent rarement directement aux demandes d’indemnisation, mais la détérioration du crédit à la consommation déclenche des liquidations à mesure que le sentiment de risque se propage.
Les chiffres de l’emploi non agricole sont les plus importants de la semaine aux États-Unis
Vendredi 9 janvier, publication des chiffres de l’emploi non agricole, du taux de chômage et de la rémunération horaire moyenne. La publication du PFN est le point central de toutes les données hebdomadaires américaines.
Le consensus prévoit 55 000 créations d’emplois en décembre, contre 64 000 en novembre. Le taux de chômage devrait passer de 4,6 % à 4,5 %.
L’économie a besoin d’environ 15 000 emplois par mois pour maintenir le taux de chômage, contre 50 000 emplois par mois les années précédentes.
Un chiffre de 55 000 emplois reste élevé au regard des normes d’équilibre actuelles et n’est pas le signe d’une récession.
L’accélération des salaires incite la Fed à mettre l’accent sur les préoccupations en matière d’inflation et à hésiter à procéder à des réductions. La décélération des salaires favorise le pivotement de la Fed vers l’assouplissement.
Les marchés évaluent actuellement à 50 % la probabilité d’une réduction en mars. Un faible NFP en dessous de 40 000 pourrait faire grimper les probabilités de mars à plus de 70 %, ce qui déclencherait une hausse des risques dans les crypto-monnaies et les actions.




