
 Quack AI
 Pons
 Lighter
 Sui
 NEAR Protocol
 NeoSoul
 Quant

Aperçu des principaux éléments
- Le cours de l’action Nvidia a subi une correction locale ce mois-ci.
- Ce recul est principalement dû à la faiblesse du secteur technologique.
- La société pourrait bénéficier du dernier rapport sur les ventes de TSMC.
Le prix de l’action Nvidia est resté sous pression cette semaine alors que le sentiment de risque a prévalu sur le marché cette semaine. NVDA a chuté jusqu’au niveau de support crucial de 200$, en baisse de 13% par rapport à son plus haut niveau de l’année. Ce recul peut constituer un bon point d’entrée après que TSMC a annoncé que ses ventes ont continué à augmenter en mai.
L’action Nvidia pourrait bénéficier du boom actuel de TSMC
Nvidia, la plus grande société de semi-conducteurs au monde, ne fabrique pas ses puces. Elle les conçoit et les confie à Taiwan Semiconductor, qui gère la plus grande entreprise de fabrication au monde.
C’est pourquoi l’observation des rapports financiers de TSMC peut fournir des indications sur la bonne marche de ses affaires. Dans un communiqué publié aujourd’hui, le 10 juin, TSMC a indiqué que son chiffre d’affaires avait augmenté de 30 % en mai pour atteindre plus de 416 milliards de dollars taïwanais, ce qui équivaut à 13,10 milliards de dollars.
L’entreprise a déclaré que ses activités étaient florissantes en raison de la forte demande en matière d’IA aux États-Unis et dans d’autres pays. Par conséquent, il est probable que les prochains résultats de Nvidia montrent que la croissance de son chiffre d’affaires s’accélère.
Le dernier rapport sur les résultats montre que l’entreprise continue de fonctionner à plein régime. Par exemple, son chiffre d’affaires a bondi de 85 % au premier trimestre pour atteindre 81 milliards de dollars, ce qui est beaucoup plus élevé que ce que les analystes attendaient. Ce chiffre est également supérieur aux prévisions précédentes de l’entreprise.
L’entreprise prévoit un chiffre d’affaires de 91 milliards de dollars pour le deuxième trimestre, un chiffre que nous jugeons très prudent. En conséquence, les analystes estiment que les recettes de l’entreprise dépasseront les 400 milliards de dollars cette année, puis les 558 milliards de dollars l’année prochaine.
L’action NVDA est fortement sous-évaluée
L’un des facteurs clés de NVIDIA est que son activité est devenue très sous-évaluée malgré la croissance continue de son chiffre d’affaires et de sa rentabilité.
Il y a plusieurs façons d’aborder cette question de l’évaluation. L’une d’entre elles consiste à examiner la croissance du chiffre d’affaires et les marges. L’entreprise affiche une croissance annuelle prévisionnelle de ses revenus de 81 %, suivie d’une croissance de 40 % l’année prochaine. Sa marge bénéficiaire nette est de 54 %.
Par conséquent, en utilisant les chiffres de cette année, sa métrique selon la règle des 40 est de 135 %. De même, en utilisant les chiffres de l’année prochaine, son multiple est de 94 %. Tous ces chiffres sont supérieurs à 40, ce qui signifie que l’entreprise est fortement sous-évaluée.
Une autre façon d’examiner sa valorisation consiste à comparer son ratio cours/bénéfice (PE) à terme avec celui de ses concurrents et de l’indice S&P 500. Compte tenu de la forte croissance de son chiffre d’affaires et de sa rentabilité, l’entreprise devrait avoir une évaluation beaucoup plus élevée que tous ces actifs.
Selon FactSet, l’indice S&P 500 a un ratio PE prévisionnel de 21 et une croissance des bénéfices de 28 %. En revanche, malgré une croissance plus forte du chiffre d’affaires et de la rentabilité, la société a un ratio PE à terme de 23 sur une base non GAAP et de 22 sur une base GAAP.
L’autre indicateur de valorisation à prendre en compte est le PEG, qui compare la croissance d’une entreprise à ses bénéfices et à sa croissance. Son multiple est dérisoire (0,52), bien inférieur à la médiane du secteur (1,40).
Analyse technique du cours de l’action Nvidia
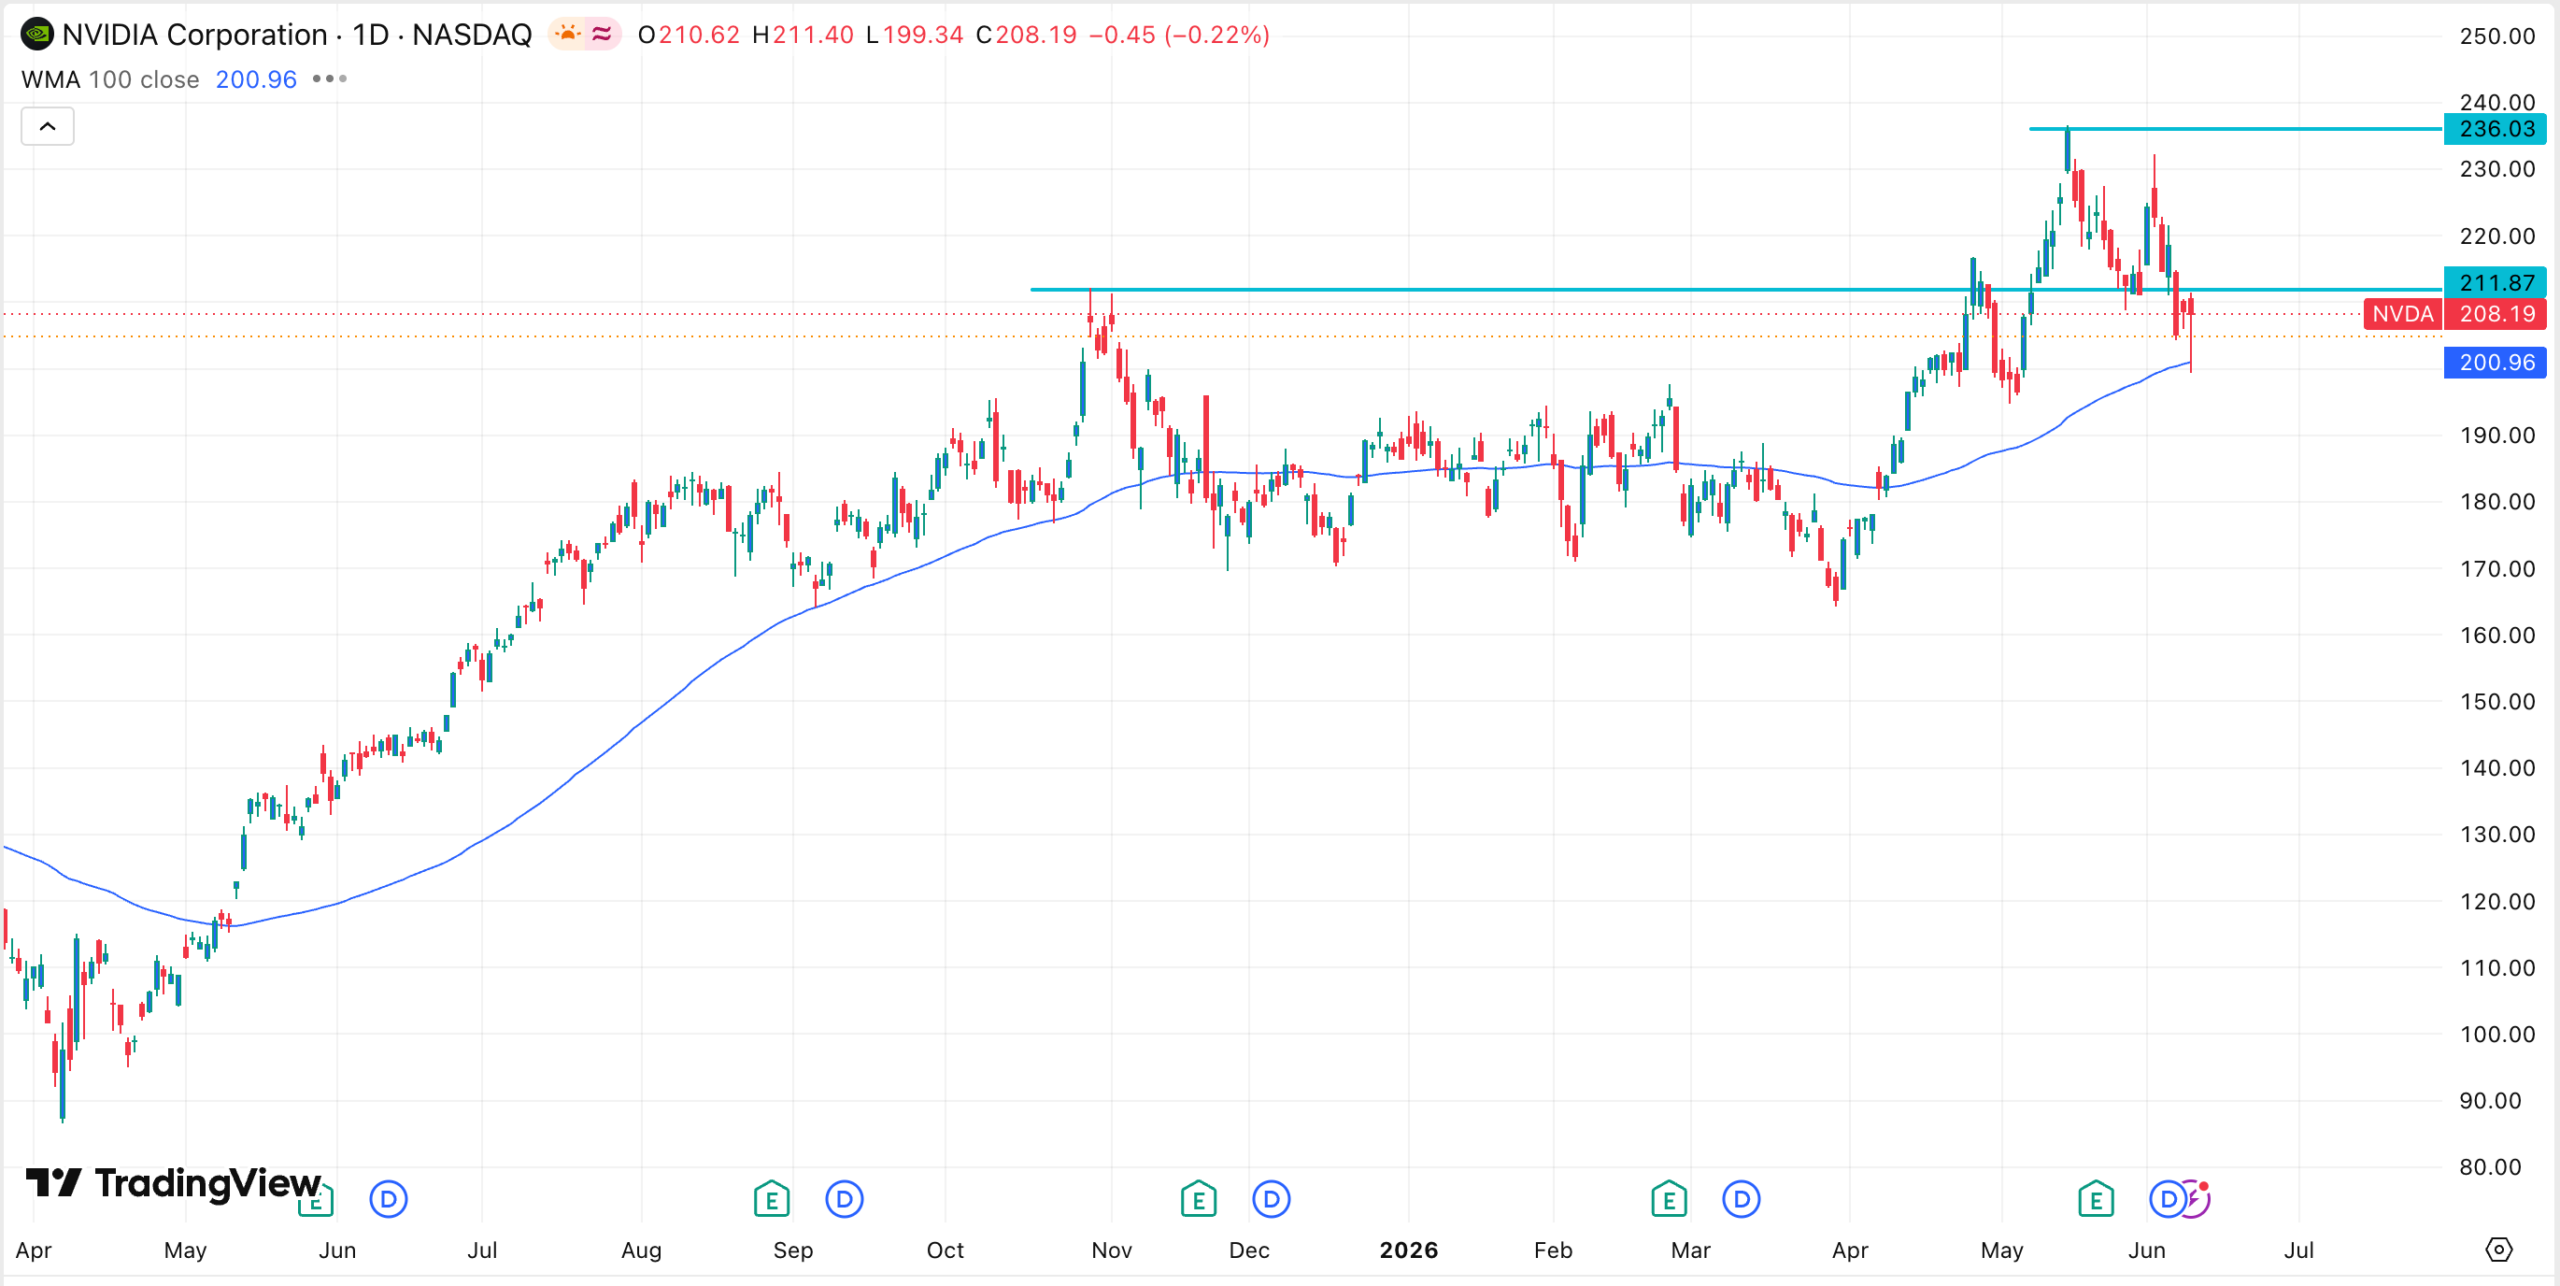
Le graphique journalier montre que le prix de l’action NVDA a subi un important renversement et est entré dans une correction. Il a chuté de plus de 13 % par rapport à son plus haut niveau de l’année et est passé sous le niveau de soutien clé de 212 $.
Certains signes indiquent que l’action a également formé une petite configuration à double sommet, un signe de renversement baissier courant dans l’analyse technique. Cela signifie qu’il pourrait être confronté à une certaine volatilité à court terme.
À plus long terme, cependant, l’action devrait rebondir et éventuellement retester le sommet de 235 $ atteint depuis le début de l’année. Une poussée au-dessus de ce niveau indiquera des gains supplémentaires au fil du temps, le prochain niveau clé à surveiller se situant à 250 $. À l’avenir, l’action pourrait atteindre 300 dollars, les investisseurs appréciant la solidité de ses fondamentaux.




