Quack AI
 Pearl
 Solana
 NEAR Protocol
 Canton
 XRP
 Derive
Ideas clave:
- Los fondos del mercado monetario estadounidense atrajeron 902.000 millones de dólares en entradas netas durante el año pasado, donde sólo en 2025, las entradas de los MMF alcanzaron los 200.000 millones de dólares.
- Impacto sobre esta liquidez que fluye hacia los activos de riesgo.
- Las investigaciones a largo plazo indican que el 10 años estadounidense ha cotizado al IPC más 175, con una inflación del 2,5%, lo que sitúa este 10 años en el 4,25%.
La salida masiva de capital hacia los fondos del mercado monetario (FMM) fue un indicio de la aprensión de los inversores hacia activos de riesgo como el Bitcoin.
Un examen de los flujos acumulados de fondos de inversión y ETF estadounidenses en los últimos 12 meses, la liquidez de los activos de riesgo y el IPC a 10 años y las tasas de inflación de EE.UU. podría ofrecer información sobre la naturaleza de los mercados.
Entrada de capital de los fondos del mercado monetario de EE.UU.
Durante los trimestres transcurridos, los fondos del mercado monetario fueron captados con una adición de 902.000 millones de dólares, que superó a la de los bonos, con 485.000 millones de dólares, y a la de la renta variable, con 443.000 millones de dólares.
Este despliegue se elevó ampliamente en 2025, ya que unos 200.000 millones de dólares de flujos de fondos se habían dirigido hacia el mercado de efectivo. Sin embargo, los flujos se mantuvieron prácticamente constantes en el caso de los bonos y las finanzas de renta variable.
Esto se afirmó con la aceleración de los flujos de fondos del mercado monetario con respecto a mediados de 2024 y el liderazgo de todas las demás clases de activos en mayo de 2025.
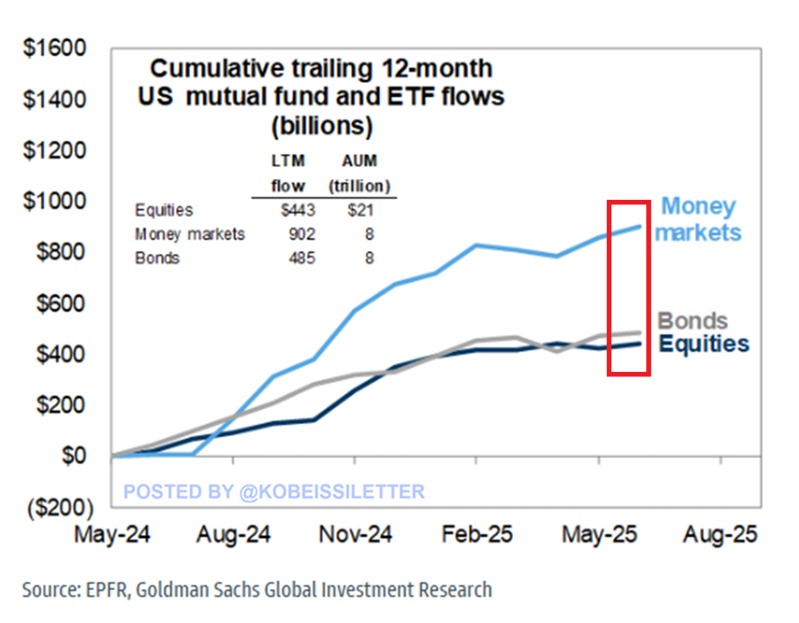
La renta fija y la renta variable, cuyo rendimiento estuvo próximo hasta principios de 2025, se aplanaron. El desplazamiento hacia productos similares al efectivo fue indicativo de aversión al riesgo.
El aumento del entorno de rendimientos y la volatilidad en el movimiento de la renta variable, con riesgo de devaluación de los bonos, contribuyeron a la huida hacia la seguridad, haciendo más atractiva la tenencia de efectivo.
En caso de que prevalecieran estas macrotendencias, el dominio continuo de los mercados monetarios en la dirección de los fondos podría experimentarse incluso en 2025.
Impacto de la liquidez en los activos de riesgo
Este aumento de las entradas en los FMM monetarios reflejó un fuerte cambio de comportamiento de los inversores, ya que el capital buscaba liquidez y ganancias de rendimiento a corto plazo frente a la incertidumbre macroeconómica.
Aunque este movimiento implicaba una actitud de aversión al riesgo, no se trataba de una operación de miedo, sino de un movimiento estratégico.
Los mercados monetarios parecen flexibles gracias a la liquidez y los rendimientos diarios, sin exponerse a la tambaleante renta variable ni necesitar que los tipos de interés vayan en la dirección correcta.
No obstante, este flujo hacia el pueblo es inmediato y directo sobre las inversiones de riesgo. La reducción de los flujos hacia la renta variable y la renta fija puede obstaculizar las ganancias o ralentizarlas.
Pero en caso de estabilización de las condiciones macroeconómicas o de un giro de la Fed, este efectivo marginado podría impulsar un fuerte reequilibrio hacia activos de riesgo y ejercer presión al alza.
Por otra parte, los tipos altos a largo plazo y la falta de claridad de los problemas económicos pueden bloquear el capital en operaciones de seguridad, dejando las economías de riesgo a la baja.
La rotación de la liquidez, a su vez, se transforma no sólo en una cobertura, sino también en una pausa estratégica. Este capital podría redistribuirse o aparcarse, lo que determinaría la dirección del mercado en los próximos meses.
El rendimiento a 10 años en EE.UU. al 4,25% dificulta el crecimiento de las reservas de Bitcoin
Las referencias de rendimiento a largo plazo también añaden presión a los activos alternativos como el Bitcoin. Según el veterano de la renta fija Bill Gross, el Tesoro estadounidense a 10 años ha cotizado históricamente al IPC + 1,75%.
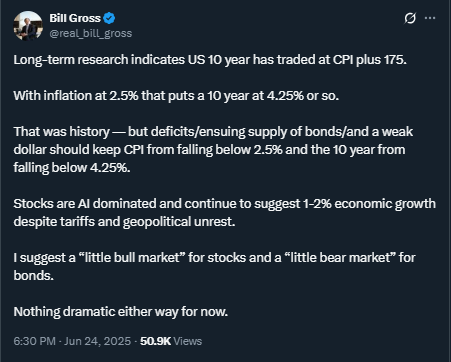
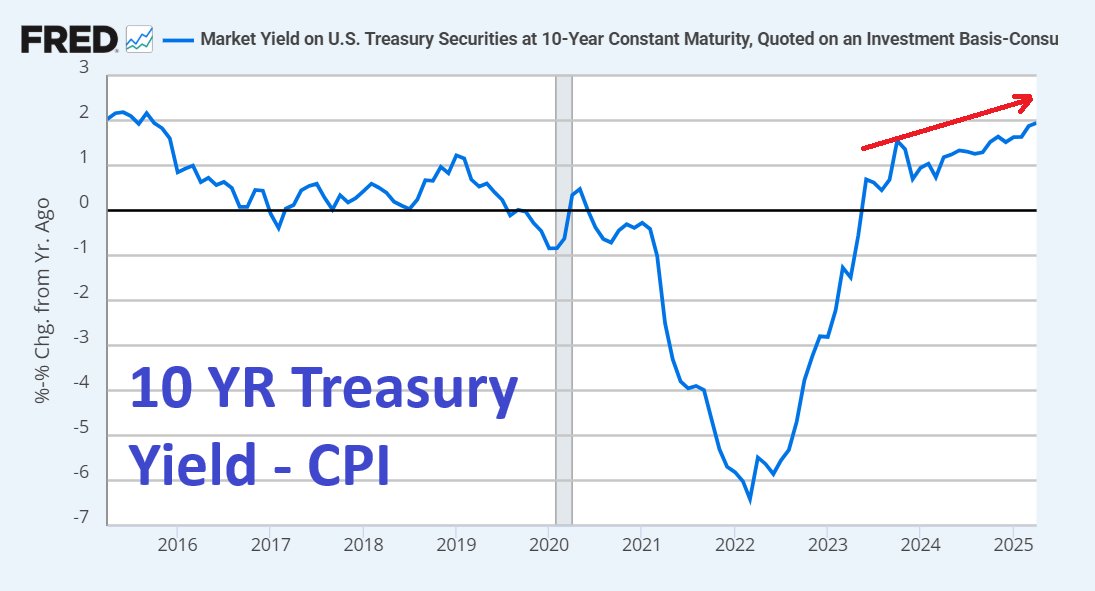
Con una inflación cercana al 2,5%, esto sitúa el rendimiento justo implícito en el 4,25%. Los rendimientos reales actuales se han vuelto decisivamente positivos, elevando el listón para los activos sin rendimiento como Bitcoin.
Unos tipos reales elevados aumentan los costes de los préstamos y limitan los activos de riesgo. A pesar del continuo gasto deficitario estadounidense, la demanda de bonos del Tesoro se mantuvo sólida, impidiendo que el IPC cayera bruscamente.
Este entorno tensa la política fiscal y podría pesar tanto en los mercados de renta variable como en los de criptomonedas. Mientras que los valores tecnológicos pueden beneficiarse de los vientos de cola de la IA, el Bitcoin podría enfrentarse a desafíos a menos que se suavicen las condiciones macroeconómicas.
Aun así, las reservas de Bitcoin podrían seguir siendo atractivas como cobertura. La inestabilidad fiscal, la monetización de la deuda y el riesgo geopolítico respaldan los argumentos a favor de las reservas de valor descentralizadas.
El mercado camina ahora por la cuerda floja entre el dominio del efectivo y el resurgimiento del riesgo. Cómo y cuándo gire la liquidez decidirá si las reservas de Bitcoin crecen o retroceden.
Descargo de responsabilidad
Este artículo sólo tiene fines informativos y no proporciona ningún tipo de asesoramiento financiero, de inversión o de otro tipo. El autor o cualquier persona mencionada en este artículo no son responsables de ninguna pérdida financiera que pueda producirse por invertir o negociar. Por favor, investiga antes de tomar cualquier decisión financiera.