Dacity Coin
 NEAR Protocol
 Pearl
 Pudgy Penguins
 Injective
 Aerodrome Finance
 Pump.fun
Ключевые выводы:
- За последний год американские фонды денежного рынка привлекли 902 миллиарда долларов чистого притока, а только в 2025 году приток средств в MMF достиг 200 миллиардов долларов.
- Воздействие на эту ликвидность, перетекающую в рискованные активы.
- Согласно долгосрочным исследованиям, 10-летние облигации США торгуются на уровне ИПЦ плюс 175 при инфляции в 2,5%, что означает, что 10-летние облигации находятся на уровне 4,25%.
Массовый отток капитала в фонды денежного рынка (MMFs) стал свидетельством того, что инвесторы с опаской относятся к таким рискованным активам, как Биткойн.
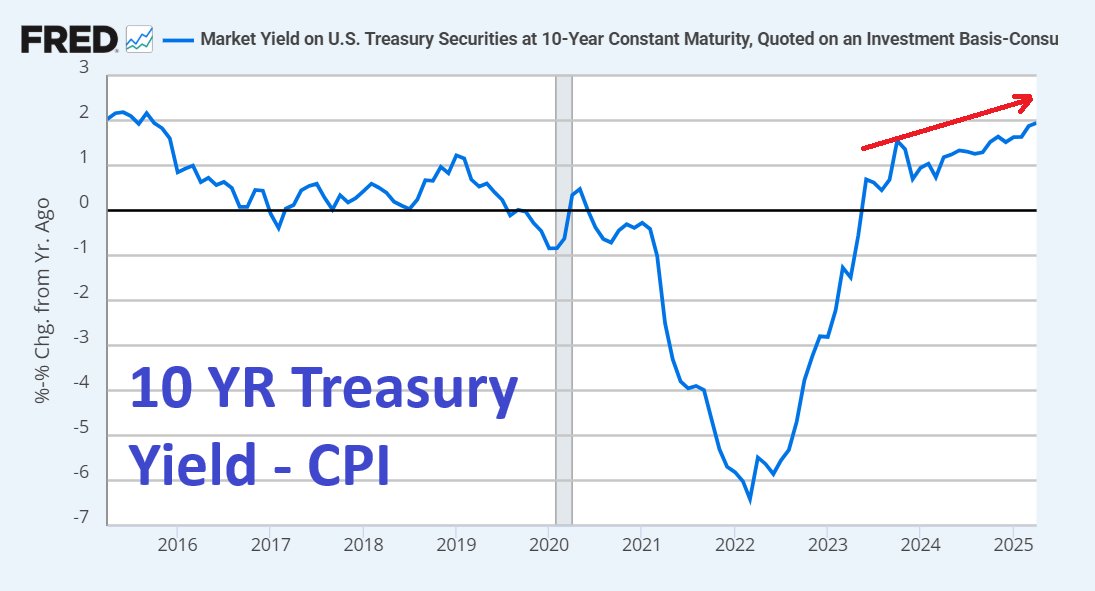
Взгляд на кумулятивные потоки американских взаимных фондов и ETF за 12 месяцев, ликвидность активов, ориентированных на риск, а также на 10-летний индекс потребительских цен и инфляцию в США может дать представление о характере рынков.
Фонды денежного рынка США Приток капитала
За прошедшие кварталы фонды денежного рынка пополнились на 902 млрд. долларов, что превысило показатели по облигациям на 485 млрд. долларов и акциям на 443 млрд. долларов.
В 2025 году эта тенденция значительно усилилась, так как около 200 миллиардов долларов фондовых потоков были направлены на денежный рынок. Однако потоки оставались практически неизменными в случае с облигациями и акциями.
Это подтверждается тем, что потоки средств денежного рынка набирают обороты к середине 2024 года и лидируют среди всех других классов активов к маю 2025 года.
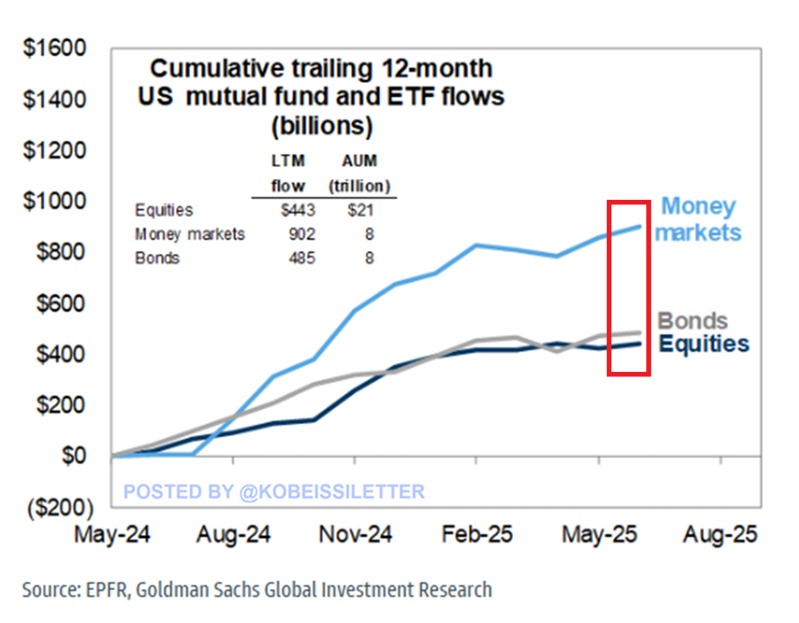
Облигации и акции, чьи показатели были близки до начала 2025 года, сравнялись. Переход к продуктам, похожим на наличные, свидетельствует об уходе от риска.
Рост доходности и волатильность движения акций с риском девальвации облигаций способствовали бегству в безопасное место, делая хранение наличных денег более привлекательным.
Если эти макротенденции будут преобладать, то постоянное доминирование денежных рынков в направлении средств может наблюдаться даже в 2025 году.
Влияние ликвидности на риск по активам
Этот рост притока средств в денежные MMF отразил сильное изменение поведения инвесторов, поскольку капитал стремился к ликвидности и краткосрочному росту доходности в условиях макроэкономической неопределенности.
Несмотря на то, что это движение предполагало снижение риска, оно не было откровенной торговлей страхом, это был стратегический ход.
Денежные рынки кажутся гибкими благодаря ежедневной ликвидности и доходности, не подверженной колебаниям акций и не нуждающейся в том, чтобы процентные ставки двигались в правильном направлении.
Тем не менее, этот приток в город является немедленным и направленным на рискованные инвестиции. Сокращение притока средств в акции и облигации может помешать получению прибыли или замедлить ее рост.
Но в случае стабилизации макроэкономических условий или изменения позиции ФРС эти отложенные деньги могут привести к резкой перебалансировке в рисковые активы и оказать давление на рост.
С другой стороны, долгосрочные высокие ставки и неясность экономических проблем могут заблокировать капитал в безопасных сделках, оставив рисковые экономики в упадке.
Ротация ликвидности, в свою очередь, превращается не только в хеджирование, но и в стратегическую паузу. Этот капитал можно либо перераспределить, либо припарковать, что определит направление движения рынка в ближайшие месяцы.
Доходность 10-летних облигаций США на уровне 4,25% препятствует росту запасов биткоина
Долгосрочные эталоны доходности также оказывают давление на альтернативные активы, такие как Биткойн. По словам ветерана рынка ценных бумаг с фиксированной доходностью Билла Гросса, 10-летняя казначейская облигация США исторически торгуется на уровне ИПЦ + 1,75%.
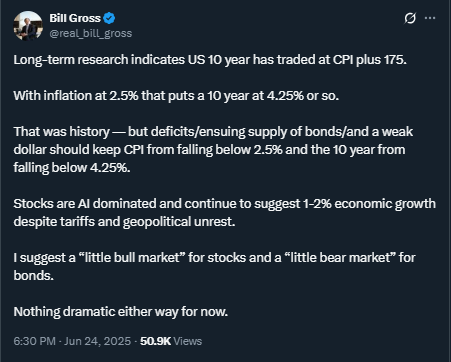
Учитывая инфляцию на уровне 2,5%, предполагаемая справедливая доходность составляет 4,25%. Текущая реальная доходность стала решительно положительной, что повышает планку для таких недоходных активов, как Биткойн.
Высокие реальные ставки увеличивают стоимость заимствований и сдерживают рискованные активы. Несмотря на продолжающиеся дефицитные расходы США, спрос на казначейские обязательства оставался высоким, что не позволило индексу потребительских цен резко упасть.
Такая обстановка напрягает фискальную политику и может оказать давление как на фондовые, так и на криптовалютные рынки. В то время как технологические акции могут выиграть от попутного ветра ИИ, Биткойн может столкнуться с проблемами, если макроэкономические условия не смягчатся.
Тем не менее, резервы Биткойна могут сохранять свою привлекательность в качестве хеджирования. Фискальная нестабильность, монетизация долга и геополитический риск поддерживают идею децентрализованных хранилищ стоимости.
Сейчас рынок ходит по натянутому канату между доминированием наличных и возрождением риска. От того, как и когда произойдет ротация ликвидности, будет зависеть, будут ли резервы Биткойна расти или отступать.
Отказ от ответственности
Эта статья предназначена исключительно для информационных целей и не дает никаких финансовых, инвестиционных или иных советов. Автор или любые люди, упомянутые в этой статье, не несут ответственности за любые финансовые потери, которые могут возникнуть в результате инвестирования или торговли. Пожалуйста, проведите свое исследование, прежде чем принимать какие-либо финансовые решения.