
 Quack AI
 NEAR Protocol
 Lighter
 Bitway
 Pearl
 Quantus
 Sui

Ideas clave
- Las acciones de Tesla se acercan a su máximo en lo que va de año antes de sus resultados.
- Persiste la preocupación por su altísima valoración.
- La acción ha formado un patrón de doble techo, lo que indica una posible inversión.
El precio de las acciones de Tesla se ha duplicado con creces desde su nivel más bajo de abril, ya que los inversores han pasado de sus retos en el sector de los vehículos eléctricos a su futuro en la IA. El miércoles cotizaba a 442 $, mientras los operadores esperaban sus resultados del tercer trimestre y persistía la preocupación por la valoración.
El precio de las acciones de Tesla en peligro por la preocupación sobre su valoración
Hay algunas preocupaciones a las que se enfrentan las acciones de Tesla al publicar sus resultados financieros. Una de las mayores es el hecho de que se ha convertido en una de las empresas más valoradas de Wall Street.
Sus problemas de valoración son notables, ya que su negocio no va bien. Los datos recopilados por Seeking Alpha muestran que la empresa tiene una relación precio/beneficios (PER) de 316 y un múltiplo de 263.
Sin tener en cuenta los PCGA, la empresa tiene un PER a plazo de 260 y uno a la espera de 206. Son cifras enormes si tenemos en cuenta que el índice S&P 500 tiene un PER a plazo de 22. Otros fabricantes de automóviles, como Ford y General Motors, tienen múltiplos inferiores a 10. Otros fabricantes de automóviles como Ford y General Motors tienen un múltiplo inferior a 10.
Es habitual que las empresas de rápido crecimiento con amplios “moats” atraigan valoraciones superiores. Por ejemplo, una empresa como Visa, que tiene una cuota de mercado dominante en el sector del procesamiento de pagos, siempre ha sido muy valorada.
Del mismo modo, es fácil justificar la valoración de Nvidia, ya que la empresa es un actor dominante en la industria de los semiconductores. Los analistas estiman que los ingresos de la empresa en el tercer trimestre aumentaron más de un 55%.
Además, era fácil justificar la valoración de Tesla hace unos años, cuando experimentaba un fuerte crecimiento. También era una empresa de rápido crecimiento, ya que sus ingresos pasaron de 31.000 millones de dólares en 2020 a 53.000 millones en 2021.
Tesla ya no crece
Las cosas han cambiado en los últimos años, y Tesla ha pasado de ser un jugador ofensivo a jugar a la defensiva. Los analistas esperan que los resultados muestren que sus ingresos se situaron en 26.700 millones de dólares en el tercer trimestre, un 6% más que en el mismo periodo del año anterior.
El aumento de los ingresos se deberá a que los clientes estadounidenses se apresuraron a comprar sus vehículos antes de que finalizara el incentivo fiscal de 7.500 $. Se espera que su beneficio por acción (BPA) sea de 56 céntimos, frente a los 72 céntimos del mismo periodo del año anterior.
Los analistas también ven la previsión de ingresos del cuarto trimestre en 25.460 millones de dólares, un 3,62% menos que en el mismo periodo del año pasado. Tal cifra situará sus ingresos anuales en 94.000 millones de dólares, por debajo de los 98.000 millones que obtuvo en 2024.
Según Bloomberg, los inventores justifican la valoración basándose en la promesa de Elon Musk de que puede convertirse en un actor importante en la industria de la inteligencia artificial. Para ello está invirtiendo en soluciones de autoconducción total (FSD) y en sus robots Optimums.
Aunque estas industrias son prometedoras, los analistas citados en el artículo de Bloomberg señalaron que a la empresa le queda un largo camino por recorrer para empezar a ganar dinero en ellas.
Análisis técnico del precio de las acciones de Tesla
El gráfico semanal muestra que la cotización de TSLA ha rebotado desde el mínimo en lo que va de año de 214 $ en abril hasta los 443 $ actuales. Se ha mantenido dentro de este rango en las últimas semanas mientras los inversores esperan sus resultados financieros trimestrales.
El precio de las acciones de Tesla se ha mantenido muy por encima de las Medias Móviles Exponenciales (EMA) de 50 y 100 semanas. Aunque esto es bueno, existe el riesgo de que sufra una reversión a la media, una situación en la que un activo retrocede a sus medias históricas.
El otro riesgo es que la acción ha formado un patrón de doble techo en 469 $, su nivel más alto este año y en diciembre del año pasado. La línea del cuello está en 215 $.
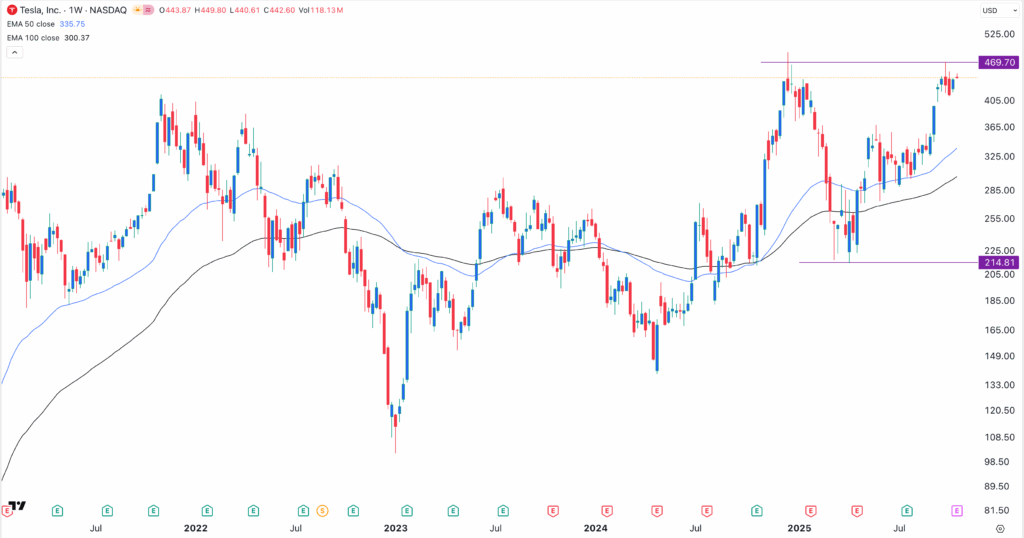
Por lo tanto, es probable que la acción tenga una ruptura bajista tras los resultados financieros. Si esto ocurre, el siguiente nivel clave a vigilar será el nivel psicológico de 400 $, seguido de la EMA de 50 semanas en 335 $. Un movimiento por encima del nivel de doble techo invalidará la previsión bajista del precio de las acciones de Tesla.




