
 Pearl
 Pudgy Penguins
 NEAR Protocol
 Quack AI
 Canton
 Starknet
 Derive

Ideas clave
- El precio de las acciones de NVIDIA retrocedió hasta un nivel de soporte crucial.
- Ha completado el patrón de ruptura y repetición.
- Algunos catalizadores notables, como el crecimiento de sus ingresos, apuntan a un repunte.
El precio de las acciones de NVIDIA bajó por cuarta sesión consecutiva, cayendo a su nivel más bajo desde el 7 de mayo. El retroceso se produjo tras unos sólidos resultados trimestrales y pareció estar impulsado en gran medida por la recogida de beneficios tras un fuerte repunte a principios de año.
A pesar del descenso, los indicadores técnicos sugirieron que la acción se acercaba a una importante zona de soporte que los operadores siguen vigilando de cerca.
El precio de las acciones de NVIDIA vuelve a probar un nivel de ruptura importante
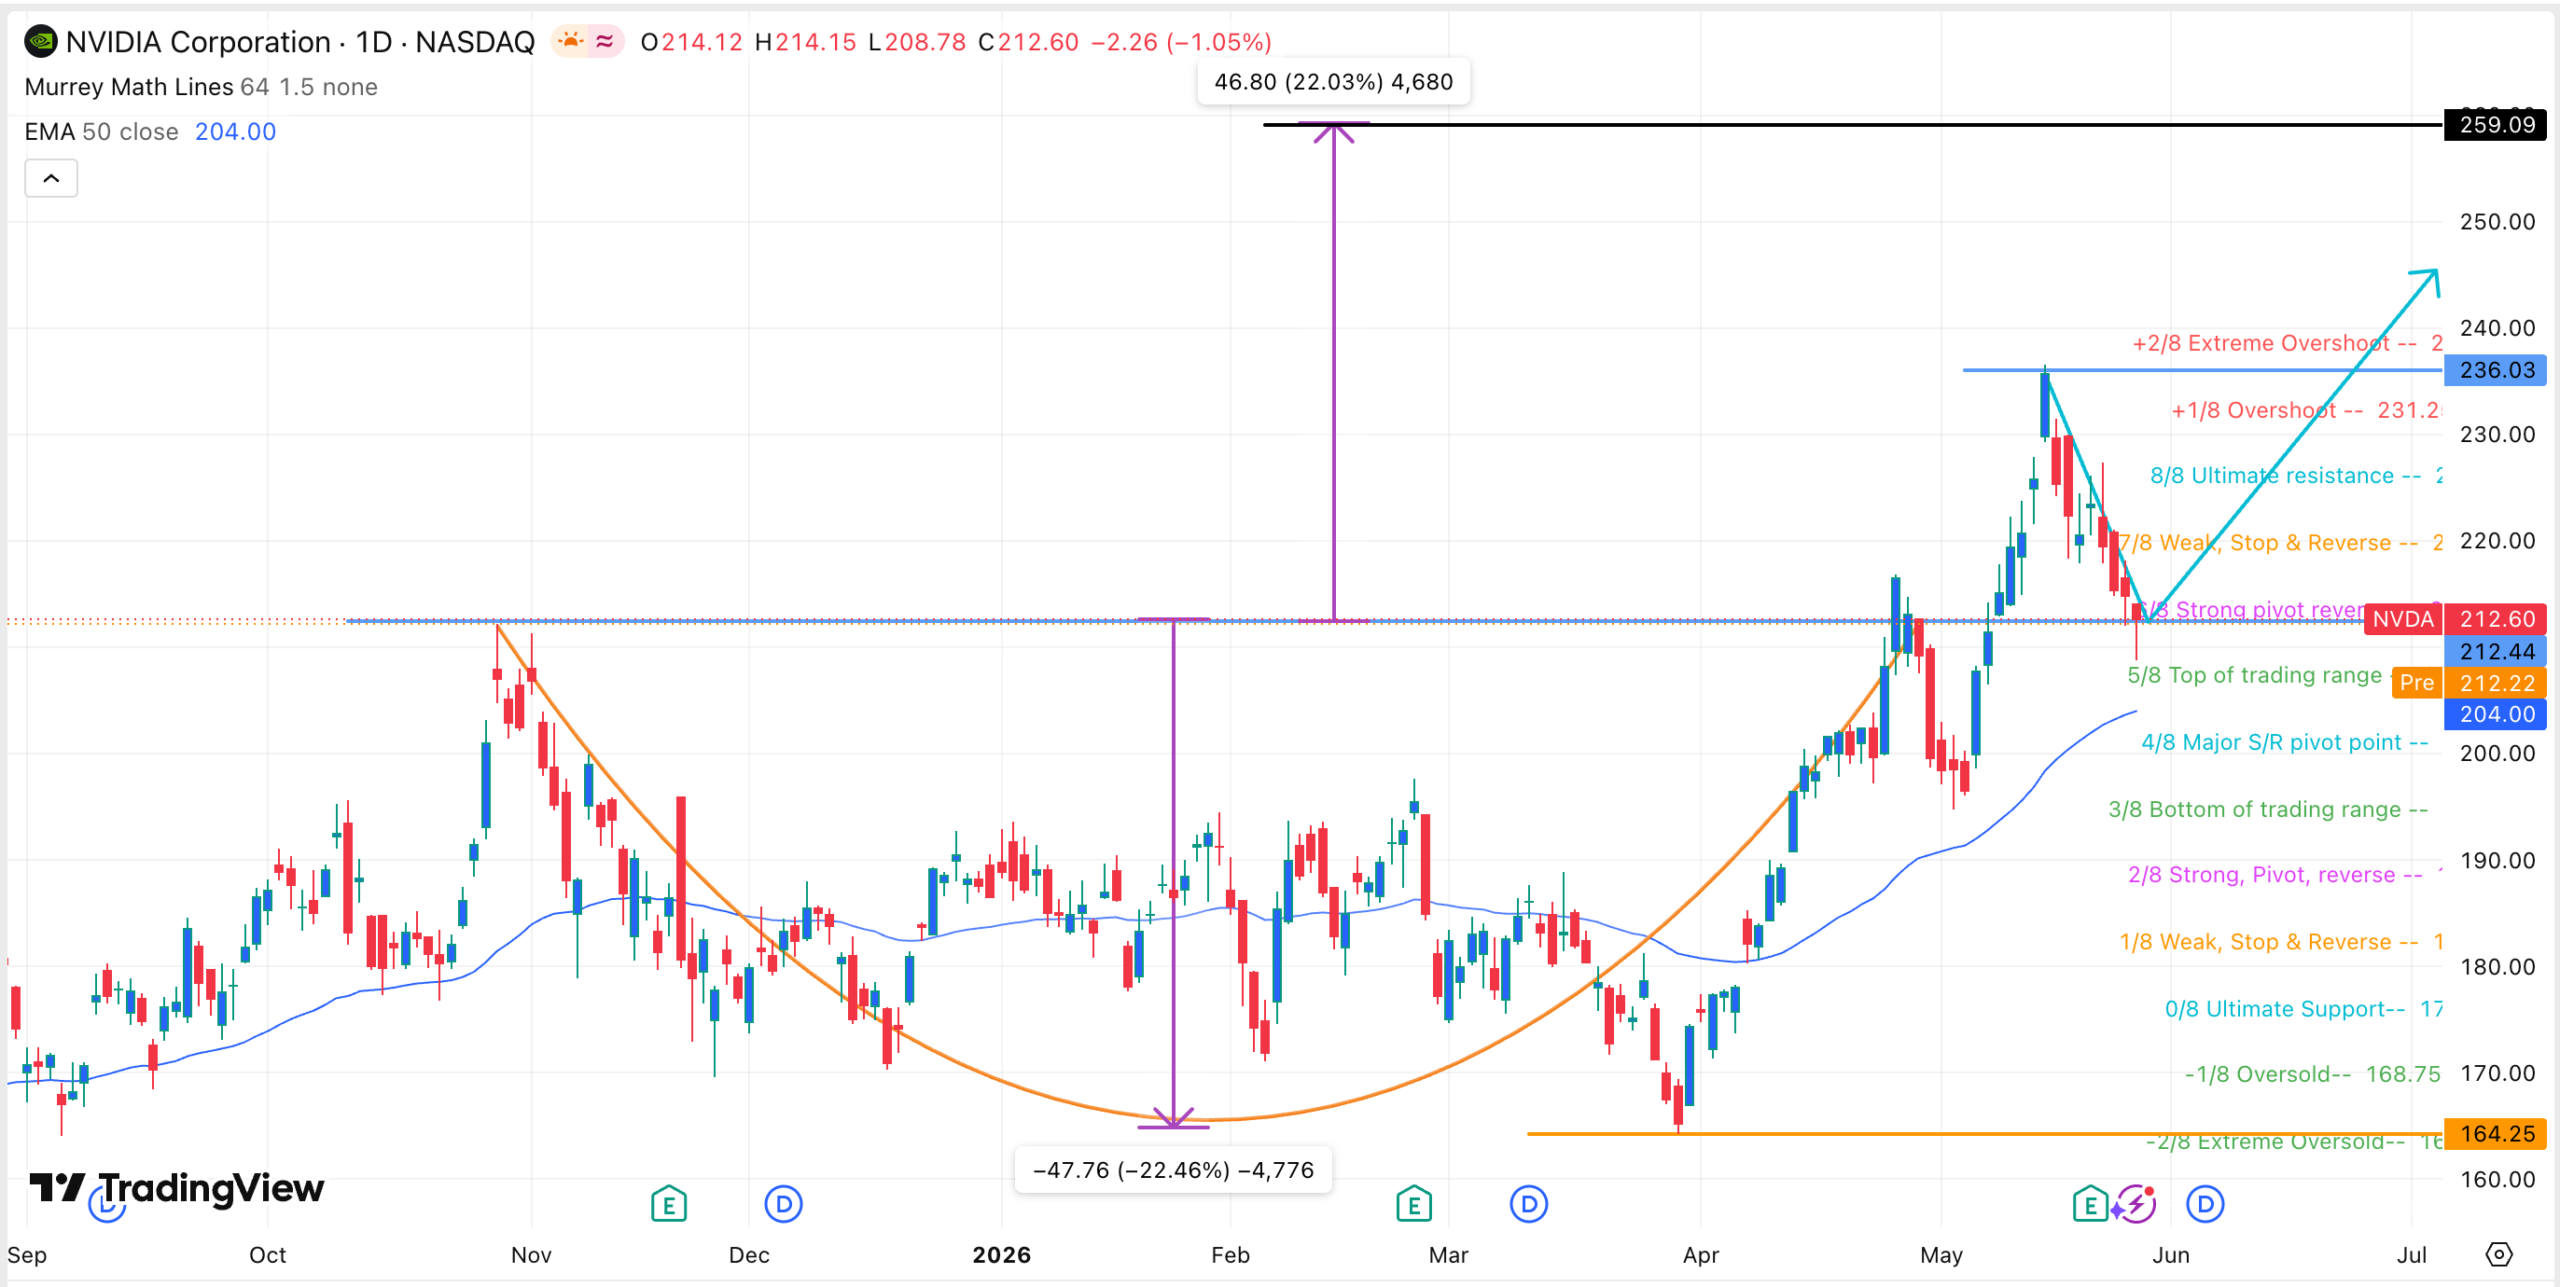
El gráfico diario muestra que la cotización de NVDA se ha desplomado en los últimos días. Irónicamente, este retroceso comenzó después de que la empresa publicara unos sólidos resultados financieros la semana pasada.
Una mirada más atenta a este gráfico muestra que este retroceso forma parte de la pauta de ruptura y repetición, una señal de continuación habitual en el análisis técnico. En este caso, ha vuelto a probar el soporte clave de 212,60 $, la parte superior del patrón de la taza y el mango. Este precio también coincidió con el pivote fuerte, nivel de inversión de la herramienta Murrey Math Lines.
C&H es una señal de continuación común que se compone de una resistencia horizontal, un fondo redondeado y un retroceso. En este caso, la copa tiene una profundidad del 23%. Si se mide la misma distancia desde la parte superior de la copa, se obtiene un objetivo de 260 $, mucho más alto que los 212 $ actuales.
La previsión alcista quedará invalidada si el precio cae por debajo del punto pivote S/R Mayor en 200 $. Un movimiento por debajo de ese nivel invalidará la previsión alcista y apuntará a más caídas.
NVIDIA está disparando todos los cilindros
El actual desplome de la cotización de NVDA se debe a que los inversores recogen beneficios tras dispararse un 45% desde su punto más bajo en marzo de este año. Es habitual que las acciones y otros activos retrocedan tras experimentar un gran repunte, ya que los inversores se reservan beneficios.
Sin embargo, en realidad, hay indicios de que NVIDA está funcionando a pleno rendimiento, con catalizadores clave que la impulsarán al alza a largo plazo. Por ejemplo, los resultados más recientes mostraron que su negocio siguió creciendo en el primer trimestre.
Sus ingresos aumentaron un 85% en el primer trimestre, hasta superar los 80.000 millones de dólares, y la dirección prevé unos ingresos anuales de 91.000 millones de dólares en el segundo trimestre. Después, se espera que la empresa supere los 100.000 millones de dólares de ingresos en el tercer trimestre.
NVIDIA se está beneficiando de la creciente demanda de sus GPU, que se han convertido en las más avanzadas del sector de la IA. Además, la empresa ha creado la Arquitectura de Dispositivos Computacionales Unificados (Compute Unified Device Architecture, CUDA), un paquete de software que activa las GPU NVIDIA para el procesamiento de propósito general. CUDA es el estándar de oro en su sector, superando a soluciones similares como AMD ROCm y Triton de OpenAI.
Los analistas son optimistas y creen que NVIDIA tiene más margen de crecimiento en los próximos años a medida que continúe el auge de la IA. Después de esta etapa, es probable que tenga un papel que desempeñar en la era de la computación cuántica.
Un área de crecimiento es China, donde empresas como Alibaba, Tencent y JD han sido autorizadas a comprar sus chips H200 menos avanzados. Jensen Huang cree que China puede generar más de 50.000 millones de dólares en ingresos anuales para la empresa.
La empresa también tiene más espacio para crecer en el sector de las CPU, que ha empezado a experimentar un auge. La demanda de CPU se está viendo impulsada por el continuo crecimiento de los agentes de IA.
Y lo que es más importante, a pesar de todas estas métricas, NVIDIA sigue cotizando a precio de ganga. Aunque su relación precio/beneficios (PE) a doce meses vista (TTM) de 33 es un poco alta, su múltiplo a futuro es de 22.
Este múltiplo es ligeramente inferior a la media de 22 del índice S&P 500. Además, la empresa tiene uno de los mejores múltiplos de la regla de los 40. Tiene un crecimiento previsto de los ingresos del 70% y un margen de beneficio neto del 55%. Esto le da un múltiplo del 125%, y es una de las razones por las que la mayoría de los analistas son optimistas respecto a la empresa.




