Boomer
 hi
 Covenant x402
 NEAR Protocol
 Injective
 Quantus
 Solana

Ideas clave
- El precio de las acciones de NVIDIA ha retrocedido en los últimos días a pesar de sus buenos resultados.
- La empresa tiene unos de los mejores datos técnicos, ya que ha formado un patrón de taza y mango.
- La empresa está muy infravalorada, con un PER a plazo que cae a 22.
El precio de las acciones de NVIDIA se ha desplomado tras sus resultados, que fueron mejores de lo esperado. Ha caído a 215 $ desde el máximo del año hasta la fecha de 236 $. Aun así, hay al menos cuatro razones clave por las que las acciones se recuperarán a corto plazo.
Los datos técnicos del precio de las acciones de NVIDIA sugieren que es posible un rebote
Una mirada más atenta al gráfico diario muestra que el precio de las acciones de NVIDIA formó un patrón de taza y asa, una señal de continuación común. Este patrón está formado por una resistencia horizontal, que está en 215 $, y un fondo redondeado. También tiene un asa, que, en este caso, se produjo entre el 27 de abril y el 7 de mayo.
El valor realizó una fuerte ruptura alcista por encima de la copa y alcanzó su máximo histórico de 236 $. Por lo tanto, el retroceso actual forma parte de un patrón conocido como ruptura y retesteo, que es una señal de continuación habitual. En la mayoría de los casos, cuando un activo rompe al alza, suele retestear ese nivel de soporte antes de la continuación.
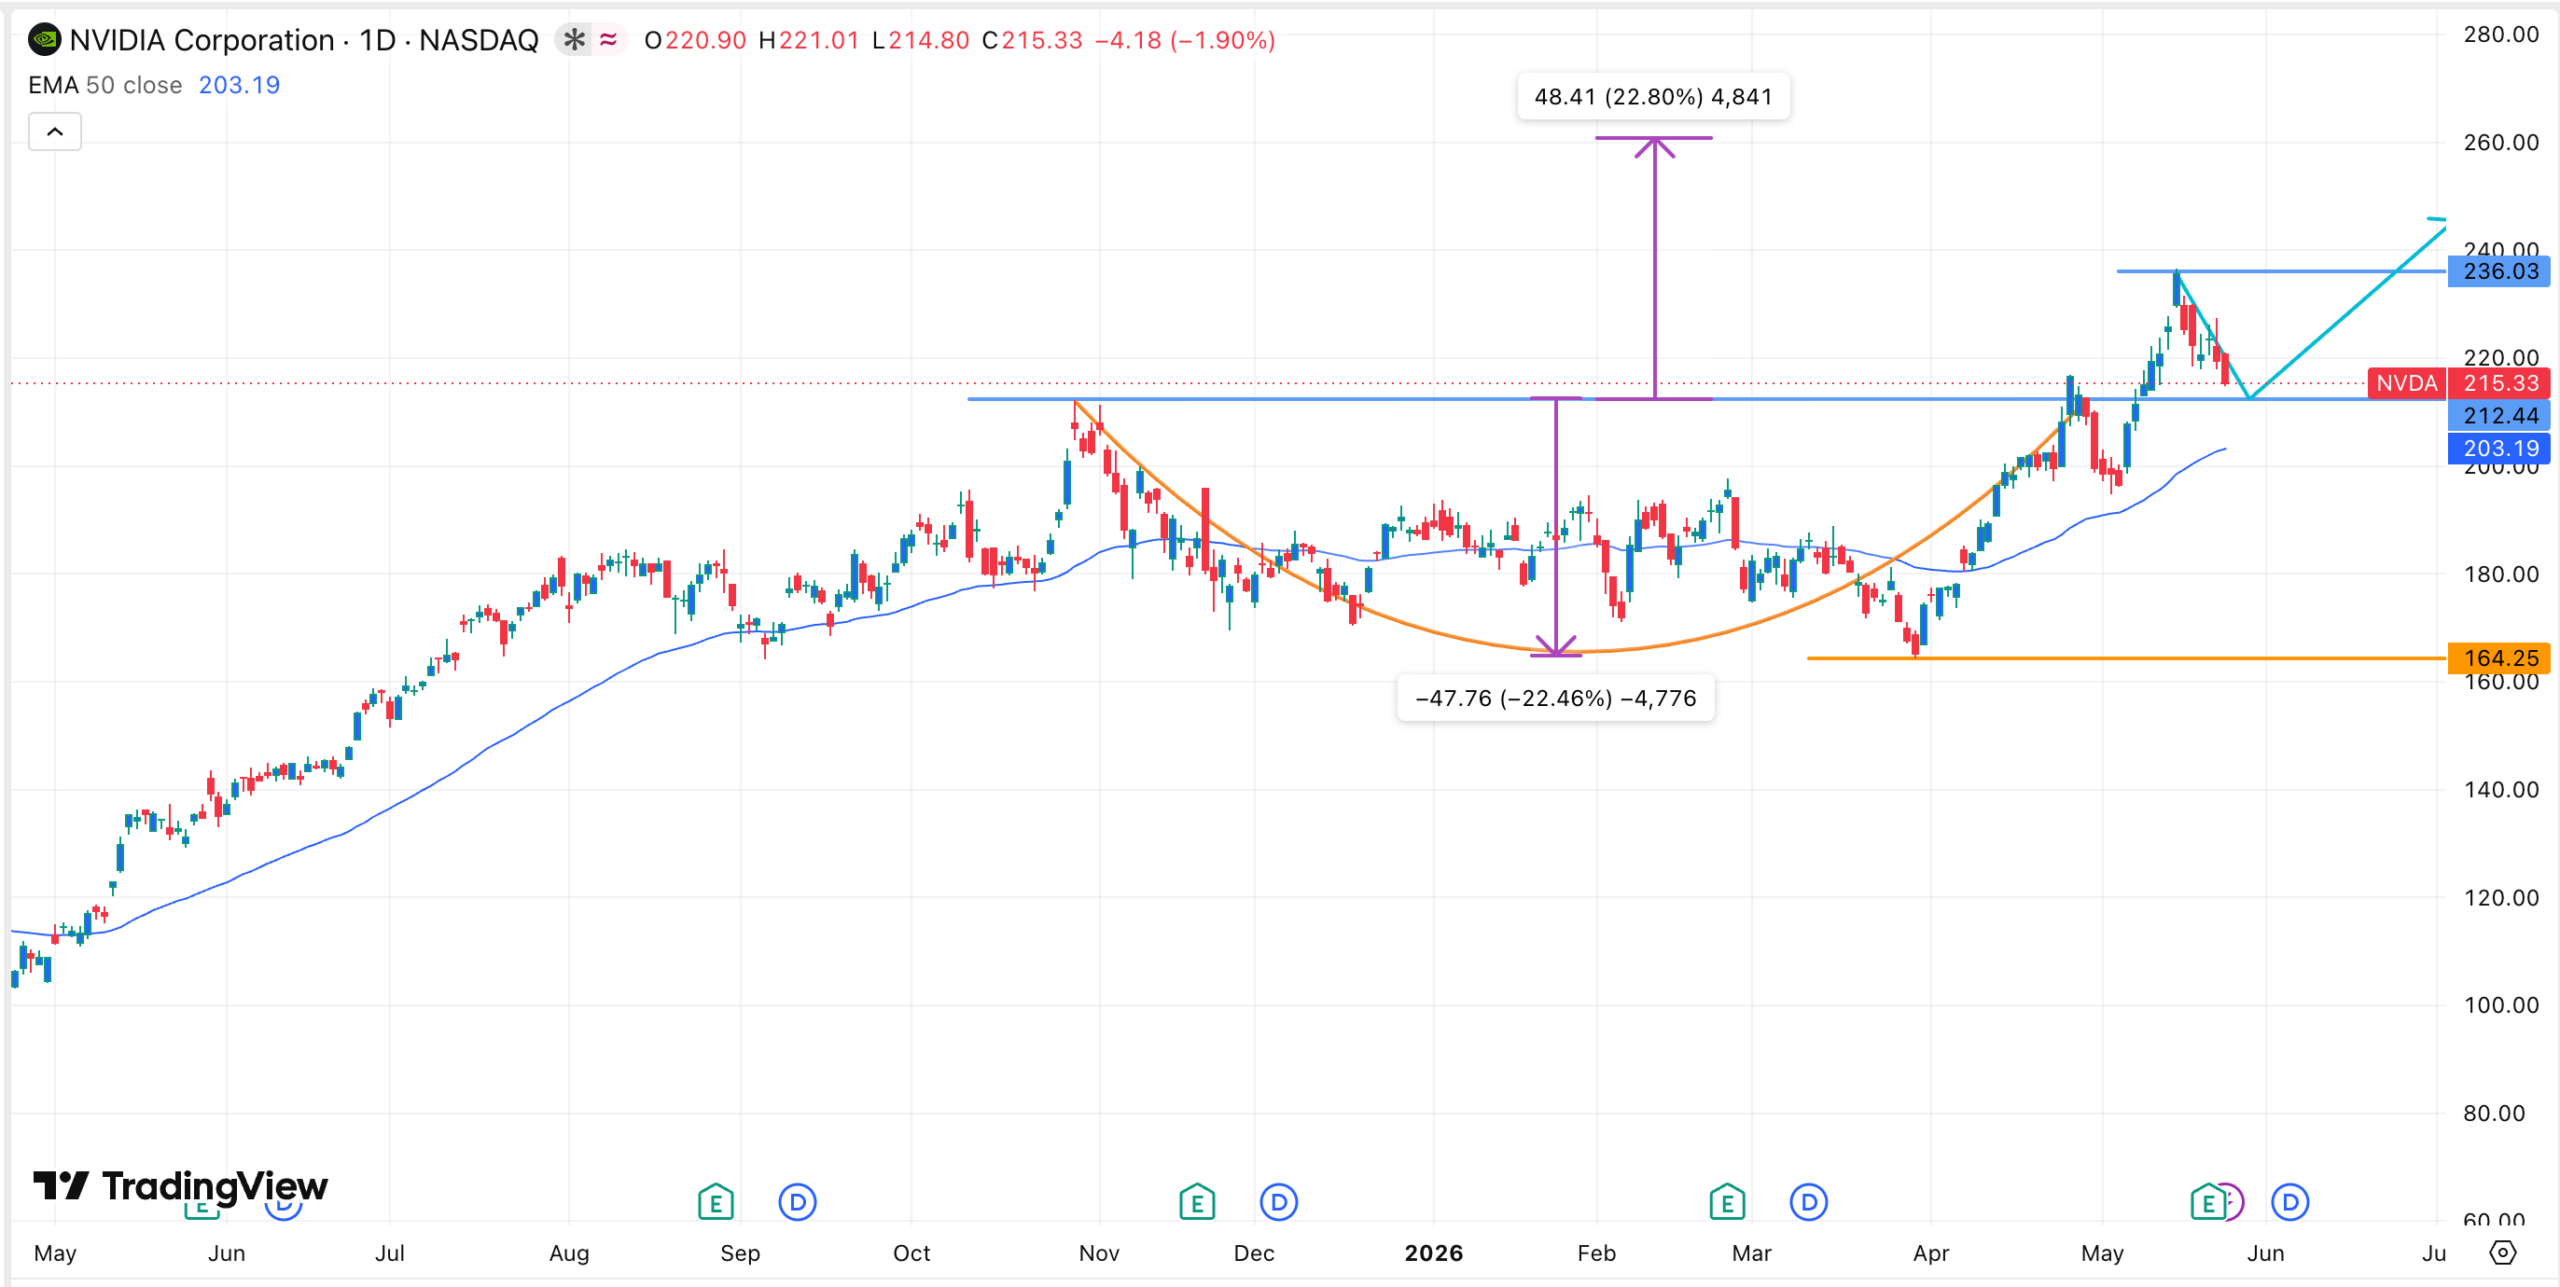
Las acciones de NVIDIA aún no han alcanzado su objetivo de patrón de taza y mango, que se estima midiendo la profundidad. En este caso, la profundidad es de aproximadamente un 22%. Si se mide la misma distancia desde la parte superior de la copa, se obtiene un objetivo de 260 $.
Otro catalizador alcista es que la acción ha pasado a la segunda fase de la Onda de Elliot, que suele ser bajista. Después, lo más probable es que pase a la tercera fase, que suele ser la más larga.
NVIDIA está entrando en la industria de las CPU de IA de 200.000 millones de dólares
El otro catalizador principal del precio de las acciones de NVDA es que la empresa está entrando ahora en el sector de las CPU de IA, que está experimentando un fuerte crecimiento. Este negocio está impulsado por el continuo crecimiento de los agentes de IA, herramientas que pueden realizar funciones específicas. Estos productos no dependen de las GPU, que son significativamente caras.
En una declaración durante el fin de semana, Jensen Huang señaló que espera que la industria supere los 200.000 millones de dólares. Esto es notable porque NVIDIA aún no está en la industria de las CPU, lo que significa que creará una nueva fuente de ingresos.
El crecimiento de NVIDIA no se frena
Mientras tanto, hay indicios de que el negocio de la empresa no se está ralentizando como temían algunos analistas. Al contrario, la empresa está prosperando, y se espera que numerosos catalizadores la impulsen al alza.
Los resultados financieros publicados la semana pasada mostraron que la empresa ganó más de 81.000 millones de dólares en el primer trimestre. Huang y el equipo esperan que la empresa gane 91.000 millones de dólares este trimestre, excluyendo el negocio chino.
Por tanto, es probable que la empresa gane más dinero del que siempre ha ganado. En este caso, podría generar hasta 95.000 millones de dólares de ingresos.
Históricamente, sus beneficios han crecido más rápido que sus ingresos. Esto significa que acelerará sus recompras de acciones. La semana pasada anunció un nuevo programa de recompra de 80.000 millones de dólares.
NVIDIA se ha convertido en una ganga
Por último, a pesar de tener una capitalización bursátil de 5.300 millones de dólares, hay indicios de que la empresa se ha convertido en una gran ganga. Por un lado, los datos muestran que la empresa tiene una relación precio/beneficios a plazo de 22. Ese múltiplo es ligeramente inferior a los 23 del índice S&P 500 medio. Ese múltiplo es ligeramente inferior a los 23 de la media del índice S&P 500, un aspecto notable para una empresa que crece por encima del 80%.
La empresa también tiene uno de los mejores múltiplos de la Regla de 40 del sector tecnológico. El crecimiento previsto de sus ingresos es del 81%, mientras que su margen de beneficios es del 56%, lo que le da un múltiplo del 137%. Esta cifra está muy por encima de la zona de expansión de 40, lo que la convierte en una de las empresas tecnológicas más baratas.
En resumen, las acciones de NVIDIA tienen numerosos catalizadores que las impulsarán al alza a largo plazo, incluidos sus aspectos técnicos y fundamentales. Además, será una de las principales beneficiarias de la próxima OPV de OpenAI.