
 Quack AI
 Pearl
 Solana
 NEAR Protocol
 Canton
 XRP
 Derive

Wichtige Einblicke
- Die Investition von Tether in SQRIL unterstreicht das strategische Bestreben, Stablecoins in den realen Zahlungsverkehr zu integrieren, der über den Handel und DeFi hinausgeht.
- Die API von SQRIL ermöglicht es Banken, Neobanken und Geldbörsen, sofortige grenzüberschreitende QR-Zahlungen zu unterstützen und Devisen, Compliance und Abrechnungen nahtlos zu handhaben.
- Die Schwellenländer sind führend bei der Einführung von QR, wobei Südostasien, Afrika und Lateinamerika das Wachstum vorantreiben und die traditionellen Innovationsströme aus den Industrieländern umkehren.
Tether, der Emittent des weltweit größten Stablecoins USDT, hat in SQRIL investiert, ein Fintech-Startup mit Sitz in Südostasien. Das Unternehmen entwickelt den ersten grenzüberschreitenden “Scan-to-Pay”-Zahlungsschalter mit QR-Code in Echtzeit.
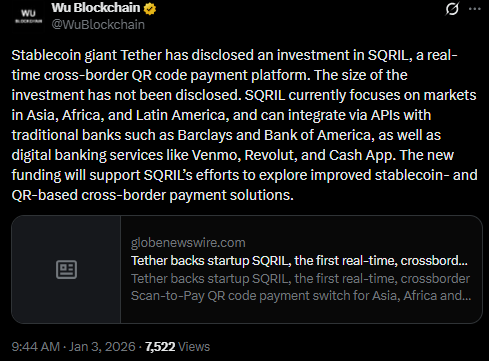
Die Höhe der Investition wird nicht bekannt gegeben. Sie zielt darauf ab, nationale Zahlungssysteme zu verbinden und die Verwendung von Stablecoins bei täglichen Transaktionen zu erleichtern. Dieser Schritt unterstreicht den Vorstoß von Tether in die reale Welt und die Rolle von SQRIL in den Schwellenländern.
So funktioniert SQRIL
SQRIL bietet eine Zahlungs-API. Sie ermöglicht es Banken, Neobanken und digitalen Geldbörsen, grenzüberschreitende QR-Zahlungen zu unterstützen. Benutzer können auf Reisen oder beim Einkaufen im Ausland lokale QR-Codes scannen. Sie zahlen in ihrer Heimatwährung. Die Händler erhalten eine sofortige Abrechnung in ihrer Landeswährung.
Die Plattform verwaltet Devisen, Compliance und Auszahlungen im Hintergrund. Damit entfallen die Reibungsverluste von Überweisungs- oder kartenbasierten Systemen.
“Jede traditionelle Bank wie Barclays oder Bank of America oder Neobanken wie Venmo, Revolut oder Cash App können sich mit unseren APIs integrieren und ihren Nutzern das Scannen und Bezahlen lokaler QR-Codes in Asien, Afrika und Lateinamerika ermöglichen”, sagte Malcolm Weed, Gründer und CEO von SQRIL. “Die Nutzer würden mit ihrer Heimatwährung bezahlen, und der Händler im Ausland würde seine Landeswährung erhalten. SQRIL kümmert sich um den Devisenhandel und die lokale Auszahlung in der Zielwährung.”
Die API von SQRIL unterstützt bereits QR-Zahlungen auf den Philippinen, in Vietnam und Indonesien. Banküberweisungen sind in Malaysia und Thailand verfügbar. Das Unternehmen plant, im ersten Quartal 2026 auf weitere Länder in Asien, Afrika und Lateinamerika zu expandieren.
Eine Vision für Interoperabilität
Weed verfügt über 13 Jahre Erfahrung im grenzüberschreitenden Zahlungsverkehr und hat drei Jahre in Südostasien gelebt. Er betonte die Aktualität der Technologie.
“Mit dem Aufkommen von nationalen QR-Code-Systemen, Stablecoins und der globalen Mobilität von Menschen muss es eine bessere Möglichkeit geben, grenzüberschreitend zu bezahlen”, sagte er. “Ich glaube, wir stehen erst am Anfang der Interoperabilität von Sofortzahlungen zwischen Banken, E-Wallets und Händlern in verschiedenen Ländern, und SQRIL plant, ein wichtiger Teil dieser Infrastruktur zu sein.
Er sagte auch eine Umkehrung der typischen Innovationsströme voraus. “Ich habe in den letzten dreizehn Jahren im grenzüberschreitenden Zahlungsverkehr gearbeitet… kann ich mit Zuversicht sagen, dass Scan-to-Pay-Zahlungen mit QR-Codes in den kommenden Jahren weltweit zum Standard werden. Normalerweise sieht man, wie sich Technologien aus den Industrieländern ihren Weg in die Schwellenländer bahnen, aber ich glaube wirklich, dass dies in umgekehrter Richtung geschehen wird.”
Strategie und Marktpotenzial von Tether
Für Tether passt die Investition in seine Diversifizierungsstrategie. USDT bleibt im Kryptohandel und DeFi dominant. Aber Tether konzentriert sich mehr auf die reale Nutzung. Vor kurzem hat Tether Bitcoin-Treasury-Allokationen vorgenommen.
Die Unterstützung von SQRIL könnte die Integration von USDT in Backend-Abrechnungen ermöglichen. Dies könnte die Kosten senken und Überweisungen und Zahlungen von Händlern in Regionen beschleunigen, in denen der QR schneller eingeführt wird als die Entwicklung der Karteninfrastruktur.
Die Schwellenländer führen den QR-Boom an. In Südostasien steigen die QR-Transaktionen mit dem Wachstum der mobilen Brieftaschen. Der Aufschwung im Tourismus und die große Zahl der Menschen ohne Bankverbindung treiben die Nachfrage an.
Afrikas mobile Geldsysteme und Lateinamerikas Bestreben nach digitaler Inklusion sorgen für zusätzlichen Schwung. Die Kombination von nationalen QR-Systemen mit Stablecoins könnte Zahlungen ermöglichen, die die langsamen, teuren alten Schienen umgehen.




