
 Pearl
 Starknet
 Quantus
 Sui
 NEAR Protocol
 Pudgy Penguins
 Lighter


Wichtige Einblicke
- Die anhaltende Schwäche des Bitcoin hat zu der Entscheidung geführt, die Ziele zu senken.
- Die Analysten von Mizuho haben ihre Kursziele für MSTR und COIN auf $320 bzw. $170 gesenkt.
- Investmentanalysten bleiben vorsichtig optimistisch, was Coinbase betrifft, und verweisen auf seine diversifizierten Einnahmen.
Die Analysten des Finanzdienstleisters Mizuho Securities haben ihre Kursziele für Coinbase und Strategy gesenkt. Der Schritt folgte auf den jüngsten Rückgang des Bitcoin-Wertes.
Bitcoin hat sich nur mit Mühe über $70.000 halten können, seit er Anfang Februar unter diese Marke gefallen ist. Es ist ihm nicht gelungen, sich schnell zu erholen. Die Hoffnungen auf einen Aufschwung schwinden nun.
Coinbase: Ziel auf $170 reduziert und Strategie auf $320 gesenkt
Der jüngste Schritt der Investmentfirma unterstreicht ihren vorsichtigen Ausblick auf den Kryptosektor, zumindest auf kurze Sicht. Laut den Analysten wird das Kursziel von Strategy’s MSTR von $403 auf $320 korrigiert, was einem Rückgang von 20,6% entspricht.
Das COIN-Kursziel von Coinbase wurde ebenfalls um 39,3% von $280 auf $170 gesenkt. Dies deutet auf eine sehr bärische Stimmung rund um die Aktie hin.
Unterdessen ist Mizuho nicht das erste Investmenthaus, das seine Kursziele für Kryptoaktien revidiert hat. Auch Mark Palmer von Benchmark hatte sein Kursziel für COIN von 467 $ auf 267 $ gesenkt. Palmer merkte an, dass die Marktbedingungen diese Änderung rechtfertigten.
Andere Investmenthäuser, wie Canaccord, korrigierten ihre Ziele von $400 auf $300. Gleichzeitig reduzierte Piper Sandler sein Kursziel von $270 auf $150. JPMorgan senkte sein Ziel ebenfalls von $290 auf $252, und Needham reduzierte sein Ziel auf $230.
Interessanterweise werden die Aktien bereits unter ihrem revidierten Niveau gehandelt. COIN wird derzeit für 164,32 $ gehandelt und ist damit im letzten Monat um 34% gefallen. MSTR liegt mit einem Kurs von 133,88 $ sogar noch weiter unter seinem Ziel.
Die Aktie des Bitcoin-Treasury-Unternehmens hat im letzten Monat 22% verloren und damit den Rückgang von 65% in den letzten sechs Monaten noch verstärkt. Das hat das Unternehmen jedoch nicht davon abgehalten, seine Bitcoin-Akkumulation fortzusetzen.
Strategy hat kürzlich bekannt gegeben, dass es weitere 2.486 Bitcoin für 168,4 Mrd. $ zu 67.710 $ pro BTC gekauft hat. Das Unternehmen hält nun 717.131 BTC, die es für 54,52 Mrd. $ gekauft hat. Allerdings sitzt es auf nicht realisierten Verlusten, mit durchschnittlichen Kosten pro BTC von 76.027 $.
Analysten halten trotz Revision an Kaufempfehlung für COIN fest
Trotz der jüngsten Kurskorrekturen könnte die allgemeine Stimmung in Bezug auf MSTR- und COIN-Aktien weiterhin vorsichtig optimistisch sein. Dies zeigt sich in den revidierten MSTR- und COIN-Zielen, die weiterhin deutlich über den aktuellen Kursen liegen.
Mit diesen Zielen wird implizit suggeriert, dass diese Aktien derzeit ein günstiger Kauf sein könnten. Dies wird zumindest bei Palmers Revision sehr deutlich, da der Benchmark-Analyst seine Kaufempfehlung für COIN beibehalten hat.
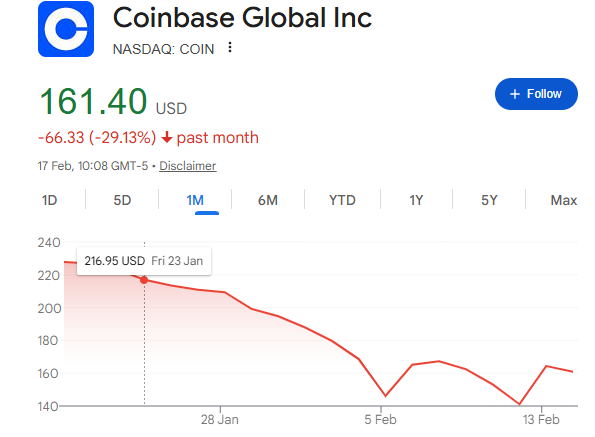
Dem Analysten zufolge hat die unter den Erwartungen liegende Performance von Coinbase in seinem letzten Ergebnisbericht positive Entwicklungen überdeckt. Zu diesen positiven Entwicklungen gehören der Anstieg der institutionellen Transaktionseinnahmen und der Stablecoin-Einnahmen, die beide um 37% bzw. 3% gestiegen sind.
Darüber hinaus machten die Einnahmen aus Abonnements und Dienstleistungen im 4. Quartal 43% der Nettoeinnahmen aus, 23% mehr als im Vorjahr. All dies deutet darauf hin, dass die Börse dank ihrer Diversifizierung trotz der aktuellen Kryptopreise weiterhin über starke Fundamentaldaten verfügt.
Palmers Meinung deckt sich mit der von Bernstein, die ihr Kursziel für die COIN-Aktie bei $440 und ihr Overperform-Rating beibehalten. Das Investmentunternehmen ist der Ansicht, dass COIN zum aktuellen Kurs zu billig ist, um es zu verkaufen.





