
 Quack AI
 NEAR Protocol
 Zcash
 Celestia
 Pons
 Pudgy Penguins
 Bitcoin

Ideas clave:
- El precio de las acciones de NVIDIA ha experimentado un fuerte impulso alcista y se acerca a su máximo histórico.
- La empresa se enfrenta a riesgos importantes que podrían afectar a sus resultados en los próximos meses.
- Los riesgos incluyen sus aspectos técnicos, la cuota de mercado en China y el final del boom del gasto
El precio de las acciones de NVIDIA se ha estancado bajo la importante resistencia de los 200 $ mientras los inversores esperan sus resultados financieros y evalúan el progreso de su negocio chino. NVDA estaba rondando su máximo histórico, con una subida del 30% desde enero. Este artículo examina algunos de los principales riesgos a los que se enfrenta la empresa.
El gasto en centros de datos de IA se ralentizará
La principal razón por la que el precio de las acciones de NVIDIA ha subido en los últimos años ha sido el aumento del gasto en centros de datos a medida que salta la demanda de inteligencia artificial.
Se calcula que los principales hiperescaladores, como Microsoft, Amazon y Google, gastarán más de 440.000 millones de dólares en centros de datos en 2024. Ya han gastado 155.000 millones de dólares este año, y se calcula que la cifra superará los 300.000 millones.
McKinsey cree que el auge del gasto tiene recorrido, ya que se prevé que los centros de datos necesiten 6,7 billones de dólares para 2030. La mayor parte de este gasto se destinará a centros de datos equipados para gestionar cargas de trabajo de IA.
Todas estas son buenas señales para NVIDIA, una empresa que domina el sector. NVIDIA gana gracias a sus avanzados chips y a su software CUDA, que permite al software utilizar sus GPU para fines generales acelerados.
Sin embargo, existe el riesgo de que el gasto empiece a ralentizarse a medida que las empresas empiecen a centrarse en la rentabilidad. Estos hiperescaladores están sometidos a la presión de mostrar el rendimiento de sus inversiones después de todo lo invertido.
Por ejemplo, a pesar del auge de la IA, ninguna gran empresa de IA ha sido capaz de generar una rentabilidad sólida hasta ahora. Por ejemplo, OpenAI prevé unas pérdidas de 5.000 millones de dólares este año. Del mismo modo, se espera que xAI de Elon Musk pierda 13.000 millones de dólares este año.
Por lo tanto, esta dinámica podría afectar negativamente al crecimiento de NVIDIA y a sus acciones en el futuro, a menos que presente un nuevo tema importante.
Los datos técnicos del precio de las acciones de NVIDIA apuntan a un retroceso
En un artículo reciente, identificamos algunos riesgos técnicos a los que se enfrentan las acciones de NVDA este año. El primer riesgo importante es que los principales osciladores, como el Índice de Fuerza Relativa (RSI) y el MACD, han empezado a formar un patrón de divergencia bajista.
Una divergencia bajista se produce cuando los osciladores se mueven a la baja mientras una acción u otro activo repunta. Suele ir seguida de una ruptura bajista en el tiempo.
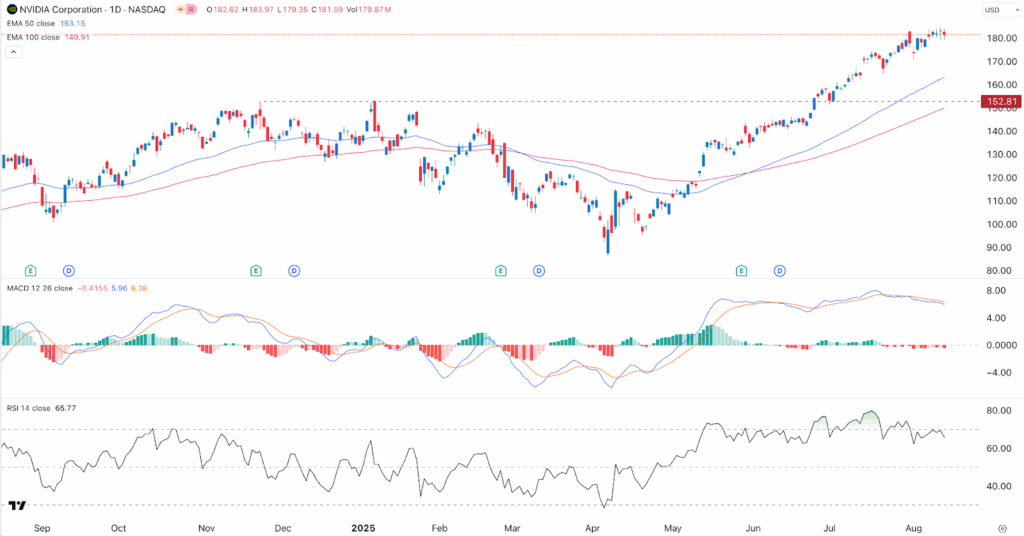
La acción también corre el riesgo de reversión a la media, en la que una acción cae para poder alinearse con sus medias móviles a corto y largo plazo. Además, puede formar un patrón de ruptura y retroceso y caer hasta el soporte de 152 $.
Pérdida de cuota de mercado de NVIDIA en China
El otro riesgo importante para la cotización de las acciones de NVIDIA es que podría perder su cuota de mercado en China, incluso después de que Donald Trump le permitiera enviar sus chips H20 al país. También está considerando permitirle vender allí sus chips BlackWell.
El riesgo, sin embargo, es que la industria tecnológica china ha tomado nota de la importancia de ser autosuficiente. De hecho, los datos muestran que la industria gastó más de 55.000 millones de dólares en I+D en el primer semestre, una cifra que puede seguir creciendo.
Algunas empresas como Huawei y Semiconductor Manufacturing International Corporation (SMIC) han avanzado mucho en este campo. Por ejemplo, el CloudMatrix de Huawei es potente y está ganando cuota de mercado en el país.
El precio de las acciones de NVDA se enfrenta a otros riesgos, incluido el hecho de que es una empresa muy sobrevalorada que cotiza a un múltiplo PE a futuro de 40, superior al de la mayoría de las empresas.
Resumen
NVIDIA ha crecido hasta convertirse en la mayor empresa del mundo gracias a la continua exageración de la inteligencia artificial. Este crecimiento tiene más recorrido, ya que los analistas esperan que sus próximos ingresos sean de 4.000 millones de dólares, un 52% más que en el mismo periodo del año pasado.
La estimación media es que sus ingresos anuales este año y en 2026 serán de 201.000 millones de dólares y 255.000 millones de dólares, respectivamente. Además, la empresa es muy rentable y recompra sus acciones con miles de millones. Sin embargo, al tratarse de una empresa muy saturada, existe el riesgo de que retroceda en las próximas semanas o meses.




