
 Quack AI
 Lighter
 NeoSoul
 Pearl
 Quant
 Injective
 Pons

Ideas clave
- Las acciones de Microsoft subieron un 8 % aproximadamente en la sesión previa a la apertura de la bolsa tras la publicación de sus resultados.
- Los ingresos subieron un 18 %, ya que Azure y Microsoft Cloud registraron un crecimiento más sólido.
- Los analistas mantuvieron sus previsiones alcistas a medida que se expandía el negocio de inteligencia artificial de Microsoft.
Las acciones de Microsoft se dispararon en las operaciones previas a la apertura del mercado después de que la empresa anunciara unos resultados mejores de lo esperado en el cuarto trimestre fiscal.
Las acciones de MSFT subieron un 8 % hasta los 423 dólares, y algunas cotizaciones previas a la apertura se acercaban a los 425 dólares. Esta subida situó a la acción un 22 % por encima de su mínimo del año hasta la fecha.
Las subidas se debieron al aumento de los ingresos, los beneficios y el crecimiento del negocio en la nube. Sin embargo, los inversores deben valorar si este movimiento supone una recuperación sostenida o un repunte de alivio tras la publicación de resultados.
Los analistas mantienen sus previsiones alcistas para las acciones de Microsoft
Los principales analistas de Wall Street se muestran optimistas respecto a las acciones de MSFT, que, en su opinión, están muy infravaloradas tras la fuerte caída de los últimos meses. En una nota publicada hoy, 30 de julio, Keith Bachman, analista de BMO, ha mantenido la calificación de «superior al mercado» y ha subido el precio objetivo de 500 a 515 dólares.
Otros analistas han subido sus objetivos. Billy Fitzsimmons, de Piper Sandler, ha subido su objetivo de 540 a 550 dólares. Los analistas de Citizens y Guggenheim tienen un objetivo de 550 y 586 dólares, respectivamente.
Estas mejoras llegan justo cuando la empresa publica unos sólidos resultados financieros. La empresa señaló que sus ingresos se dispararon un 18 % en el cuarto trimestre del año fiscal hasta alcanzar los 90 000 millones de dólares, mientras que su beneficio operativo se disparó un 18 % hasta los 40 600 millones de dólares.
Lo más destacado es que la rentabilidad de la empresa siguió creciendo, hasta alcanzar un máximo de 35 800 millones de dólares. Una de las razones de este repunte fue que el valor de su inversión en Anthropic se disparó en 3 200 millones de dólares durante el trimestre, ya que la valoración de la empresa alcanzó los 900 000 millones de dólares.
Por segmentos, los ingresos de Microsoft Cloud subieron un 27 %, hasta los 59 300 millones de dólares, mientras que los de productividad y procesos empresariales se dispararon un 14 %, hasta los 37 800 millones de dólares. Los ingresos de la nube inteligente se dispararon un 32 %, hasta los 39 300 millones de dólares, mientras que las obligaciones de cumplimiento pendientes subieron a 678 000 millones de dólares.
Sin embargo, el único punto negativo de este informe fue su negocio de informática personal, cuyos ingresos bajaron un 4 % hasta los 12 900 millones de dólares. Este retroceso se debió principalmente a los segmentos de Windows OEM y Xbox, que están pasando por dificultades debido al aumento de los precios de los chips de memoria.
Microsoft Copilot está creciendo
Las acciones de Microsoft también se dispararon gracias al crecimiento continuo de su negocio Copilot. En su comunicado, la dirección señaló que el número de licencias de pago de Microsoft 365 Copilot se disparó hasta los 30 millones, frente a los 15 millones del trimestre anterior. Aun así, a pesar de las inversiones, la cuota de mercado de Copilot sigue siendo minúscula en comparación con otros productos.
El precio de las acciones de Microsoft se disparó después de que la empresa ajustara sus planes de inversión. En un comunicado, dijo que el gasto en inversión se disparó hasta los 41 000 millones de dólares en el cuarto trimestre. Espera ajustar su gasto en inversión cambiando la duración de sus contratos de alquiler de 15 a 25 años. Ahora prevé gastar unos 175 000 millones de dólares este año. Otras empresas, como Tesla y Google, también han aumentado su gasto en inversión.
Mientras tanto, la valoración de Microsoft sigue estando bastante por debajo de sus niveles históricos. Su ratio precio-beneficio previsto se mantiene en 20, muy por debajo de la media de los últimos cinco años, que es de 30. Además, este múltiplo es inferior a la mediana del sector, que es de 22.
El múltiplo de la «Regla del 40» también muestra que es una ganga. Tiene un crecimiento de los ingresos del 18 % y un margen operativo del 45 %, lo que le da un múltiplo del 63 %. Si usas el margen de beneficio neto del 38 %, el múltiplo es del 56 %.
Estos indicadores de valoración explican por qué la empresa ha seguido aumentando la recompra de sus propias acciones. Gastó 10.000 millones de dólares en recompras y dividendos en el cuarto trimestre y 43.000 millones de dólares en el último ejercicio fiscal.
Análisis técnico del precio de las acciones de MSFT
El gráfico diario mostraba que las acciones de Microsoft encontraron soporte cerca de los 356 dólares durante marzo y junio. Esos dos mínimos crearon una posible estructura de doble suelo.
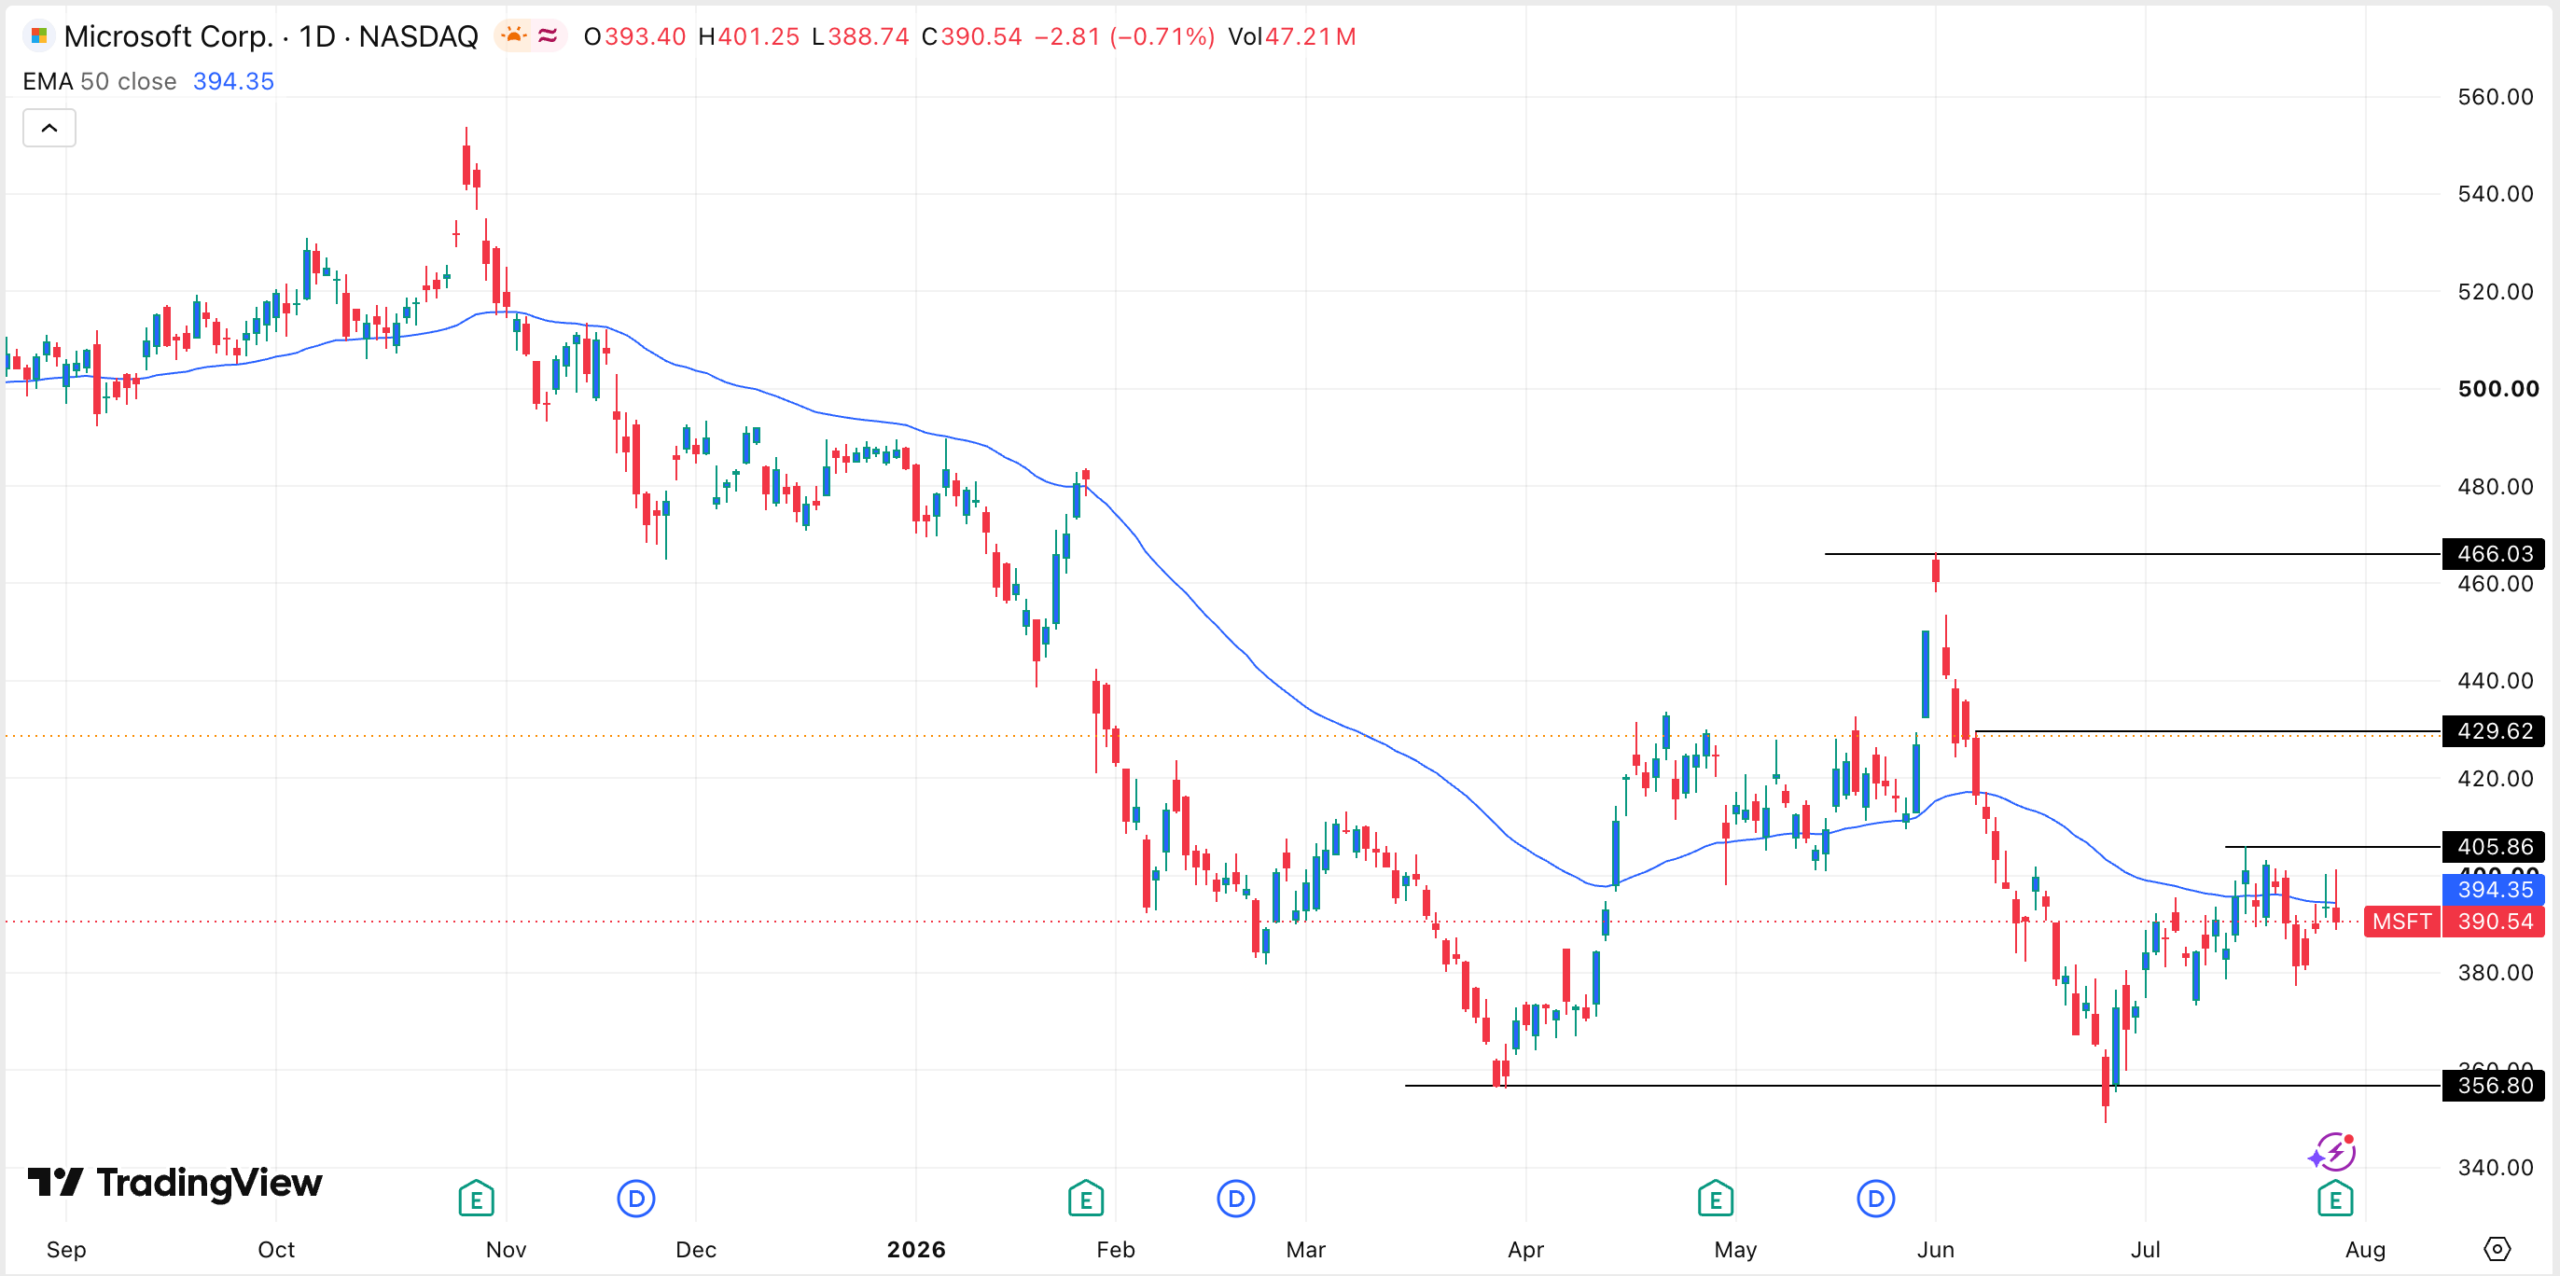
Sin embargo, el cuello del patrón se situaba cerca de los 466 dólares en el gráfico que te he enviado. Eso significa que el doble suelo seguía sin confirmarse mientras las acciones de MSFT cotizaban cerca de los 425 dólares.
Las acciones de Microsoft han superado su media móvil exponencial de 50 días y la resistencia a corto plazo cercana a los 405 dólares. Esta ruptura ha reforzado el impulso y ha desviado la atención hacia los 425 y los 466 dólares.
Un cierre sostenido por encima de los 466 dólares confirmaría la estructura de doble suelo más amplia. También podría poner de manifiesto una resistencia más alta procedente del rango de cotización anterior.
Sin embargo, la marcada diferencia en los beneficios aumentó la posibilidad de que se produjeran ventas para recoger beneficios a corto plazo.
Si bajara por debajo de los 405 dólares, se debilitaría la ruptura al alza inmediata. Si cayera por debajo de los 388 dólares, se invalidaría la configuración alcista a corto plazo y volvería a cobrar protagonismo la zona de soporte de los 356 dólares.
Los resultados de Microsoft han reforzado las perspectivas fundamentales. Las subidas futuras dependen ahora de si la acción mantiene la ruptura alcista que se produjo tras la publicación de resultados y avanza hacia los 466 dólares.





