
 Minter
 Quack AI
 Pearl
 Pons
 Bittensor
 Ethena
 Quantus

Aperçu des principaux éléments
- La loi sur la clarté du marché des actifs numériques (Digital Asset Market Clarity Act) a réparti la surveillance entre la SEC et la CFTC, clarifiant ainsi les rôles du marché américain des crypto-monnaies.
- Les stablecoins sont soumis à des limites strictes et ne peuvent pas générer de revenus, à l’exception des récompenses programmatiques basées sur l’activité.
- Les réactions de l’industrie sont mitigées, saluant la clarté de l’innovation mais avertissant que les charges de conformité pourraient favoriser les grands acteurs.
La loi sur la clarté du marché des actifs numériques (Digital Asset Market Clarity Act) s’est rapprochée de son adoption le 15 janvier, après que la commission bancaire du Sénat a publié un projet bipartisan. Ce projet de loi de 278 pages propose un cadre fédéral pour les crypto-monnaies, les stablecoins et la finance décentralisée, dans le but de clarifier la surveillance entre les régulateurs américains et de réduire l’incertitude du marché.
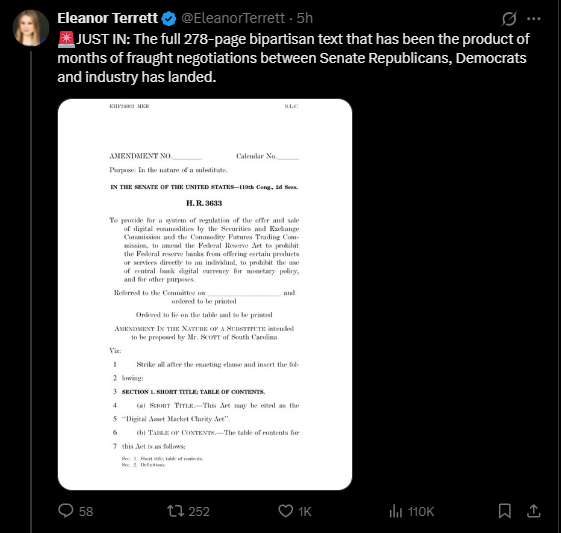
La loi vise à établir un équilibre entre l’innovation et la protection des consommateurs. Elle s’attaque à des risques tels que le financement illicite et l’instabilité des marchés. Le projet de loi devrait être examiné le 15 janvier. Les législateurs espèrent qu’il renforcera le leadership des États-Unis dans le secteur des technologies financières.
La loi sur la clarté du marché des actifs numériques divise la surveillance de la SEC et de la CFTC
La loi répartit la surveillance entre la Securities and Exchange Commission (SEC) et la Commodity Futures Trading Commission (CFTC). La SEC réglementera les “actifs auxiliaires”. Il s’agit de jetons dont la valeur dépend du travail des initiateurs ou des affiliés.
Ils seront traités comme des titres, avec des restrictions en matière de divulgation et de revente. La CFTC réglementera les “marchandises numériques”. Il s’agit de jetons décentralisés qui tirent leur valeur de leur adoption et de leur utilisation. La CFTC supervisera les marchés au comptant et les plateformes de négociation.
Le projet de loi définit les “actifs numériques” de manière large. Il inclut les éléments fongibles et non fongibles des grands livres distribués. Les “protocoles DeFi” sont définis comme des systèmes automatisés sans contrôle central. Les “pièces stables” sont définies principalement pour les paiements, y compris les versions offshore liées aux États-Unis.
Les jetons non fongibles (NFT) bénéficient d’une sphère de sécurité. Ils ne sont pas considérés comme des titres s’ils représentent des droits de propriété uniques, tels que des œuvres d’art ou des objets de collection. Les NFT produits en masse ou fractionnés sont exclus.
Comment la loi sur la clarté du marché des actifs numériques (Digital Asset Market Clarity Act) régit-elle les stablecoins ?
La loi est organisée en neuf titres. Le titre I exige des informations pour les initiateurs d’actifs auxiliaires. Ces informations comprennent des détails économiques, des risques et des données financières. Les exigences varient en fonction de la taille de la collecte de fonds. Des exemptions s’appliquent si la décentralisation est certifiée.
Le titre II renforce les règles de lutte contre le blanchiment d’argent dans le cadre de la loi sur le secret bancaire (Bank Secrecy Act). Il s’applique aux courtiers, aux bourses et aux kiosques. Il crée également des pilotes pour le partage d’informations et étudie les activités illicites telles que les mixers.
Le titre III fixe des règles pour DeFi. Il exige des programmes de gestion des risques et des mesures de cybersécurité. Il permet de retenir les transactions jusqu’à 180 jours en cas d’activité suspecte.
Le titre IV couvre les innovations bancaires. Les institutions peuvent s’engager dans des activités de garde, de prêt et de mise en gage sans autorisation préalable. Ils peuvent utiliser des marges de portefeuille conjointes pour toutes les catégories d’actifs. Les Stablecoins ne peuvent pas générer d’intérêt ou de rendement, à l’exception des récompenses programmatiques basées sur l’activité.
Le titre V crée un “bac à sable de la micro-innovation” commun à la SEC et à la CFTC. Il permet de tester de nouvelles technologies avec des exemptions limitées. Le bac à sable est plafonné à 20 millions de dollars et à deux ans.
Le titre VI protège les développeurs et les utilisateurs. Les créateurs de logiciels sont exonérés de toute responsabilité pour les codes non contrôlés. Les droits d’autodétention sont confirmés par la loi “Keep Your Coins Act”. Le titre VII prévoit des garanties en cas de faillite. Les actifs numériques sont traités comme la propriété du client.
Le titre VIII exige des informations éducatives sur les risques et l’insolvabilité, et le titre IX établit un comité consultatif mixte. Il prévoit l’élaboration de règles dans un délai d’un an.
Exemptions et réactions
Une disposition clé exempte certains jetons des règles relatives aux actifs auxiliaires. Les jetons qui sous-tendent les produits négociés en bourse (ETP) cotés sur les bourses de valeurs nationales d’ici au 1er janvier 2026 sont éligibles.
Cela pourrait simplifier le traitement de Bitcoin, Ethereum, XRP, Solana, Litecoin, Hedera, Dogecoin et Chainlink, si leurs ETF spot sont lancés avant la date limite. Ces actifs seraient traités comme des matières premières sans changements rétroactifs.
Les clauses déontologiques excluent les initiateurs ayant été condamnés pour fraude ou délit d’initié. Le projet de loi écarte les lois étatiques contradictoires pour les actifs exemptés par le gouvernement fédéral, mais permet aux États de faire appliquer la loi en cas de fraude. Sur le plan international, il encourage la coopération en matière de normes et exige des rapports sur le respect des règles à l’étranger.
Les réactions de l’industrie sont mitigées. La sénatrice Cynthia Lummis a exhorté les démocrates à faire avancer le projet de loi, citant l’innovation et la protection des consommateurs comme principaux avantages. Les analystes ont fait l’éloge de la clarté en ce qui concerne les récompenses et les zones de sécurité pour les développeurs.
Les critiques ont mis en garde contre les charges liées à la mise en conformité et les excès en matière de lutte contre le blanchiment d’argent. Certains ont affirmé que le cadre arrivait “avec 14 ans de retard” et qu’il pourrait favoriser les grands acteurs.
Si elle est adoptée, la loi entrera en vigueur 360 jours après sa promulgation. Ses partisans estiment qu’elle réduira l’incertitude, stimulera la compétitivité et protégera contre les escroqueries et l’insolvabilité.
Les amendements peuvent porter sur des questions telles que la double imposition sur le staking ou l’élargissement des rendements des stablecoins. À l’approche des élections de mi-mandat, l’avenir du projet de loi dépend de l’engagement bipartisan au Congrès.




