Minter
 Quack AI
 STONK
 Pons
 Sui
 Pearl
 Bittensor

Wichtige Einblicke:
- Die Daten zeigen, dass die NVIDIA-Aktie trotz einer Bewertung von 4,3 Billionen Dollar billig ist.
- Das Netzwerkgeschäft des Unternehmens wächst und wird stark übersehen.
- Die Analysten an der Wall Street sind sehr optimistisch, was den Aktienkurs von NVDA angeht.
Der Kurs der NVIDIA-Aktie stieg am Donnerstag auf ein Rekordhoch und setzte damit eine Erholung fort, die im April mit einem Tiefstand von $86 begann. Der Kurs stieg auf $182, womit die Gewinne im laufenden Jahr 35% erreichten. Der Kurs der NVDA-Aktie dürfte noch weiter steigen, was durch mindestens fünf wichtige Katalysatoren begünstigt wird.
NVIDIA Aktienkurs ist immer noch unterbewertet
Auf den ersten Blick scheint NVIDIA das am meisten überbewertete Unternehmen in den Vereinigten Staaten zu sein, da sich seine Marktkapitalisierung dem wichtigen Meilenstein von 4,5 Billionen Dollar nähert.
Ein genauerer Blick auf die wichtigsten Multiplikatoren zeigt jedoch, dass das Unternehmen geringer bewertet ist als erwartet. So liegt das Kurs-Gewinn-Verhältnis von NVIDIA mit 43 deutlich über dem Median des Sektors von 29. Allerdings ist der Bewertungsmultiplikator niedriger als bei anderen Top-Unternehmen wie AMD, Palantir und Broadcom.
Das KGV hat oft eine große Einschränkung, da es das Wachstum eines Unternehmens nicht berücksichtigt. Das PEG-Verhältnis, das das KGV eines Unternehmens und sein Wachstum berücksichtigt, zeigt, dass das Unternehmen fair bewertet ist. NVIDIA hat ein PEG-Verhältnis von 0,71 und ein Forward-Multiple von 1,4, was niedriger ist als der Median des Sektors von 1,84.
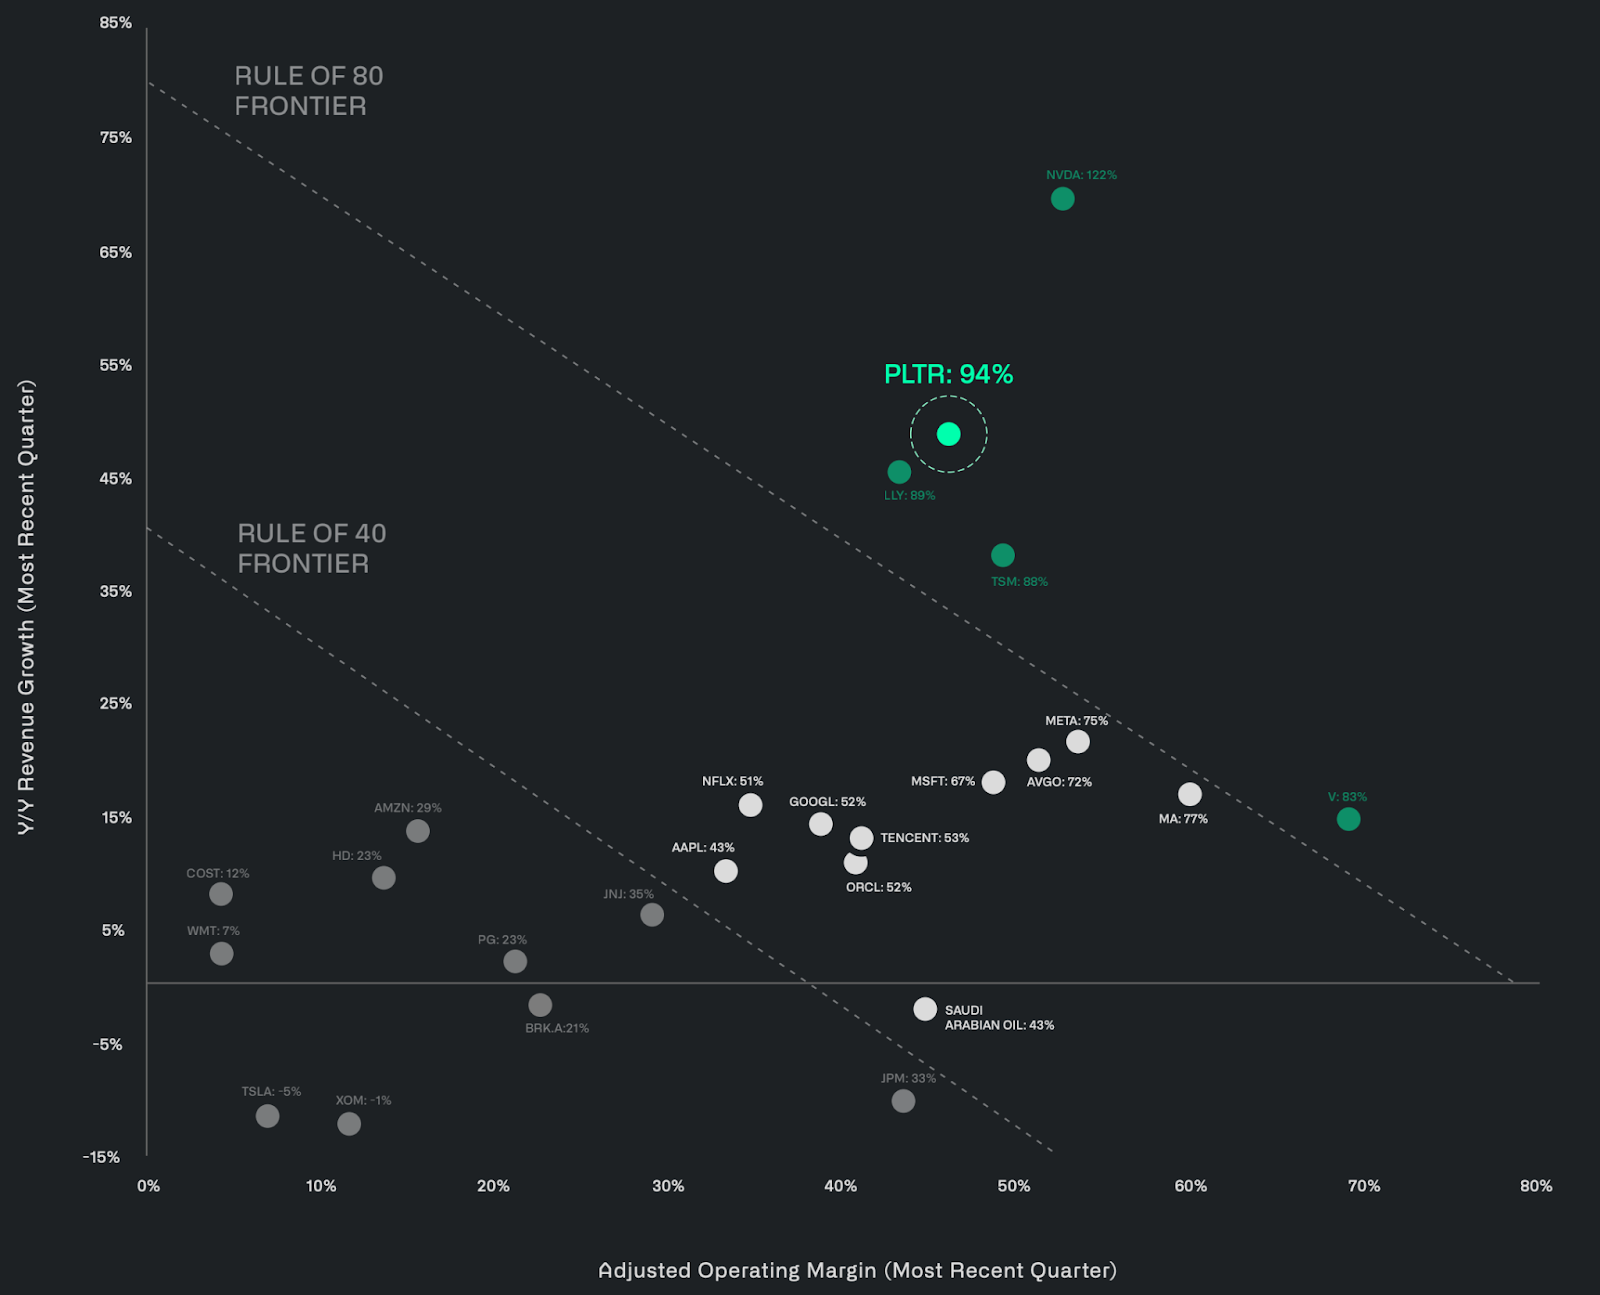
In seinen jüngsten Finanzergebnissen verglich Palantir die Top-Unternehmen in Bezug auf die 80er-Regel, die Wachstum und Rentabilität vergleicht. Wie die nachstehende Grafik zeigt, hat NVIDIA einen Rule-of-80-Multiplikator von 122% und ist damit der beste unter den größten Unternehmen.
Starke Netzwerktechnologien
Der Hauptgrund, warum der Aktienkurs von NVIDIA in den letzten Jahren so stark gestiegen ist, ist das Wachstum in den Bereichen künstliche Intelligenz und Rechenzentren. Dieses robuste Wachstum hat dazu geführt, dass die Anleger einige der anderen Geschäftsbereiche übersehen haben, die sich ebenfalls gut entwickeln.
Eines dieser Geschäfte ist das Netzwerksegment, das die NVLink-, InfiniBand- und Ethernet-Lösungen umfasst. Der Geschäftsbereich erzielte im vergangenen Jahr einen Jahresumsatz von über 12,5 Milliarden Dollar, was nur einen winzigen Teil der 115 Milliarden Dollar ausmacht, die das Segment Rechenzentren erwirtschaftete.
Die jüngsten Ergebnisse zeigen, dass das Segment im ersten Quartal 4,9 Milliarden Dollar erwirtschaftet hat, und die Chancen stehen gut, dass der Schwung anhält. Am wichtigsten ist, dass das Netzwerksegment mehr Geld einbringt und schneller wächst als das Spielesegment, das zweitgrößte Segment von NVIDIA.
Der Boom bei den Ausgaben für KI-Rechenzentren reißt nicht ab
Der Kurs der NVIDIA-Aktie ist Anfang des Jahres zurückgegangen, da die Investoren das Platzen der KI-Blase vorhersagten. Diese Befürchtungen verstärkten sich, nachdem DeepSeek, ein chinesisches Unternehmen, ein Modell auf den Markt brachte, das viel weniger kostet als andere.
Die Befürchtungen, dass die KI-Blase platzen könnte, haben sich in diesem Jahr gelegt, da die Unternehmen ihre KI-Ausgaben weiter erhöht haben. So haben zum Beispiel die Top-Hyperscaler wie Microsoft, Amazon, Google und Meta Platforms in diesem Jahr bereits 155 Milliarden Dollar ausgegeben, und ihre Prognosen deuten auf einen weiteren Aufwärtstrend hin.
NVIDIA wird der größte Nutznießer dieses Trends sein, denn das Unternehmen ist der größte Anbieter von KI-GPUs.
NVDA Aktie hat zinsbullische Technik
Der andere Grund, warum der Kurs der NVIDIA-Aktie mehr Spielraum hat, sind die starken technischen Daten. Sie ist über alle gleitenden Durchschnitte und die wichtige Unterstützungsmarke bei $152 gesprungen.
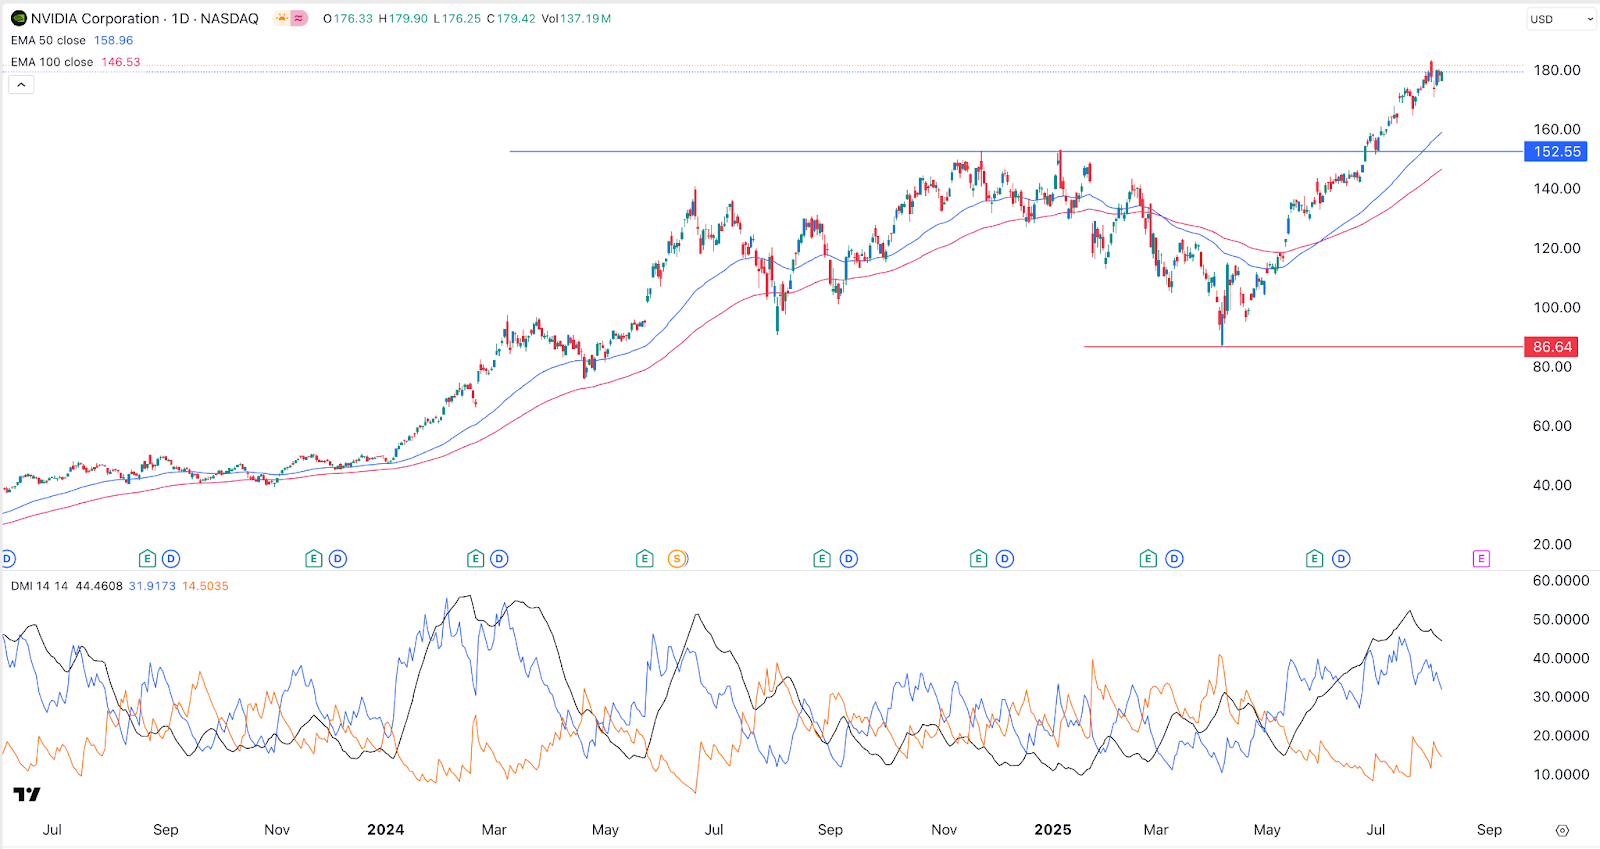
Der Directional Moving Index (DMI) ist weiter angestiegen, ein Zeichen dafür, dass er das Momentum hat. Daher ist der Weg des geringsten Widerstands für den NVDA-Aktienkurs zinsbullisch, wobei das nächste Ziel bei 200 $ liegt. Ein Anstieg über dieses Niveau würde das nächste Ziel von $250 in Sichtweite bringen.
Analysten sind optimistisch für NVIDIA
Darüber hinaus zeigen die von Yahoo Finance zusammengestellten Daten, dass die durchschnittliche Umsatzprognose für das zweite Quartal bei 45,7 Milliarden Dollar liegt, wobei die optimistischste Prognose bei 52 Milliarden Dollar liegt.
Diese Analysten sehen den Umsatz für das Gesamtjahr auf $201 Milliarden steigen, was einem jährlichen Umsatzwachstum von 54% entspricht. NVIDIA übertrifft seit langem die Schätzungen der Analysten in Bezug auf Umsatz und Gewinn.
Die Analysten der Bank of America und Morgan Stanley sagten in ihren jüngsten Stellungnahmen voraus, dass die NVDA-Aktie in naher Zukunft auf 250 $ steigen wird.
Haftungsausschluss
Dieser Artikel dient nur zu Informationszwecken und stellt keine Finanz-, Anlage- oder sonstige Beratung dar. Der Autor oder die in diesem Artikel erwähnten Personen sind nicht verantwortlich für finanzielle Verluste, die durch Investitionen oder den Handel entstehen können. Bitte recherchieren Sie selbst, bevor Sie finanzielle Entscheidungen treffen.