
 Quack AI
 NEAR Protocol
 Quant
 Ondo
 Zcash
 Pearl
 Sui

Wichtige Einblicke
- Das US OCC hat den Interpretive Letter 1188 herausgegeben, der besagt, dass Banken risikolose Kapitalgeschäfte mit Krypto-Assets tätigen können.
- Das bedeutet, dass Banken als Vermittler bei Krypto-Transaktionen fungieren können, indem sie als Makler oder Vertreter auftreten.
- Die Regulierungsbehörde hat die Erlaubnis für nationale Treuhandbanken, Kryptowährungen zu verwahren, verteidigt und erklärt, dass dies nicht gegen das Gesetz verstößt.
Das US Office of the Comptroller of the Currency (OCC) hat eine Anleitung für die Art der zulässigen Bankgeschäfte im Zusammenhang mit Krypto-Assets herausgegeben. nks. In ihrem Interpretative Letter 1188 erklärt die Regulierungsbehörde, dass Banken bei solchen Transaktionen als risikolose Auftraggeber auftreten können.
Die Klarstellung ist die jüngste Pro-Krypto-Leitlinie der Bankenaufsicht, die sich weiterhin um die Integration von Kryptowährungen in das Bankwesen bemüht.
Banken können als Vermittler bei Krypto-Transaktionen dienen
Das Schreiben ist eine Antwort auf die Bitte des OCC Senior Deputy Comptrollers, Stephen A. Lybarger, um Klarstellung. Lybarger hatte gefragt, ob Banken risikolose Krypto-Transaktionen mit oder im Namen von Kunden durchführen können.
Dem Schreiben zufolge ist dies zulässig. In dem Schreiben wird erklärt, dass die Bank bei solchen Transaktionen als Vermittler zwischen zwei Parteien fungiert, indem sie von einer Partei kauft und gleichzeitig an eine andere verkauft.
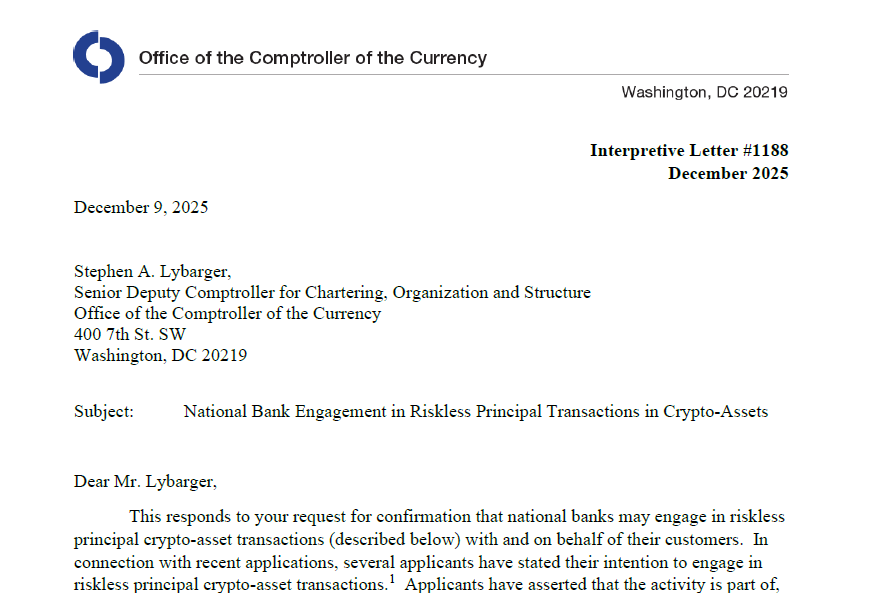
Darin stand:
“Eine nationale Bank kann im Rahmen ihres Bankgeschäfts risikolose Krypto-Vermögenstransaktionen tätigen. Bei solchen Transaktionen handelt eine Bank als Auftraggeber in einer Krypto-Vermögenstransaktion mit einem Kunden, während sie gleichzeitig ein Gegengeschäft mit einem anderen Kunden eingeht.”
In dem Leitfaden wird betont, dass die Banken die Vermögenswerte nicht halten und dass solche Transaktionen mit Makleraktivitäten vergleichbar sind. Solche Transaktionen sind logischerweise zu erwarten, da die Banken jetzt auch für die Verwahrung von Kryptowährungen zuständig sind.
Die Aufsichtsbehörde betonte jedoch, dass die Banken solche Transaktionen sicher durchführen und die geltenden Gesetze einhalten müssen.
OCC setzt Pro-Krypto-Bewegungen fort
In der Zwischenzeit zeigt der Leitfaden, wie das OCC seine Bemühungen zur Integration von Kryptowährungen in den Bankensektor intensiviert hat. Vor einigen Wochen hat das OCC bestätigt, dass Banken einen kleinen Betrag an Kryptowährung in ihrer Bilanz halten können, um die für das Testen von Blockchain-Plattformen erforderlichen Gasgebühren zu decken. Die Regulierungsbehörde hat den Banken auch grünes Licht für die Teilnahme an der Krypto-Verwahrung gegeben.
Es überrascht nicht, dass der pro-Krypto-Ansatz des OCC das Interesse von Kryptounternehmen geweckt hat, die eine Banklizenz beantragen möchten. Im Jahr 2025 wurden 14 De-novo-Charter-Anträge eingereicht, wobei die meisten von Krypto-Unternehmen stammen.
Handelsgruppen des Bankensektors, wie das Bank Policy Institute und die Independent Community Bankers of America, haben sich jedoch gegen diese Banken ausgesprochen. Sie behaupten, dass es gegen das Gesetz verstößt, wenn nationale Treuhandbanken die nicht-treuhänderische Verwahrung übernehmen.
Dennoch hat Comptroller Jonathan Gould der Opposition entgegengehalten, dass die Banken schon seit Jahren nicht-treuhänderische Verwahrung betreiben. Auf dem Politikgipfel der Blockchain Association erklärte Gould, dass die nationalen Treuhandbanken im 3. Quartal 2025 etwa 2 Billionen Dollar an nicht-treuhänderisch verwahrten Vermögenswerten verwaltet haben.
Er erklärte, dass ein Verbot dieser Tätigkeit daher mehrere bestehende Banken betreffen würde.
Er sagte:
“Ein Verbot der nationalen Treuhandbanken, nicht-treuhänderische Tätigkeiten auszuüben, würde nicht nur die dynamische und sich entwickelnde Natur des föderalen Bankensystems untergraben, sondern auch die traditionellen Aktivitäten der bestehenden nationalen Treuhandbanken im Wert von weit über einer Billion Dollar stören.”
In der Zwischenzeit hat die Aufsichtsbehörde darauf bestanden, dass das US-Bankensystem sich mit der Technologie weiterentwickeln muss, da dies seine größte Stärke ist.




