
 Quantus
 Starknet
 Pearl
 Celestia
 Injective
 Sui
 NEAR Protocol

Aperçu des principaux éléments
- L’OCC américain a publié une lettre d’interprétation (Interpretive Letter 1188) indiquant que les banques peuvent s’engager dans des transactions en capital sans risque sur des crypto-actifs.
- Cela signifie que les banques peuvent servir d’intermédiaires dans les transactions de crypto-monnaies, en agissant comme des courtiers ou des agents.
- L’autorité de régulation a défendu l’idée d’autoriser les banques fiduciaires nationales à conserver des crypto-monnaies, affirmant que cela n’enfreignait pas la loi.
L’Office of the Comptroller of the Currency (OCC) des États-Unis a publié des orientations sur le type d’activités bancaires autorisées liées aux crypto-actifs. nks. Dans sa lettre interprétative 1188, le régulateur a déclaré que les banques peuvent agir en tant que mandants sans risque dans de telles transactions.
Cette clarification représente la dernière orientation pro-crypto de l’autorité de régulation bancaire, qui poursuit ses efforts pour intégrer les crypto-monnaies dans le secteur bancaire.
Les banques peuvent servir d’intermédiaires dans les transactions en cryptomonnaies
Cette lettre répond à la demande de clarification du Senior Deputy Comptrollers de l’OCC, Stephen A. Lybarger. M. Lybarger avait demandé si les banques pouvaient s’engager dans des transactions de crypto-actifs sans risque avec ou pour le compte de leurs clients.
Selon la lettre, cette opération est autorisée. La lettre explique que ces transactions impliquent que la banque serve d’intermédiaire entre deux parties à la transaction, achetant à une partie et vendant simultanément à une autre.
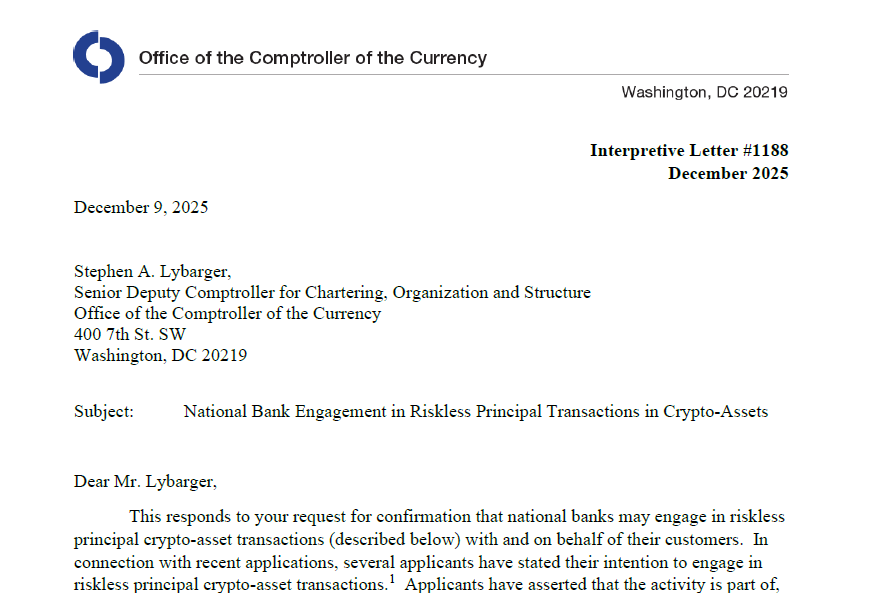
Le texte est le suivant :
“Une banque nationale peut s’engager dans des transactions en crypto-actifs sans risque pour compte propre dans le cadre de ses activités bancaires. Ces opérations impliquent qu’une banque agisse en tant que principal dans une opération sur crypto-actifs avec un client tout en concluant simultanément une opération compensatoire avec un autre client”.
Les orientations soulignent que les banques ne détiennent pas les actifs et que ces transactions sont similaires aux activités de courtage. Elles décrivent ces transactions comme étant logiquement attendues puisque les banques sont également responsables de la garde des crypto-monnaies à l’heure actuelle.
Toutefois, l’autorité de régulation a souligné que les banques doivent effectuer ces transactions en toute sécurité et se conformer aux lois en vigueur.
L’OCC poursuit son action en faveur du crypto-monnaie
En attendant, les orientations démontrent comment l’OCC a intensifié ses efforts pour intégrer les crypto-monnaies dans le secteur bancaire. Il y a quelques semaines, l’OCC a confirmé que les banques pouvaient détenir une petite quantité de crypto-monnaies dans leur bilan pour couvrir les frais de gaz requis pour tester les plateformes de blockchain. Le régulateur a également donné le feu vert aux banques pour participer à la conservation des crypto-monnaies.
Sans surprise, l’approche pro-crypto de l’OCC a ravivé l’intérêt des entreprises de crypto-monnaies qui cherchent à obtenir des chartes bancaires. 14 demandes de charte de novo ont été déposées en 2025, la majorité d’entre elles émanant d’entités cryptographiques.
Toutefois, les groupes commerciaux du secteur bancaire, tels que le Bank Policy Institute et l’Independent Community Bankers of America, se sont opposés à ces banques. Ils affirment que le fait d’autoriser les banques fiduciaires nationales à exercer des activités de garde non fiduciaire constitue une violation de la loi.
Néanmoins, le contrôleur Jonathan Gould a contré l’opposition, déclarant que les banques se sont engagées dans la garde non fiduciaire depuis des années. Lors du sommet politique de la Blockchain Association, Gould a déclaré que les banques fiduciaires nationales géraient environ 2 000 milliards de dollars d’actifs non fiduciaires au troisième trimestre 2025.
Il a déclaré que leur interdire une telle activité affecterait donc plusieurs banques existantes.
Il a ajouté :
“Interdire aux banques fiduciaires nationales de s’engager dans des activités non fiduciaires ne menacerait pas seulement de saper la nature dynamique et évolutive du système bancaire fédéral, mais perturberait également plus de mille milliards de dollars d’activités traditionnelles des banques fiduciaires nationales existantes”.
Par ailleurs, le régulateur a insisté sur le fait que le système bancaire américain devait continuer à évoluer avec la technologie, notant qu’il s’agit là de sa plus grande force.




