Boomer
 Covenant x402
 Pearl
 Claudia
 Solana
 Bitcoin
 Quantus

Ideas clave:
- En julio, el crédito al consumo en Estados Unidos aumentó en 16.010 millones de dólares, hasta 5,06 billones.
- Los préstamos para automóviles y estudiantes ascendieron a 3,75 billones de dólares, mientras que los saldos de las tarjetas de crédito sumaron 1,31 billones.
- Con 17,94 billones de dólares, la deuda hipotecaria representa el 74% de toda la deuda de los consumidores.
En julio de 2025, el crédito al consumo en Estados Unidos aumentó en 16.010 millones de dólares. Fue el tercer mayor aumento mensual de la historia. Frente a los 9.610 millones de dólares de junio, fue el segundo mayor aumento del año.
El crédito al consumo total actual es de 5,06 billones de dólares. En él se incluye tanto el crédito renovable como el no renovable. El aumento superó con creces las expectativas del mercado de 10,1 billones de dólares.
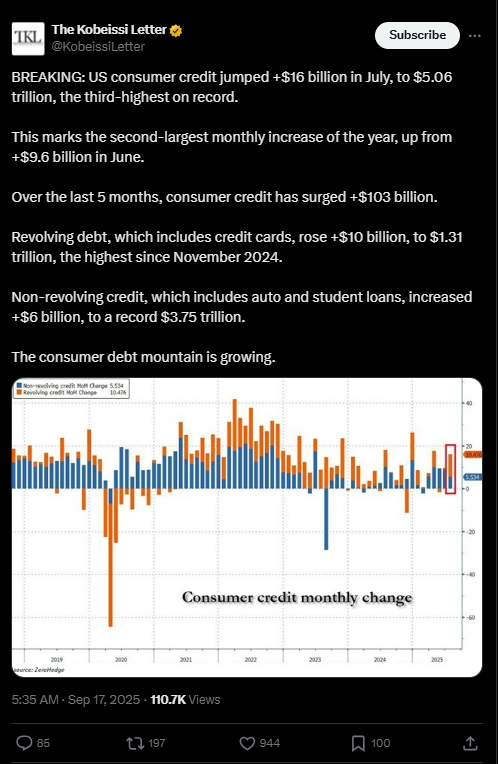
A pesar de los elevados tipos de interés, muestra una robusta actividad de endeudamiento. El crédito al consumo ha aumentado en 103.000 millones de dólares en los últimos cinco meses.
Esto refleja la creciente necesidad de crédito de los hogares. En julio, el crédito al consumo aumentó a una tasa anual del 3,8%. Esta tasa es más rápida que la del 2,3% del mes anterior.
Las tarjetas de crédito impulsan el aumento
Las tarjetas de crédito y otros créditos renovables aumentaron en 10.000 millones de dólares en julio. El máximo desde noviembre de 2024 fue de 1,31 billones de dólares. El crédito renovable creció a una tasa anual del 9,7%, un aumento significativo respecto a junio.
Esto implica que más estadounidenses están realizando compras con tarjetas de crédito. Los tipos de interés de las tarjetas de crédito siguen siendo altos, con una media del 21,76% en todas las cuentas. Las cuentas con intereses tienen tipos aún más altos (23,37%).
Los saldos de las tarjetas bancarias alcanzaron 1,07 billones de dólares, un 4,3% más que el año anterior. El número de cuentas activas de tarjetas bancarias aumentó un 5,6%, hasta 582,6 millones. Desde el 21,2% de julio de 2024, la utilización media disminuyó marginalmente hasta el 20,8%.
Esto indica que menos personas hacen uso de su crédito. Sin embargo, el índice de morosidad de las tarjetas bancarias (más de 60 días de retraso en el pago) fue del 2,76%, que sigue siendo alto.
Los préstamos para automóviles y estudios alcanzan nuevos máximos
En julio, el crédito no renovable, que incluye los préstamos a estudiantes y para automóviles, aumentó en 6.000 millones de dólares. Creció de forma constante, alcanzando la cifra récord de 3,75 billones de dólares. Comparado con el crédito renovable, el crédito no renovable creció a un ritmo más lento, del 1,8% anual.
Los saldos de los préstamos para automóviles alcanzaron los 1,67 billones de dólares, lo que supone un aumento anual del 1,4%. Hay 87 millones de cuentas activas de préstamos para automóviles en Estados Unidos. La tasa de morosidad de los préstamos para automóviles con 60 días o más de retraso fue del 1,51%. Esta cifra fue ligeramente superior a la del año anterior.
Una parte importante del crédito no revolvente también está formada por préstamos estudiantiles. De toda la deuda de consumo no hipotecaria, constituyen el 36,8%. El 32,1% se compone de préstamos y arrendamientos para automóviles. Al mismo tiempo, el 24,2% procede de tarjetas de crédito.
La deuda total de los consumidores se acerca a los 18 billones de dólares
Según Equifax, la deuda total de los consumidores estadounidenses alcanzó los 17,94 billones de dólares en julio de 2025. En comparación con julio de 2024, esto representa un aumento del 2,5%: 13,27 billones de dólares, o el 74% del total, la deuda hipotecaria representa la mayor parte.
Las tarjetas de crédito, los automóviles y los préstamos estudiantiles representan 4,67 billones de dólares de deuda no hipotecaria. El 95,3% de toda la deuda hipotecaria procede de primeras hipotecas. Las HELOC, o líneas de crédito hipotecario, representan el 3%. Otros préstamos relacionados con la vivienda constituyen la cantidad restante.
¿Qué significa esto para la Economía?
El aumento del crédito al consumo indica una fuerte demanda de préstamos. Puede ser un indicio de confianza económica o de presión por el aumento de los gastos. En agosto se registró la mayor tasa de inflación desde enero, un 2,9%. Subió el coste de los alimentos, la energía y la vivienda.
Además, los aranceles han aumentado el coste de la ropa y los automóviles. La Reserva Federal prevé que los tipos de interés bajarán en breve a pesar de la inflación.
Aumentan las solicitudes de subsidio de desempleo, lo que indica un debilitamiento del mercado laboral. La reducción de los tipos de interés abarata los préstamos y fomenta el gasto.