Dacity Coin
 astronaut
 streamoors
 Celestia
 NeoSoul
 Sui
 Injective

Ключевые выводы:
- В июле потребительский кредит в США вырос на $16,01 млрд. до $5,06 трлн.
- Автокредиты и студенческие займы составили 3,75 триллиона долларов, а остатки по кредитным картам – 1,31 триллиона долларов.
- На ипотечный долг, составляющий 17,94 триллиона долларов, приходится 74% всех потребительских долгов.
В июле 2025 года потребительский кредит в США увеличился на 16,01 миллиарда долларов. Это был третий по величине месячный прирост в истории. По сравнению с 9,61 млрд. долларов в июне, это был второй по величине прирост за год.
В настоящее время общий объем потребительского кредита составляет 5,06 триллиона долларов. Сюда включены как возобновляемые, так и невозобновляемые кредиты. Рост значительно превысил рыночные ожидания в $10,1 млрд.
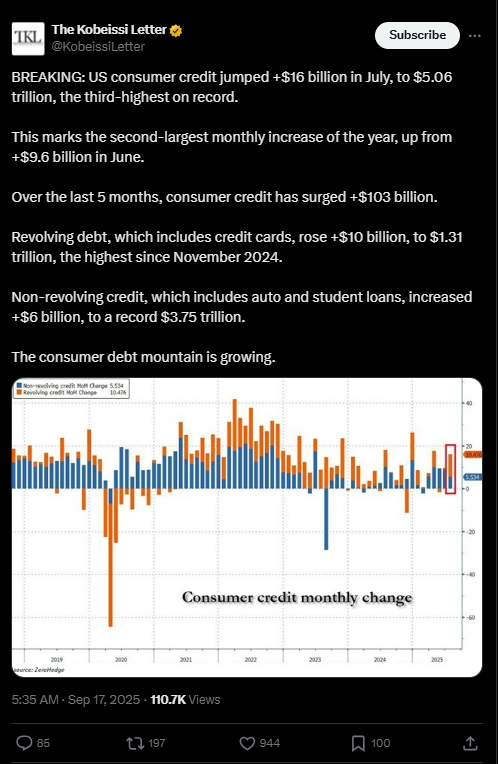
Несмотря на высокие процентные ставки, он демонстрирует высокую активность заимствований. За последние пять месяцев потребительский кредит увеличился на 103 миллиарда долларов.
Это отражает растущую потребность домохозяйств в кредитах. В июле потребительский кредит вырос на 3,8% в годовом исчислении. Этот показатель выше, чем 2,3% в предыдущем месяце.
Кредитные карты способствуют росту
Кредитные карты и другие возобновляемые кредиты выросли на $10 млрд. в июле. Самый высокий показатель с ноября 2024 года – $1,31 триллион. Рост возобновляемых кредитов составил 9,7% в год, что значительно больше, чем в июне.
Это означает, что все больше американцев совершают покупки с помощью кредитных карт. Процентные ставки по кредитным картам по-прежнему высоки – в среднем 21,76% по всем счетам. По счетам с начислением процентов ставки еще выше (23,37%).
Остатки на банковских картах достигли $1,07 триллиона, что на 4,3% больше, чем в предыдущем году. Количество активных счетов банковских карт увеличилось на 5,6% до 582,6 миллионов. В июле 2024 года средний уровень использования банковских карт снизился с 21,2% до 20,8%.
Это говорит о том, что все меньше людей пользуются своими кредитами. Тем не менее, уровень просрочки по банковским картам (60+ дней просрочки) составил 2,76%, что по-прежнему является высоким показателем.
Автокредиты и студенческие кредиты достигли новых максимумов
В июле невозобновляемые кредиты, к которым относятся студенческие и автокредиты, увеличились на 6 миллиардов долларов. Он постоянно рос, достигнув рекордного уровня в $3,75 трлн. По сравнению с возобновляемыми кредитами, невозобновляемые кредиты росли медленнее – на 1,8% в год.
Остатки по автокредитам достигли $1,67 триллиона, увеличившись на 1,4% в год. В Соединенных Штатах насчитывается 87 миллионов активных счетов по автокредитам. Процент просрочки по автокредитам, которые были просрочены на 60 дней и более, составил 1,51%. Этот показатель был немного выше, чем в предыдущем году.
Значительную часть невозобновляемых кредитов также составляют студенческие займы. Из всей неипотечной потребительской задолженности они составляют 36,8%. 32,1% приходится на автокредиты и лизинг. В то же время 24,2% приходится на кредитные карты.
Общая сумма потребительского долга приближается к 18 триллионам долларов
По данным Equifax, в июле 2025 года общая сумма потребительского долга в США достигла 17,94 триллиона долларов. По сравнению с июлем 2024 года это на 2,5% больше: 13,27 триллиона долларов, или 74% от общей суммы, наибольшая доля приходится на ипотечный долг.
Кредитные карты, автокредиты и студенческие займы составляют 4,67 триллиона долларов неипотечного долга. 95,3% всего ипотечного долга приходится на первые ипотечные кредиты. На долю HELOC, или кредитных линий на покупку жилья, приходится 3%. Оставшуюся сумму составляют другие кредиты, связанные с жильем.
Что это значит для экономики?
Рост потребительского кредита указывает на высокий спрос на заемные средства. Это может быть признаком экономической уверенности или давления со стороны растущих расходов. В августе наблюдался самый высокий уровень инфляции с января – 2,9%. Стоимость продуктов питания, энергии и жилья выросла.
Кроме того, тарифы увеличили стоимость одежды и автомобилей. Федеральная резервная система ожидает, что процентные ставки будут снижены в ближайшее время, несмотря на инфляцию.
Число заявок на пособие по безработице растет, что свидетельствует об ослаблении рынка труда. Снижение процентных ставок делает заимствования менее дорогими и стимулирует расходы.