Covenant x402
 hi
 Pearl
 Pons
 Claudia
 Bitcoin
 Injective

Aperçu des principaux éléments :
- En juillet, le crédit à la consommation aux États-Unis a augmenté de 16,01 milliards de dollars pour atteindre 5,06 billions de dollars.
- Les prêts automobiles et étudiants s’élèvent à 3,75 billions de dollars, tandis que les soldes des cartes de crédit s’élèvent à 1,31 billions de dollars.
- Avec 17,94 billions de dollars, la dette hypothécaire représente 74 % de l’ensemble de la dette des consommateurs.
En juillet 2025, le crédit à la consommation aux États-Unis a augmenté de 16,01 milliards de dollars. Il s’agit de la troisième plus forte augmentation mensuelle de l’histoire. De 9,61 milliards de dollars en juin, il s’agit de la deuxième plus forte hausse de l’année.
Le montant total actuel du crédit à la consommation s’élève à 5,06 billions de dollars. Les crédits renouvelables et non renouvelables sont inclus dans ce chiffre. L’augmentation dépasse largement les 10,1 milliards de dollars attendus par le marché.
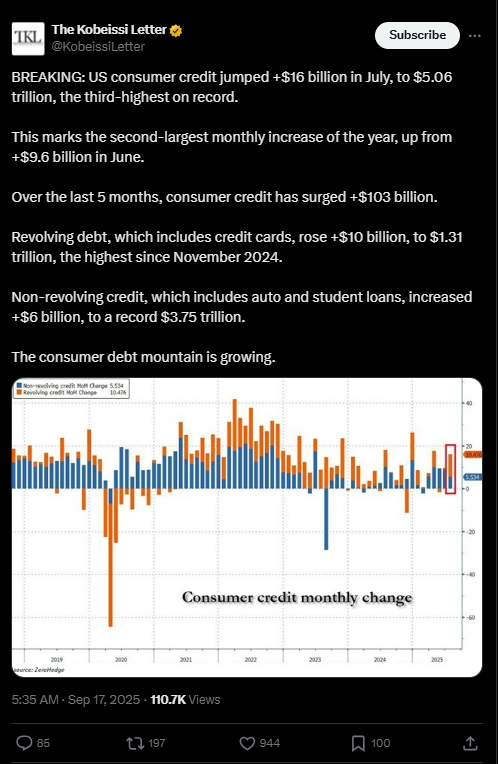
Malgré des taux d’intérêt élevés, l’activité d’emprunt est soutenue. Le crédit à la consommation a augmenté de 103 milliards de dollars au cours des cinq derniers mois.
Cela reflète le besoin croissant des ménages en matière de crédit. En juillet, les crédits à la consommation ont augmenté à un rythme annuel de 3,8 %. Ce taux est plus élevé que celui du mois précédent (2,3 %).
Les cartes de crédit sont à l’origine de la hausse
Les cartes de crédit et autres crédits renouvelables ont augmenté de 10 milliards de dollars en juillet. Le niveau le plus élevé depuis novembre 2024 était de 1,31 trillion de dollars. Le crédit renouvelable a augmenté à un taux annuel de 9,7 %, une augmentation significative par rapport à juin.
Cela signifie que davantage d’Américains effectuent des achats avec des cartes de crédit. Les taux d’intérêt sur les cartes de crédit restent élevés, avec une moyenne de 21,76 % pour l’ensemble des comptes. Les comptes avec intérêts sont encore plus élevés (23,37 %).
Les soldes des cartes bancaires ont atteint 1,07 trillion de dollars, soit une hausse de 4,3 % par rapport à l’année précédente. Le nombre de comptes de cartes bancaires actifs a augmenté de 5,6 % pour atteindre 582,6 millions. Le taux d’utilisation moyen, qui était de 21,2 % en juillet 2024, a légèrement diminué pour atteindre 20,8 %.
Cela indique que moins de personnes utilisent leur crédit. Pourtant, le taux d’impayés des cartes bancaires (60 jours de retard ou plus) était de 2,76 %, ce qui reste élevé.
Les prêts automobiles et étudiants atteignent de nouveaux sommets
En juillet, le crédit non renouvelable, qui comprend les prêts étudiants et les prêts automobiles, a augmenté de 6 milliards de dollars. Il a connu une croissance régulière, atteignant le chiffre record de 3,75 billions de dollars. Comparé au crédit renouvelable, le crédit non renouvelable a progressé à un rythme plus lent de 1,8 % par an.
Les soldes des prêts automobiles ont atteint 1,67 trillion de dollars, soit une augmentation annuelle de 1,4 %. Il y a 87 millions de comptes actifs de prêts automobiles aux États-Unis. Les prêts automobiles en souffrance depuis 60 jours ou plus affichent un taux de défaillance de 1,51 %. Ce taux est légèrement supérieur à celui de l’année précédente.
Une part importante du crédit non renouvelable est également constituée de prêts étudiants. Ils représentent 36,8 % de l’ensemble des dettes de consommation non hypothécaires. 32,1 % sont constitués de prêts automobiles et de leasings. Parallèlement, 24,2 % proviennent des cartes de crédit.
L’endettement total des consommateurs approche les 18 000 milliards de dollars
Selon Equifax, la dette totale des consommateurs américains a atteint 17,94 billions de dollars en juillet 2025. Par rapport à juillet 2024, cela représente une augmentation de 2,5 % : 13,27 billions de dollars, soit 74 % du total, la dette hypothécaire représente la plus grande part.
Les cartes de crédit, les prêts automobiles et les prêts étudiants représentent 4,67 billions de dollars de dettes non hypothécaires. 95,3 % de l’ensemble des dettes hypothécaires sont des hypothèques de premier rang. Les HELOC (Home Equity Line of Credit) représentent 3 %. Les autres prêts liés au logement représentent le montant restant.
Qu’est-ce que cela signifie pour l’économie ?
L’augmentation du crédit à la consommation indique une forte demande d’emprunt. Il peut s’agir d’une indication de la confiance économique ou de la pression exercée par l’augmentation des dépenses. Le mois d’août a connu le taux d’inflation le plus élevé depuis janvier, soit 2,9 %. Les prix des denrées alimentaires, de l’énergie et du logement ont tous augmenté.
En outre, les droits de douane ont augmenté le coût des vêtements et des automobiles. La Réserve fédérale prévoit une baisse prochaine des taux d’intérêt malgré l’inflation.
Les demandes d’allocations chômage sont en hausse, ce qui indique un affaiblissement du marché du travail. La baisse des taux d’intérêt rend les emprunts moins coûteux et encourage les dépenses.