Boomer
 Claudia
 Covenant x402
 Pearl
 Bitcoin
 Quantus
 Pudgy Penguins

Wichtige Einblicke:
- Im Juli stiegen die Verbraucherkredite in den USA um $16,01 Milliarden auf $5,06 Billionen.
- Auto- und Studentenkredite beliefen sich auf insgesamt 3,75 Billionen Dollar, während sich die Kreditkartenguthaben auf 1,31 Billionen Dollar beliefen.
- Mit 17,94 Billionen Dollar machen die Hypothekenschulden 74% aller Verbraucherschulden aus.
Im Juli 2025 stiegen die Verbraucherkredite in den USA um 16,01 Mrd. $. Dies war der dritthöchste monatliche Anstieg in der Geschichte. Mit einem Anstieg von 9,61 Milliarden Dollar im Juni war dies der zweitgrößte Zuwachs in diesem Jahr.
Der Gesamtbetrag der Verbraucherkredite beläuft sich derzeit auf 5,06 Billionen Dollar. Darin sind sowohl revolvierende als auch nicht-revolvierende Kredite enthalten. Der Anstieg übertrifft die Markterwartung von $10,1 Billionen bei weitem.
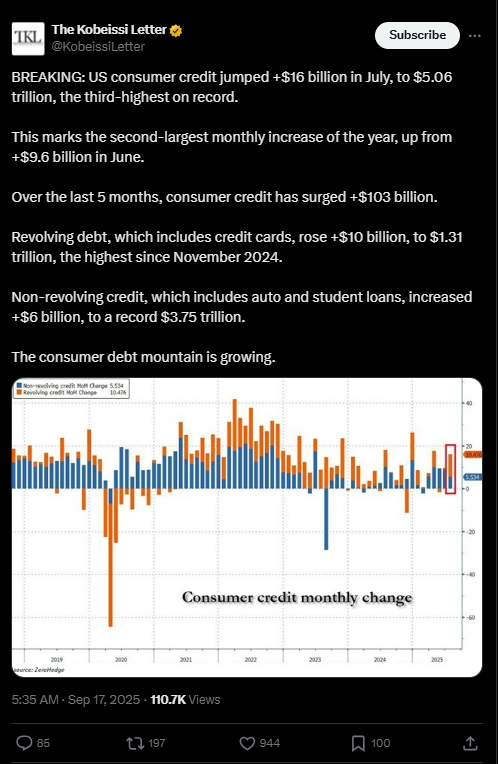
Trotz der hohen Zinssätze zeigt sie eine robuste Kreditaufnahmeaktivität. Die Verbraucherkredite sind in den letzten fünf Monaten um 103 Mrd. Dollar gestiegen.
Dies spiegelt den wachsenden Bedarf der Haushalte an Krediten wider. Im Juli stiegen die Verbraucherkredite mit einer Jahresrate von 3,8%. Diese Rate ist schneller als die 2,3% Rate des Vormonats.
Kreditkarten treiben den Anstieg an
Kreditkarten und andere revolvierende Kredite stiegen im Juli um $10 Milliarden. Der höchste Stand seit November 2024 war $1,31 Billionen. Die revolvierenden Kredite wuchsen mit einer Jahresrate von 9,7%, ein deutlicher Anstieg gegenüber Juni.
Dies bedeutet, dass mehr Amerikaner ihre Einkäufe mit Kreditkarten tätigen. Die Zinssätze für Kreditkarten sind immer noch hoch und liegen im Durchschnitt bei 21,76% für alle Konten. Bei den verzinsten Konten sind die Zinssätze sogar noch höher (23,37%).
Die Guthaben auf Bankkarten erreichten $1,07 Billionen, 4,3% mehr als im Vorjahr. Die Zahl der aktiven Bankkartenkonten stieg um 5,6% auf 582,6 Millionen. Die durchschnittliche Nutzung ging von 21,2% im Juli 2024 geringfügig auf 20,8% zurück.
Dies deutet darauf hin, dass weniger Menschen ihren Kredit in Anspruch nehmen. Die Säumigkeitsrate bei Bankkarten (60+ Tage überfällig) lag jedoch bei 2,76%, was immer noch hoch ist.
Auto- und Studienkredite erreichen neue Höchststände
Im Juli stiegen die nicht revolvierenden Kredite, zu denen Studenten- und Autokredite gehören, um 6 Milliarden Dollar. Sie wuchsen stetig und erreichten einen Rekordwert von $3,75 Billionen. Im Vergleich zu den revolvierenden Krediten wuchsen die nicht-volvierenden Kredite mit einer langsameren Rate von 1,8% jährlich.
Die Autokreditsalden erreichten $1,67 Billionen, ein jährlicher Anstieg von 1,4%. In den Vereinigten Staaten gibt es 87 Millionen aktive Autokreditkonten. Autokredite, die 60 Tage oder mehr überfällig waren, hatten eine Verzugsquote von 1,51%. Dies war geringfügig höher als im Vorjahr.
Ein erheblicher Teil der nicht revolvierenden Kredite besteht auch aus Studentenkrediten. Von allen Verbraucherkrediten, die keine Hypotheken sind, machen sie 36,8% aus. 32,1% entfallen auf Autokredite und Leasingverträge. Gleichzeitig entfallen 24,2% auf Kreditkarten.
Gesamtverschuldung der Verbraucher nähert sich $18 Billionen
Nach Angaben von Equifax erreichte die Gesamtverschuldung der US-Verbraucher im Juli 2025 17,94 Billionen Dollar. Im Vergleich zum Juli 2024 bedeutet dies einen Anstieg von 2,5%: Mit 13,27 Billionen $ oder 74% des Gesamtbetrags machen Hypothekenschulden den größten Anteil aus.
Kreditkarten, Auto- und Studentenkredite machen 4,67 Billionen Dollar an nicht-hypothekarischen Schulden aus. 95,3% aller Hypothekenschulden entfallen auf erste Hypotheken. HELOCs, oder Home Equity Lines of Credit, machen 3% aus. Der restliche Betrag entfällt auf andere wohnungsbezogene Kredite.
Was bedeutet das für die Wirtschaft?
Der Anstieg der Verbraucherkredite deutet auf eine starke Nachfrage nach Krediten hin. Dies könnte ein Anzeichen für wirtschaftliches Vertrauen oder Druck durch wachsende Ausgaben sein. Im August wurde mit 2,9% die höchste Inflationsrate seit Januar verzeichnet. Die Kosten für Lebensmittel, Energie und Wohnen sind gestiegen.
Außerdem haben die Zölle die Kosten für Kleidung und Automobile erhöht. Die Federal Reserve geht davon aus, dass die Zinssätze trotz der Inflation in Kürze gesenkt werden.
Die Zahl der Anträge auf Arbeitslosenunterstützung steigt, was auf einen schwächelnden Arbeitsmarkt hindeutet. Niedrigere Zinssätze machen die Kreditaufnahme billiger und fördern die Ausgaben.