
 Quantus
 Starknet
 Pearl
 Celestia
 Injective
 Sui
 NEAR Protocol

Ideas clave
- El capital fluyó hacia las criptomonedas en 2025, pero se concentró en BTC, ETH y algunas criptomonedas de gran capitalización
- Las subidas de altcoin duraron una media de 20 días en 2025, frente a los 60 días de 2024
- Los ETF y los DAT canalizaron liquidez hacia las principales monedas
El capital entró en el mercado de las criptomonedas en 2025, pero la esperada rotación hacia las altcoins nunca se produjo, según un nuevo informe de Wintermute.
El análisis del creador de mercado de los datos de flujo OTC propios muestra que la liquidez se mantuvo concentrada en Bitcoin, Ethereum y un pequeño grupo de activos de gran capitalización a lo largo del año.
El informe Mercados OTC de Activos Digitales 2025 de Wintermute examinó los patrones de negociación entre regiones, productos y tipos de contraparte.
ETFs y DATs Liquidez concentrada en los principales activos
Los fondos cotizados en bolsa y las sociedades de tesorería de activos digitales se convirtieron en los principales canales a través de los cuales el capital entró en el cripto en 2025.
Estos vehículos estructurados canalizaron la liquidez hacia Bitcoin, Ethereum y algunos tokens de gran capitalización, lo que limitó la participación de un mercado más amplio en comparación con ciclos anteriores.
Los datos muestran que la cuota combinada de Bitcoin y Ethereum en el volumen de operaciones OTC disminuyó del 54% en 2023 al 49% en 2025.
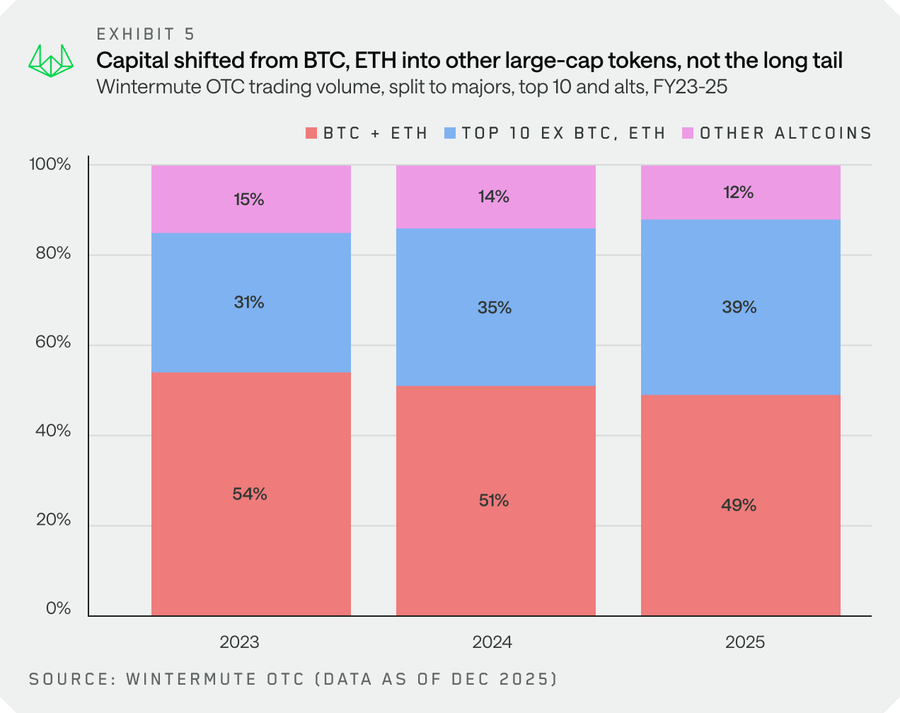
El cambio se dirigió principalmente a los 10 principales tokens, excluyendo BTC, ETH, activos envueltos y stablecoins. Esta categoría pasó del 31% del volumen en 2023 al 39% en 2025.
Otras altcoins vieron cómo su cuota se contraía del 15% en 2023 al 12% en 2025. El patrón muestra que el capital se movió hacia arriba en el espectro de capitalización de mercado, en lugar de extenderse ampliamente por el ecosistema de tokens.
Wintermute atribuyó esta concentración a que los mandatos de ETF y DAT se extienden más allá de Bitcoin y Ethereum, a activos como Solana, a través de ETF estacados y productos indexados.
Las subidas de las altcoins se acortan al desvanecerse la convicción narrativa
Los repuntes de las altcoins duraron una media de 20 días en 2025, frente a los 60 días de 2024. Las plataformas de lanzamiento de monedas meme, las DEX perpetuas y las primitivas de pago emergentes alcanzaron su punto máximo y se desvanecieron rápidamente durante 2025.
El ciclo de monedas meme se desplomó a principios del primer trimestre, marcando el final de la amplia actividad especulativa que se había observado a finales de 2024. Wintermute señaló que los inversores ya no mantenían posiciones durante los largos periodos de desarrollo narrativo.
El informe afirma que los repuntes de las altcoin se hicieron “más selectivos” a medida que la liquidez y el capital riesgo se concentraban en menos tokens.
La actividad de negociación se amplió más allá de BTC y ETH, pero los datos de posicionamiento muestran que tanto instituciones como minoristas volvieron a las grandes divisas tras el evento de desapalancamiento forzoso del 10 de octubre.
Los volúmenes OTC crecieron al madurar la estructura del mercado
Los volúmenes OTC de Wintermute aumentaron un 14,7% interanual en 2025. El número de contrapartes aumentó un 7,7%, mientras que el volumen de fichas negociadas sólo creció un 0,8%.
El modesto aumento del recuento de fichas se produjo junto con una mediana más alta de fichas únicas negociadas en una base móvil de 30 días, pasando de 133 en 2024 a 160 en 2025.
El crecimiento de las contrapartes estuvo liderado por las instituciones, que aumentaron un 23% interanual. Los corredores minoristas crecieron un 15%, mientras que los particulares aumentaron un 5%.
Wintermute señaló que el compromiso institucional pasó de ser “exploratorio y esporádico” en 2024 a un enfoque más sostenido y deliberado en 2025.
El informe lo describe como una prueba de que las instituciones “están aquí para quedarse”, a pesar de la mediocre evolución de los precios durante el año.
La actividad de opciones se duplicó con creces de un año a otro, aumentando 2,5 veces del cuarto trimestre de 2024 al cuarto trimestre de 2025. El crecimiento vino acompañado de un cambio en la forma en que los participantes en el mercado utilizaban los productos de opciones.
Los flujos regionales mostraron respuestas mixtas a los acontecimientos macroeconómicos
Los patrones de posicionamiento regional divergieron a lo largo de 2025 en lugar de moverse coordinadamente.
Asia vendió durante los anuncios de aranceles de abril, Europa redistribuyó las tenencias durante los meses de verano, y Estados Unidos lideró las ventas netas a finales de año en medio de las señales belicistas de la Reserva Federal.
Wintermute los caracterizó como “desplazamientos lentos y específicos de una región hacia catalizadores macro”, en lugar de los flujos mundiales sincronizados observados en anteriores ciclos de mercado.
Los inversores minoristas dirigieron capital hacia los mercados de renta variable en 2025, en particular hacia temas relacionados con la IA, la robótica y la computación cuántica.
Tras el evento de liquidación del 10 de octubre, los flujos minoristas a través de los canales de intermediación volvieron a girar hacia Bitcoin y Ethereum por primera vez desde finales de 2023.
Wintermute señaló que esto supone una desviación del comportamiento minorista en 2023 y principios de 2024, cuando el capital especulativo se movía fácilmente hacia las altcoins y las nuevas narrativas.




