
 Covenant x402
 hi
 Pearl
 Quantus
 Pudgy Penguins
 Boomer
 Lighter

Aperçu des principaux éléments
- Les capitaux ont afflué vers les crypto-monnaies en 2025, mais se sont concentrés sur la BTC, l’ETH et certains jetons à forte capitalisation.
- Les rallyes en altcoins ont duré en moyenne 20 jours en 2025, contre 60 jours en 2024
- Les ETF et les DAT ont canalisé les liquidités vers les grandes pièces de monnaie.
Des capitaux sont entrés sur le marché des cryptomonnaies en 2025, mais la rotation attendue vers les altcoins ne s’est jamais produite, selon un nouveau rapport de Wintermute.
L’analyse par le teneur de marché des données de flux OTC exclusives montre que la liquidité est restée concentrée sur Bitcoin, Ethereum et un petit groupe d’actifs à forte capitalisation tout au long de l’année.
Le rapport Digital Asset OTC Markets 2025 de Wintermute a examiné les modèles d’échange à travers les régions, les produits et les types de contreparties.
ETFs et DATs Liquidité concentrée sur les principaux actifs
Les fonds négociés en bourse et les sociétés de trésorerie d’actifs numériques sont devenus les principaux canaux par lesquels les capitaux sont entrés dans la cryptographie en 2025.
Ces véhicules structurés ont canalisé les liquidités vers le bitcoin, l’ethereum et certains jetons de grande capitalisation, ce qui a limité la participation à un marché plus large par rapport aux cycles précédents.
Les données montrent que la part combinée du Bitcoin et de l’Ethereum dans le volume des transactions de gré à gré a diminué, passant de 54 % en 2023 à 49 % en 2025.
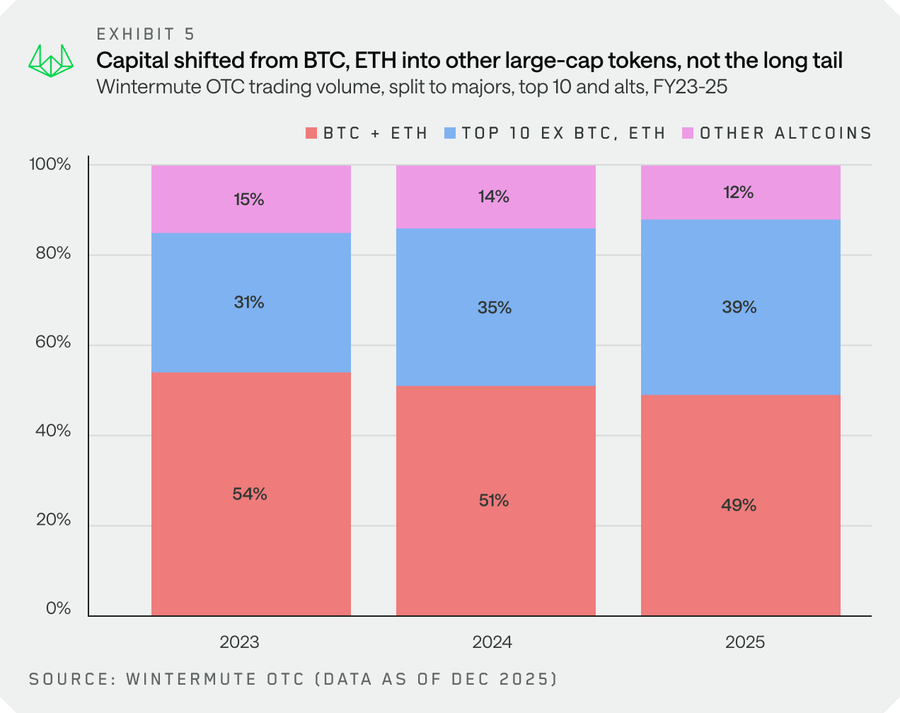
Cette évolution concerne principalement les 10 premiers tokens, à l’exclusion de la BTC, de l’ETH, des wrapped assets et des stablecoins. Cette catégorie est passée de 31 % du volume en 2023 à 39 % en 2025.
Les autres altcoins ont vu leur part se contracter de 15 % en 2023 à 12 % en 2025. Ce schéma montre que les capitaux se sont déplacés vers le haut de l’échelle des capitalisations boursières plutôt que de se répandre largement dans l’écosystème des jetons.
Wintermute a attribué cette concentration aux mandats ETF et DAT qui s’étendent au-delà du Bitcoin et de l’Ethereum à des actifs tels que Solana par le biais de staking ETF et de produits indiciels.
Les hausses des altcoins ont été écourtées car la conviction narrative s’est estompée
Les reprises des altcoins ont duré en moyenne 20 jours en 2025, contre environ 60 jours en 2024. Les plateformes de lancement de monnaies mèmes, les DEX perpétuels et les primitives de paiement émergentes ont tous atteint leur apogée et se sont rapidement éteints au cours de l’année 2025.
Le cycle des mèmes s’est effondré au début du premier trimestre, marquant la fin de l’activité spéculative générale observée à la fin de l’année 2024. Wintermute a noté que les investisseurs ne conservaient plus leurs positions pendant les longues périodes de développement narratif.
Le rapport indique que les rallyes des altcoins sont devenus “plus sélectifs” à mesure que la liquidité et le capital-risque se concentraient sur un nombre réduit de jetons.
L’activité commerciale s’est étendue au-delà de la BTC et de l’ETH, mais les données de positionnement montrent que les institutions et les particuliers sont revenus sur les grandes valeurs après l’événement de désendettement forcé du 10 octobre.
Les volumes de gré à gré ont augmenté avec la maturation de la structure du marché
Les volumes de gré à gré de Wintermute ont augmenté de 14,7 % d’une année sur l’autre en 2025. Le nombre de contreparties a augmenté de 7,7 %, tandis que le volume de jetons échangés n’a progressé que de 0,8 %.
La modeste augmentation du nombre de jetons s’est accompagnée d’une hausse de la médiane des jetons uniques échangés sur une base mobile de 30 jours, qui est passée de 133 en 2024 à 160 en 2025.
La croissance des contreparties a été tirée par les institutions, qui ont augmenté de 23 % d’une année sur l’autre. Les courtiers de détail ont augmenté de 15 %, tandis que les particuliers ont progressé de 5 %.
M. Wintermute a noté que l’engagement institutionnel est passé d’une approche “exploratoire et sporadique” en 2024 à une approche plus soutenue et délibérée en 2025.
Le rapport décrit cette situation comme la preuve que les institutions “sont là pour rester”, malgré l’évolution terne des prix au cours de l’année.
L’activité des options a plus que doublé d’une année sur l’autre, en étant multipliée par 2,5 entre le quatrième trimestre 2024 et le quatrième trimestre 2025. Cette croissance s’est accompagnée d’un changement dans la manière dont les acteurs du marché utilisent les produits d’options.
Les flux régionaux ont réagi de manière mitigée aux événements macroéconomiques
Les schémas de positionnement régionaux ont divergé tout au long de l’année 2025 au lieu d’évoluer de manière coordonnée.
L’Asie a vendu lors de l’annonce des tarifs douaniers en avril, l’Europe a redistribué ses avoirs pendant les mois d’été et les États-Unis ont mené des ventes nettes jusqu’à la fin de l’année sur fond de signaux haussiers de la part de la Réserve fédérale.
M. Wintermute a qualifié ces changements de “mouvements lents, spécifiques à une région, vers des catalyseurs macroéconomiques”, plutôt que de flux mondiaux synchronisés comme ceux observés lors des précédents cycles de marché.
Les investisseurs particuliers ont orienté leurs capitaux vers les marchés d’actions en 2025, en particulier vers les thèmes de l’IA, de la robotique et de l’informatique quantique.
Après l’événement de liquidation du 10 octobre, les flux de détail via les canaux des courtiers sont revenus vers le bitcoin et l’ethereum pour la première fois depuis la fin de l’année 2023.
Wintermute a noté qu’il s’agit d’un changement par rapport au comportement des détaillants en 2023 et au début de 2024, lorsque le capital spéculatif s’est facilement déplacé vers les altcoins et les nouveaux récits.




