
 Bitcoin
 Quack AI
 Pudgy Penguins
 Quantus
 Solana
 Injective
 NEAR Protocol

Ideas clave
- El precio de las acciones de NVIDIA cayó por debajo de un nivel de soporte crucial.
- La relación precio/beneficios de la empresa siguió cayendo.
- Es posible que las acciones sigan cayendo en un futuro próximo a medida que disminuya la oferta de helio.
El precio de las acciones de NVIDIA cayó por debajo de un importante nivel de soporte el viernes, confirmando la formación de un patrón de cabeza y hombros. Este retroceso puede continuar en los próximos días, ya que los suministros mundiales de helio están sometidos a una intensa presión en medio de la actual guerra de Irán. Ahora se ha desplomado más de un 20% desde su punto más alto del año pasado.
El precio de las acciones de NVIDIA se ha desplomado por debajo de un nivel de soporte clave
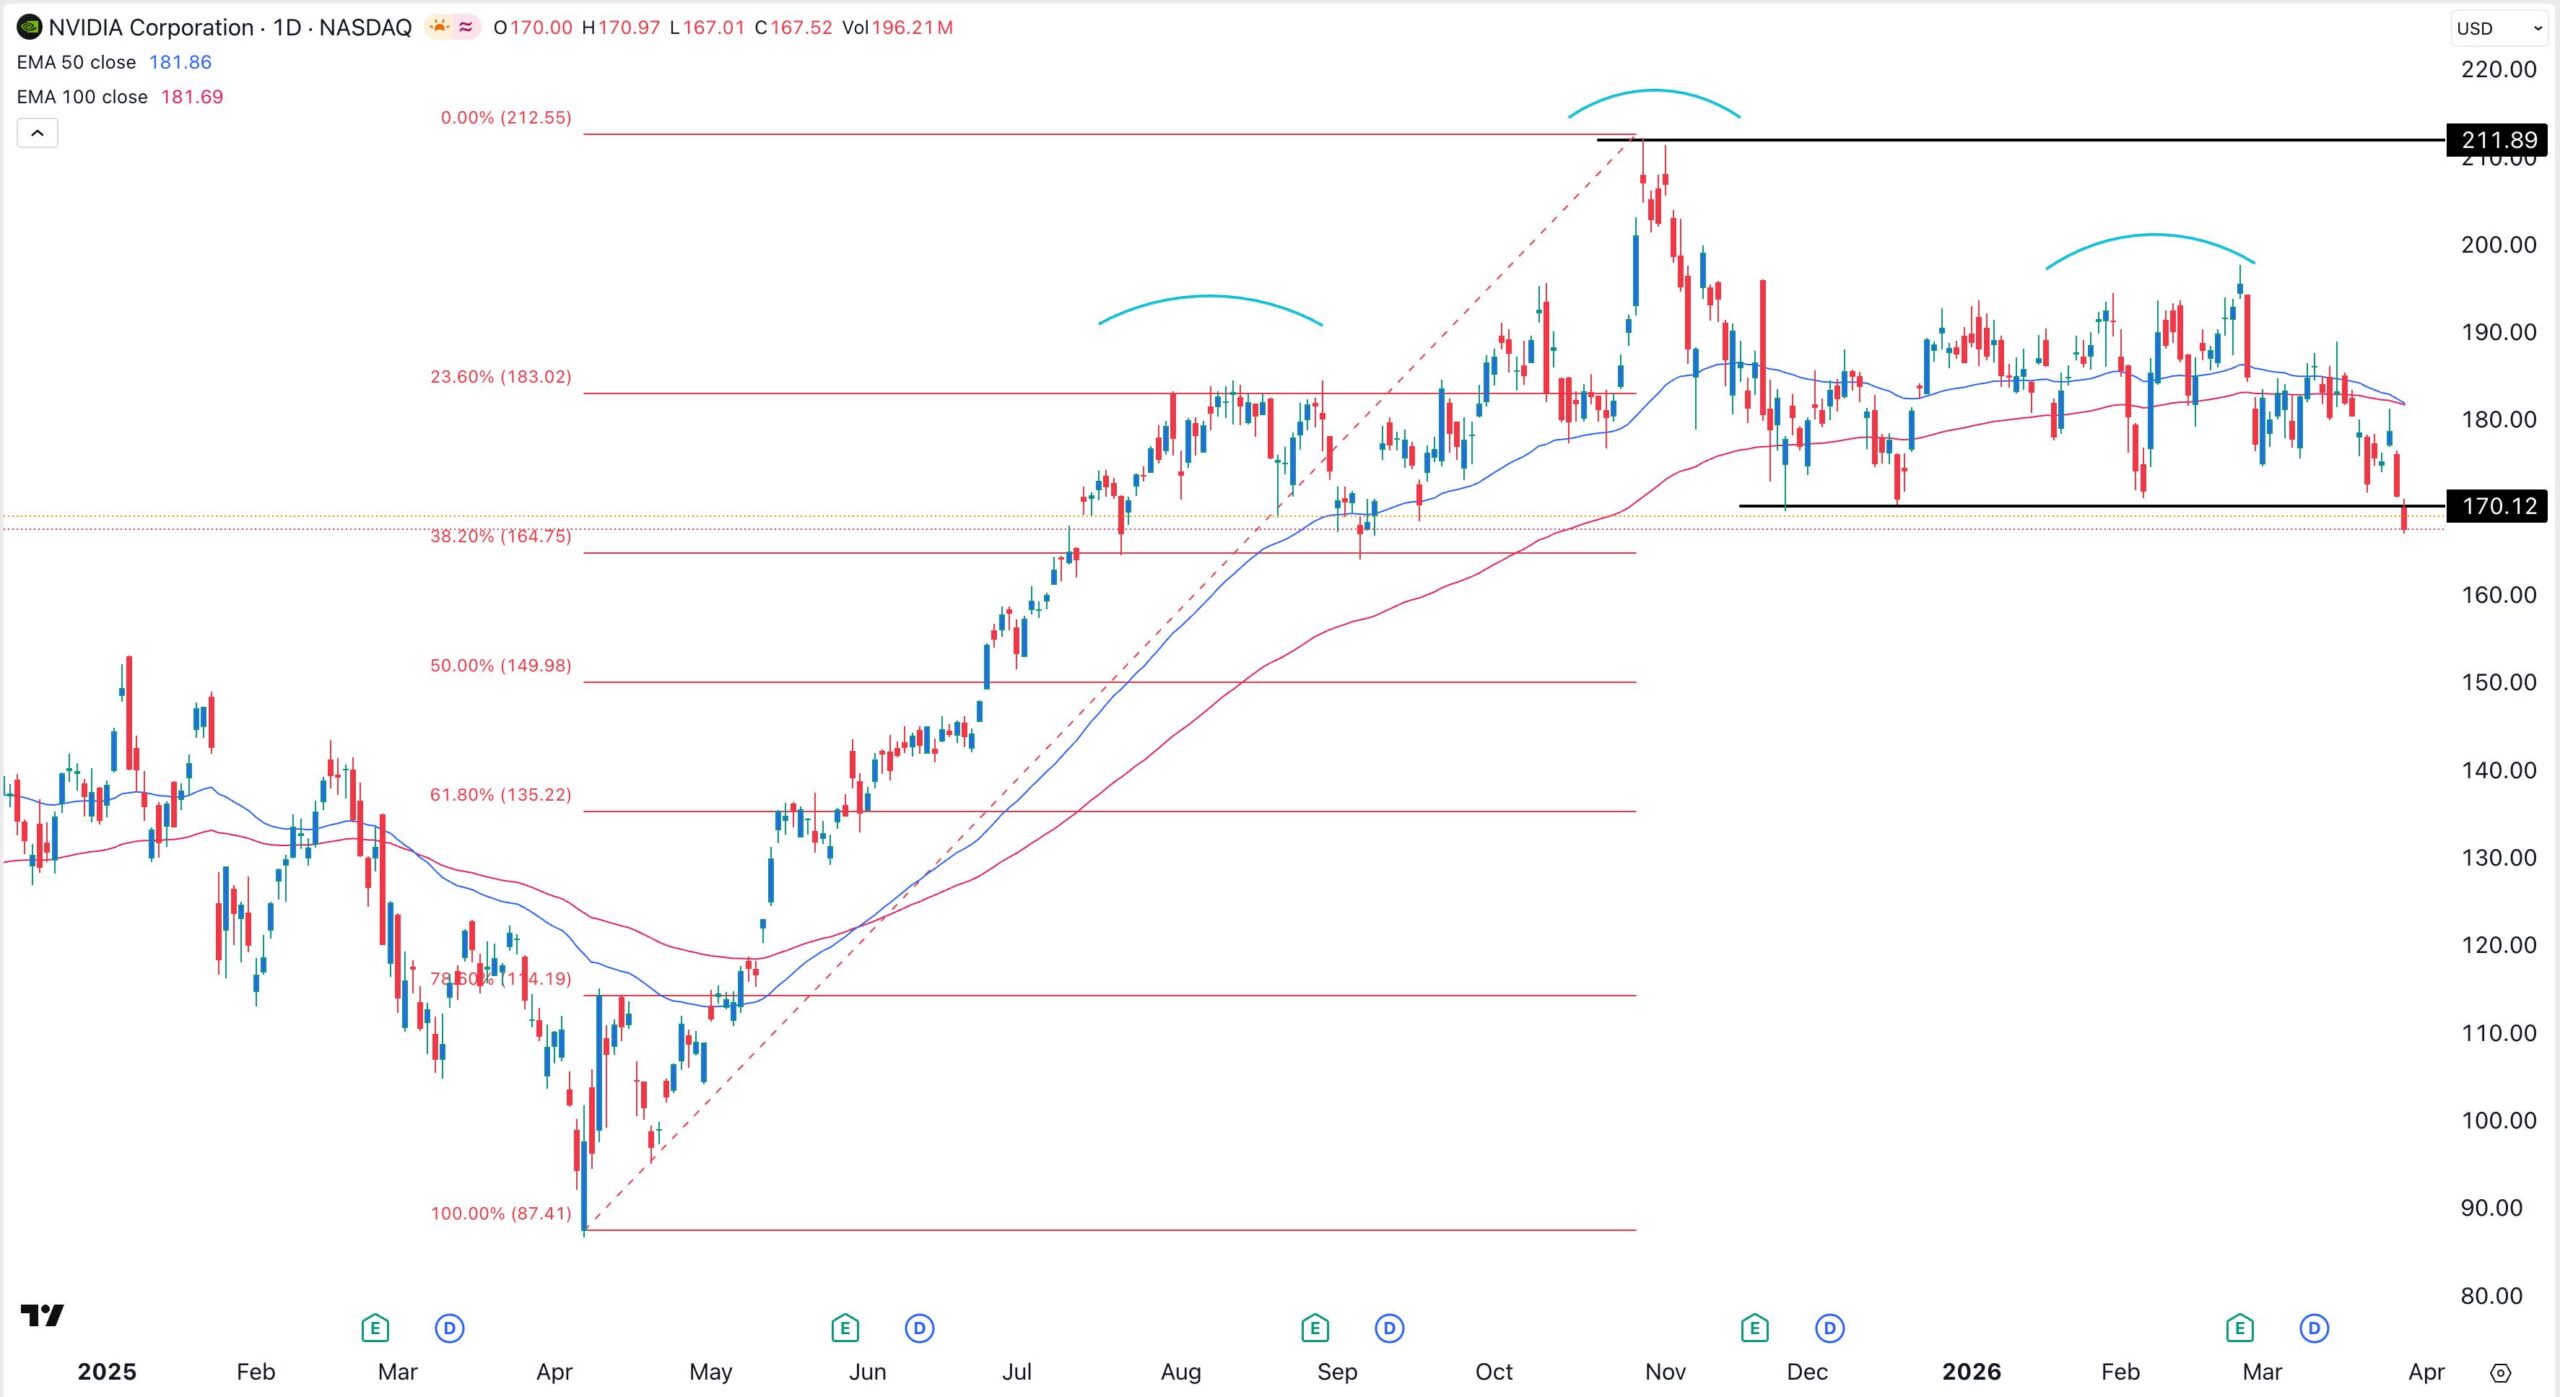
Hay indicios de que la cotización de NVDA seguirá desplomándose en las próximas semanas tras caer por debajo de un nivel de soporte crucial. El gráfico diario muestra que cayó por debajo del importante nivel de soporte de 170,12 $, su nivel más bajo en noviembre y diciembre del año pasado y en febrero de este año.
Este precio coincidió con la línea del cuello del patrón gráfico de cabeza y hombros, que lleva formándose desde agosto del año pasado. La cabeza y los hombros es una de las señales de reversión bajista más populares en el análisis técnico.
La acción también está intentando moverse por debajo del nivel de retroceso de Fibonacci del 38,2% en 164,75 $. También ha formado un mini cruce de la muerte, ya que se han cruzado las Medias Móviles Exponenciales (EMA) de 50 y 100 días.
Por lo tanto, la cotización de NVDA seguirá bajando a corto plazo, con el próximo objetivo en 150 $. Este precio es tanto un nivel psicológico como el nivel de retroceso de Fibonacci del 50%.
La perspectiva bajista se anulará si la acción supera los 181 $, donde se encuentran hoy las medias móviles de 50 y 100 días.
El suministro de helio podría afectar a NVIDIA y otras empresas de chips
Uno de los principales riesgos a los que se enfrentan NVIDIA y otras empresas de chips es que la actual guerra entre Estados Unidos e Irán está afectando a los costes de fabricación a medida que aumentan los precios del crudo y el gas natural. La crisis es más pronunciada en Taiwán, que importa la mayor parte del petróleo y el gas natural de Oriente Medio.
Al mismo tiempo, la guerra está provocando una escasez de suministro de helio, un componente importante utilizado en la industria de fabricación de chips. Mientras que Estados Unidos es el mayor exportador de helio, Qatar es el segundo, con una cuota de mercado del 30%.
Como resultado, es probable que las empresas taiwanesas se enfrenten al reto de pagar más dinero al importar helio de Estados Unidos, lo que puede repercutir en sus márgenes. Es probable que repercuta estos costes en NVIDIA y otras empresas de chips.
La guerra también puede afectar al negocio de NVIDIA en Oriente Medio, donde se ha posicionado bien en la industria de la IA.
Las acciones de NVDA son las más baratas en meses
Idealmente, las acciones de NVIDIA deberían cotizar con prima porque su negocio sigue creciendo, y la dirección prevé que alcance más de 1 billón de dólares en 2027. También es una de las empresas de más rápido crecimiento y más rentables de Estados Unidos.
Sin embargo, a pesar de estos retos, la empresa se valora ahora como un valor, y su relación precio/beneficios (PE) ha caído al nivel más bajo desde abril del año pasado.
La empresa tiene una relación precio/beneficios a plazo de 20, que es muy inferior a la de otras empresas de EEUU. Por ejemplo, un informe de FactSet estima que el índice S&P 500 tiene un múltiplo a plazo de 23.
La empresa también es una ganga según otros múltiplos, como el precio-ganancias-crecimiento futuro (PEG), que actualmente es de 0,53, muy inferior a la mediana del sector de 1,24.
La valoración barata se debe a la preocupación de que nos encontremos en una burbuja de IA y a que algunos de sus mayores clientes están trabajando en sus chips ASIC, una medida que reducirá su moat a largo plazo.
Aun así, la barata valoración y su fuerte crecimiento de ingresos y rentabilidad hacen que la empresa pueda convertirse en una buena compra, especialmente entre los inversores con visión a largo plazo. De hecho, el análisis gráfico sugiere que la acción tiene un largo historial de retrocesos.




