Boomer
 Covenant x402
 Pearl
 Claudia
 Solana
 Bitcoin
 Quantus

Ideas clave
- Las acciones de NVIDIA se han convertido en una ganga según varias métricas, incluido su ratio PE.
- La empresa se está beneficiando después de que China aprobara la venta de chips H200 a tres empresas.
- El análisis técnico sugiere que la cotización de NVDA retrocederá a corto plazo.
Las acciones de NVIDIA subieron más de un 1,5% en la sesión previa a la comercialización, al reaccionar los inversores a la decisión de Pekín de aprobar la importación de chips H200 para tres grandes empresas tecnológicas. Este anuncio se produjo mientras las acciones de NVDA siguen en corrección tras caer un 10% desde su máximo histórico.
China aprueba el primer lote de importaciones de chips H200
El precio de las acciones de NVIDIA subió después de que Pekín diera su aprobación para que Alibaba, ByteDance y Tencent compraran sus chips H200.
Estas empresas han dado permiso para comprar 400.000 chips en total, y los medios de comunicación informan de que otras grandes empresas chinas se están sumando a la cola para posteriores aprobaciones.
Se calcula que los chips H200 cuestan 27.000 $ cada uno, lo que significa que el acuerdo aprobado hará que la empresa gane más de 10.000 millones de dólares. NVIDIA tiene más de 700.000 de ellos en su inventario y tiene previsto venderlos en efectivo. Por tanto, es probable que estos pedidos formen parte de sus resultados del primer trimestre.
En un informe reciente, Reuters señaló que las empresas chinas habían hecho un pedido de 2 millones de chips H200. Por tanto, al aceptar sólo algunos de ellos, Pekín se centra en equilibrar esta demanda e impulsar la demanda de chips fabricados por empresas locales. El reto, sin embargo, es que algunos chips chinos populares, incluido el H20 de Huawei, siguen siendo 6 veces más lentos que el H200.
NVIDIA se ha convertido en una empresa de gangas
Un análisis más detallado de las métricas de valoración de NVIDIA muestra que la empresa es una ganga según sus tendencias históricas.
Los datos recopilados por Seeking Alpha muestran que la relación precio/beneficios a plazo de la empresa es de 40, muy por debajo de su media quinquenal de 45.
El problema del PER es que no tiene en cuenta el crecimiento de una empresa. En su lugar, sólo se centra en sus beneficios por acción y en sus acciones.
Por tanto, una métrica mejor a tener en cuenta es el ratio PEG, que da cuenta del crecimiento de una empresa. En este caso, el ratio PEG a plazo es de 1,07, muy inferior a la mediana del sector (1,54) y a su media quinquenal (1,59).
La relación precio/beneficios a futuro de NVIDIA es muy superior a la media del índice S&P 500, que es de 22. Sin embargo, la tasa media de crecimiento del índice S&P 500 en el tercer trimestre fue del 12%.
Por el contrario, NVIDIA es una de las empresas de más rápido crecimiento en Estados Unidos, con un crecimiento de los ingresos superior al 50%. Como tal, merece una cifra de valoración más alta si se tiene en cuenta su fuerte crecimiento, su cuota de mercado y sus márgenes superiores.
Mientras tanto, NVIDIA tiene una de las mejores métricas de la Regla del 40 en Wall Street. Esta métrica examina el crecimiento de los ingresos de una empresa y sus márgenes de beneficio.
Los datos muestran que NVIDIA tiene un margen de beneficios del 53% y un crecimiento previsto de los ingresos del 70%, lo que le da un múltiplo del 123%. Esto es notable porque una empresa se considera barata cuando su múltiplo es del 40%.
Los analistas de Wall Street son optimistas respecto a las acciones de la empresa, con una estimación media de 253 $, muy por encima de los 190 $ actuales.
Análisis técnico del precio de las acciones de NVIDIA
NVIDIA tiene algunos de los mejores fundamentos del mercado bursátil. Sin embargo, el análisis técnico sugiere que la acción puede estar en la cúspide de una fuerte ruptura bajista en las próximas semanas.
El principal catalizador bajista es que ha formado un patrón de cabeza y hombros muy bajista en el gráfico diario. Además, la acción se ha mantenido por debajo de la Media Móvil Exponencial (EMA) de 50 días y del indicador de Supertendencia.
Por lo tanto, el escenario más probable es que la acción retroceda en las próximas semanas. La perspectiva bajista se confirmará si se mueve por debajo del importante nivel de soporte de 170 $, que es la línea del cuello del patrón de cabeza y hombros.
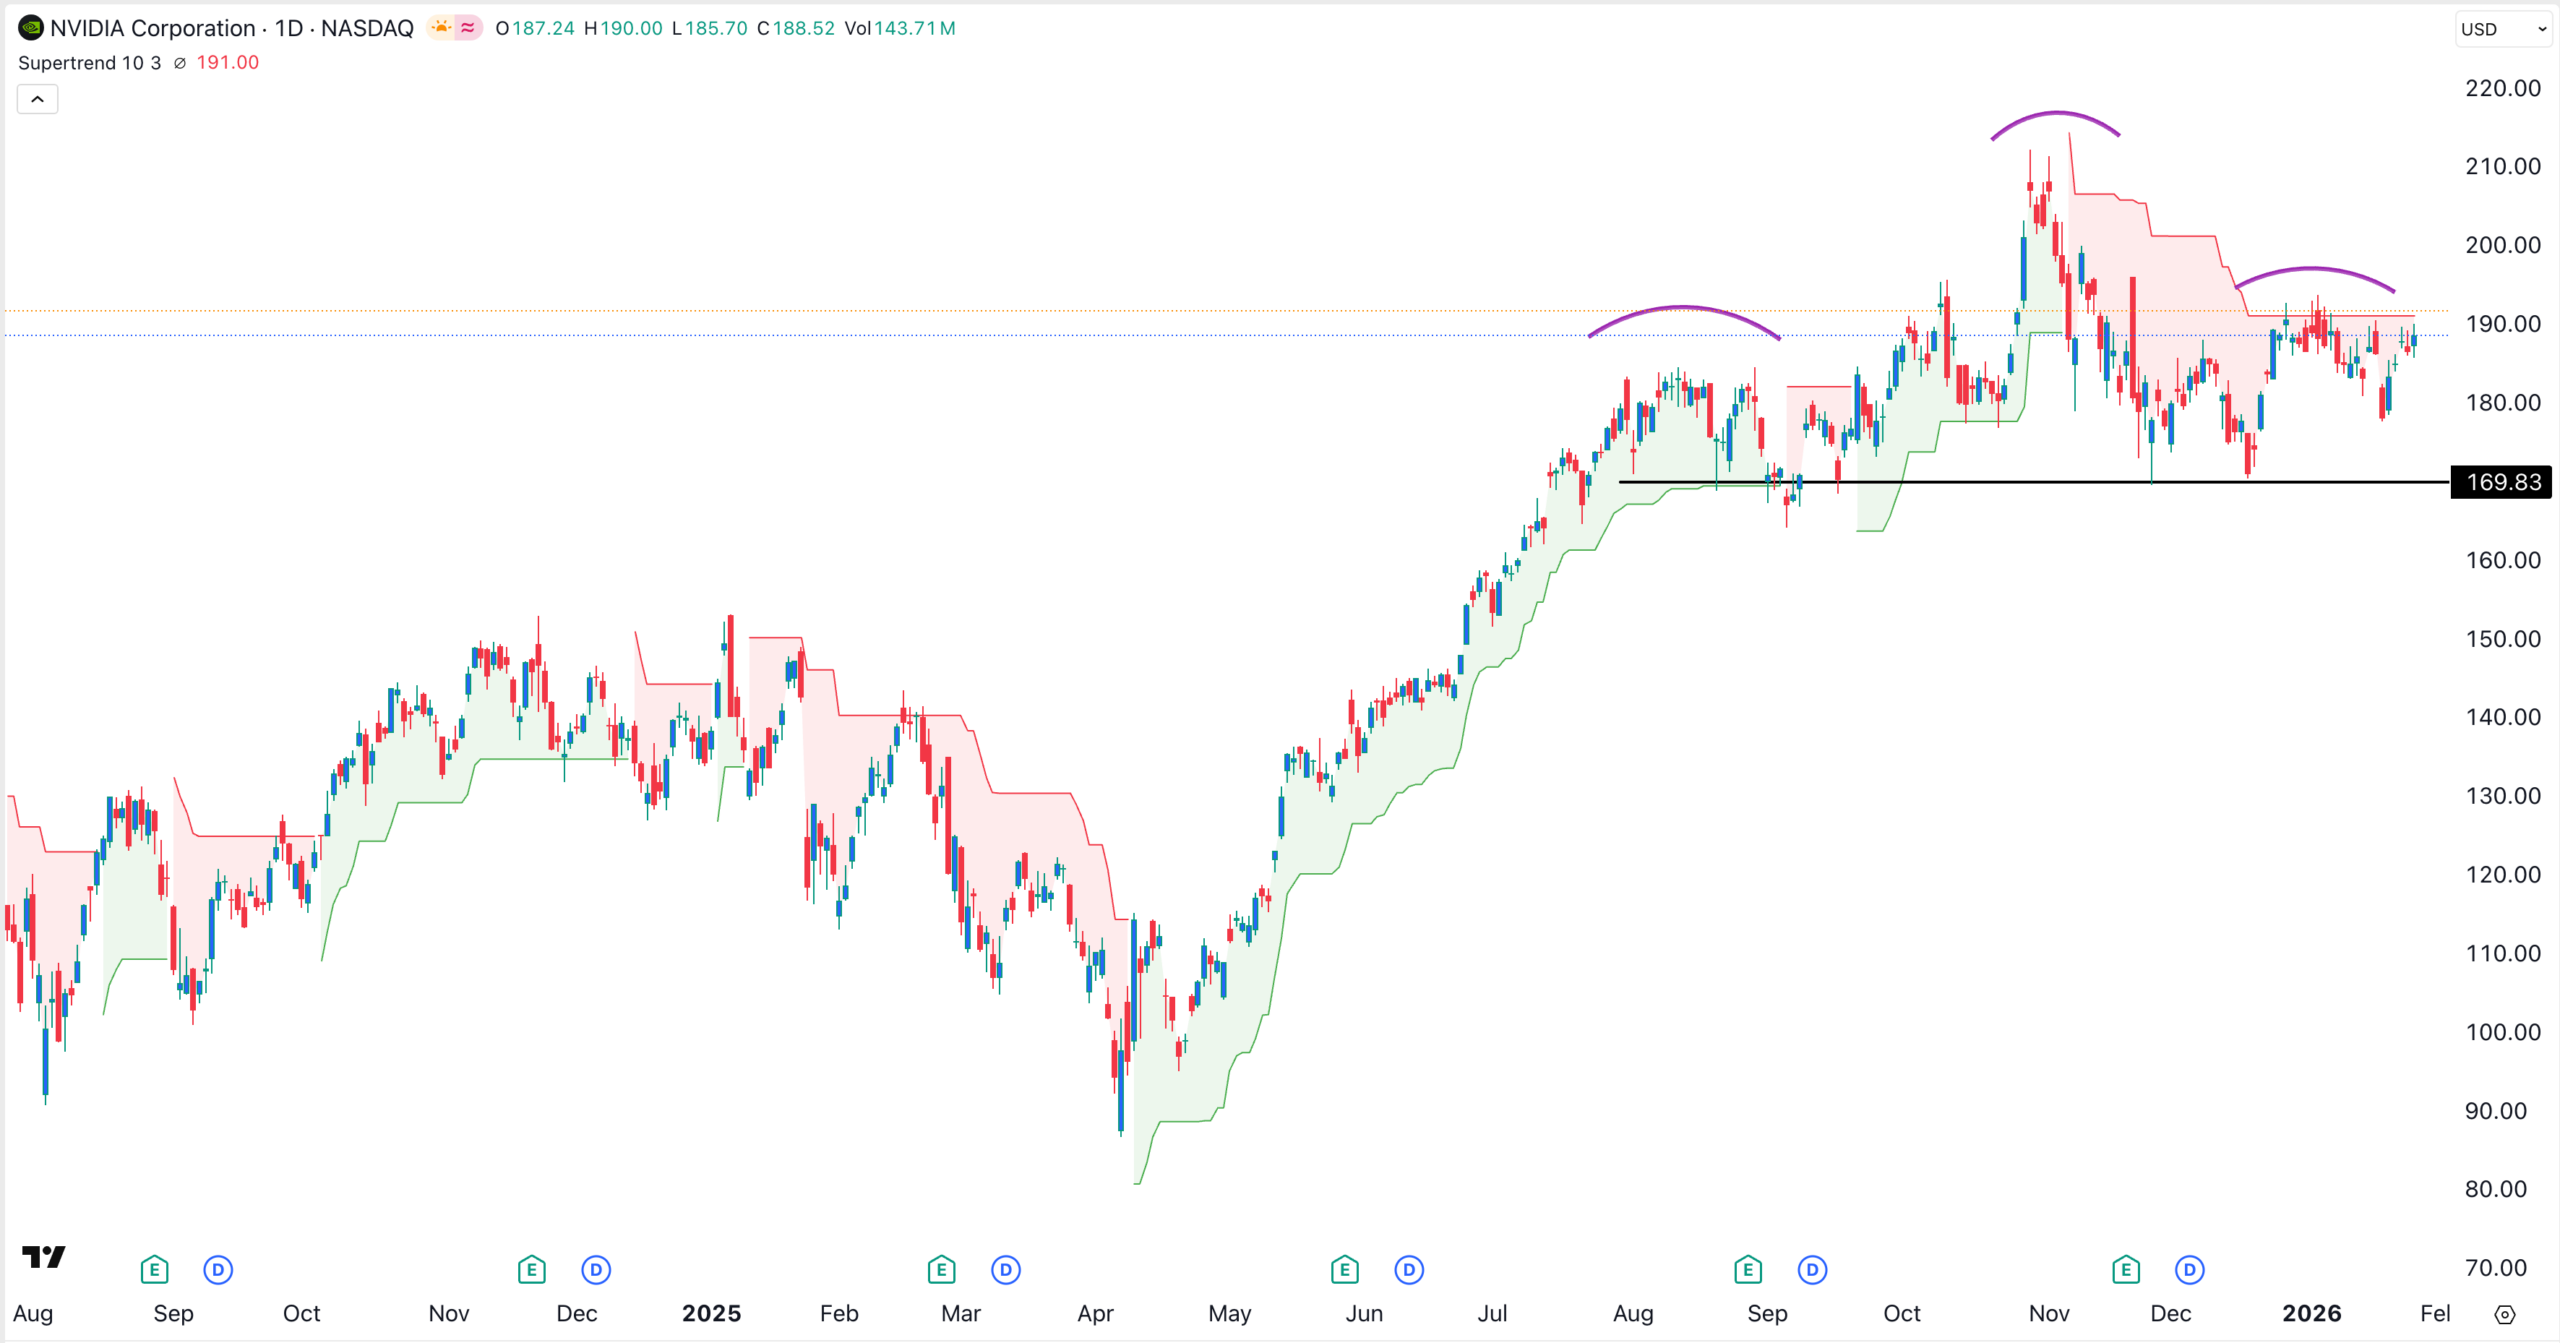
Una caída por debajo de ese nivel indicaría más caídas, potencialmente hasta el nivel psicológico de 150 $, seguido del objetivo H&S de 130 $.