Boomer
 Minter
 Pearl
 Pudgy Penguins
 Quantus
 Quack AI
 Bitcoin

Wichtige Einblicke
- Die NVIDIA-Aktie ist auf der Grundlage verschiedener Kennzahlen, einschließlich des KGVs, ein Schnäppchen geworden.
- Das Unternehmen profitiert, nachdem China den Verkauf von H200-Chips an drei Unternehmen genehmigt hat.
- Die technische Analyse deutet darauf hin, dass der Kurs der NVDA-Aktie in nächster Zeit zurückgehen wird.
Der Aktienkurs von NVIDIA stieg vorbörslich um über 1,5%, da die Anleger auf die Entscheidung Pekings reagierten, die H200-Chipimporte für drei große Technologieunternehmen zu genehmigen. Diese Ankündigung erfolgte zu einem Zeitpunkt, an dem sich die NVDA-Aktie in einer Korrektur befindet, nachdem sie von ihrem Allzeithoch um 10% gefallen ist.
China genehmigt die erste Charge von H200-Chip-Importen
Der Aktienkurs von NVIDIA ist gestiegen, nachdem Peking seine Zustimmung zum Kauf der H200-Chips von Alibaba, ByteDance und Tencent gegeben hat.
Diese Unternehmen haben die Genehmigung zum Kauf von insgesamt 400.000 Chips erteilt, und Medienberichten zufolge stehen weitere große chinesische Unternehmen in der Warteschlange für weitere Genehmigungen.
Die H200-Chips kosten schätzungsweise 27.000 Dollar pro Stück, was bedeutet, dass der genehmigte Deal dem Unternehmen über 10 Milliarden Dollar einbringen wird. NVIDIA hat über 700.000 dieser Chips in seinem Bestand und plant, sie gegen Bargeld zu verkaufen. Daher werden diese Bestellungen wahrscheinlich in die Ergebnisse des ersten Quartals einfließen.
In einem kürzlich erschienenen Bericht stellte Reuters fest, dass chinesische Unternehmen 2 Millionen H200-Chips bestellt hatten. Indem Peking nur einige davon akzeptiert, versucht es, diese Nachfrage auszugleichen und die Nachfrage nach Chips lokaler Unternehmen anzukurbeln. Die Herausforderung besteht jedoch darin, dass einige beliebte chinesische Chips, darunter der H20 von Huawei, immer noch 6x langsamer sind als der H200.
NVIDIA ist zu einem Schnäppchenunternehmen geworden
Ein genauerer Blick auf die Bewertungskennzahlen von NVIDIA zeigt, dass das Unternehmen auf der Grundlage seiner historischen Trends ein Schnäppchen ist.
Die von Seeking Alpha zusammengestellten Daten zeigen, dass das voraussichtliche Kurs-Gewinn-Verhältnis des Unternehmens bei 40 liegt und damit deutlich unter dem Fünfjahresdurchschnitt von 45.
Das Problem mit dem KGV ist, dass es das Wachstum eines Unternehmens nicht berücksichtigt. Stattdessen konzentriert es sich nur auf den Gewinn pro Aktie und die Aktie.
Eine bessere Kennzahl ist daher das PEG-Verhältnis, das das Wachstum eines Unternehmens berücksichtigt. In diesem Fall beträgt das PEG-Verhältnis 1,07 und liegt damit deutlich unter dem Median des Sektors von 1,54 und dem Fünfjahresdurchschnitt von 1,59.
Das Kurs-Gewinn-Verhältnis von NVIDIA liegt deutlich über dem S&P 500-Durchschnitt von 22. Die durchschnittliche Wachstumsrate des S&P 500-Index lag im dritten Quartal jedoch bei 12%.
Im Gegensatz dazu ist NVIDIA eines der am schnellsten wachsenden Unternehmen in den Vereinigten Staaten mit einem Umsatzwachstum von über 50%. Als solches verdient es eine höhere Bewertung, wenn man sein starkes Wachstum, seinen Marktanteil und seine überlegenen Margen berücksichtigt.
Inzwischen hat NVIDIA eine der besten Rule-of-40-Kennzahlen an der Wall Street. Diese Kennzahl betrachtet das Umsatzwachstum eines Unternehmens und seine Gewinnmargen.
Die Daten zeigen, dass NVIDIA eine Gewinnmarge von 53% und ein zukünftiges Umsatzwachstum von 70% aufweist, was einen Multiplikator von 123% ergibt. Dies ist bemerkenswert, denn ein Unternehmen gilt als billig, wenn sein Multiplikator bei 40% liegt.
Die Analysten an der Wall Street sind optimistisch, was die Aktie des Unternehmens angeht. Die durchschnittliche Schätzung liegt bei $253 und damit deutlich über dem aktuellen Kurs von $190.
Technische Analyse des NVIDIA-Aktienkurses
NVIDIA hat einige der besten Fundamentaldaten auf dem Aktienmarkt. Die technische Analyse deutet jedoch darauf hin, dass die Aktie in den kommenden Wochen an der Schwelle zu einem starken Abwärtstrend stehen könnte.
Der wichtigste rückläufige Katalysator ist die Bildung eines stark rückläufigen Kopf-Schulter-Musters auf dem Tages-Chart. Darüber hinaus ist die Aktie unter dem 50-Tage Exponential Moving Average (EMA) und dem Supertrend-Indikator geblieben.
Daher ist das wahrscheinlichste Szenario, dass die Aktie in den kommenden Wochen zurückgeht. Die rückläufigen Aussichten werden bestätigt, wenn die Aktie unter die wichtige Unterstützungsmarke bei $170 fällt, die die Nackenlinie des Kopf-Schulter-Musters darstellt.
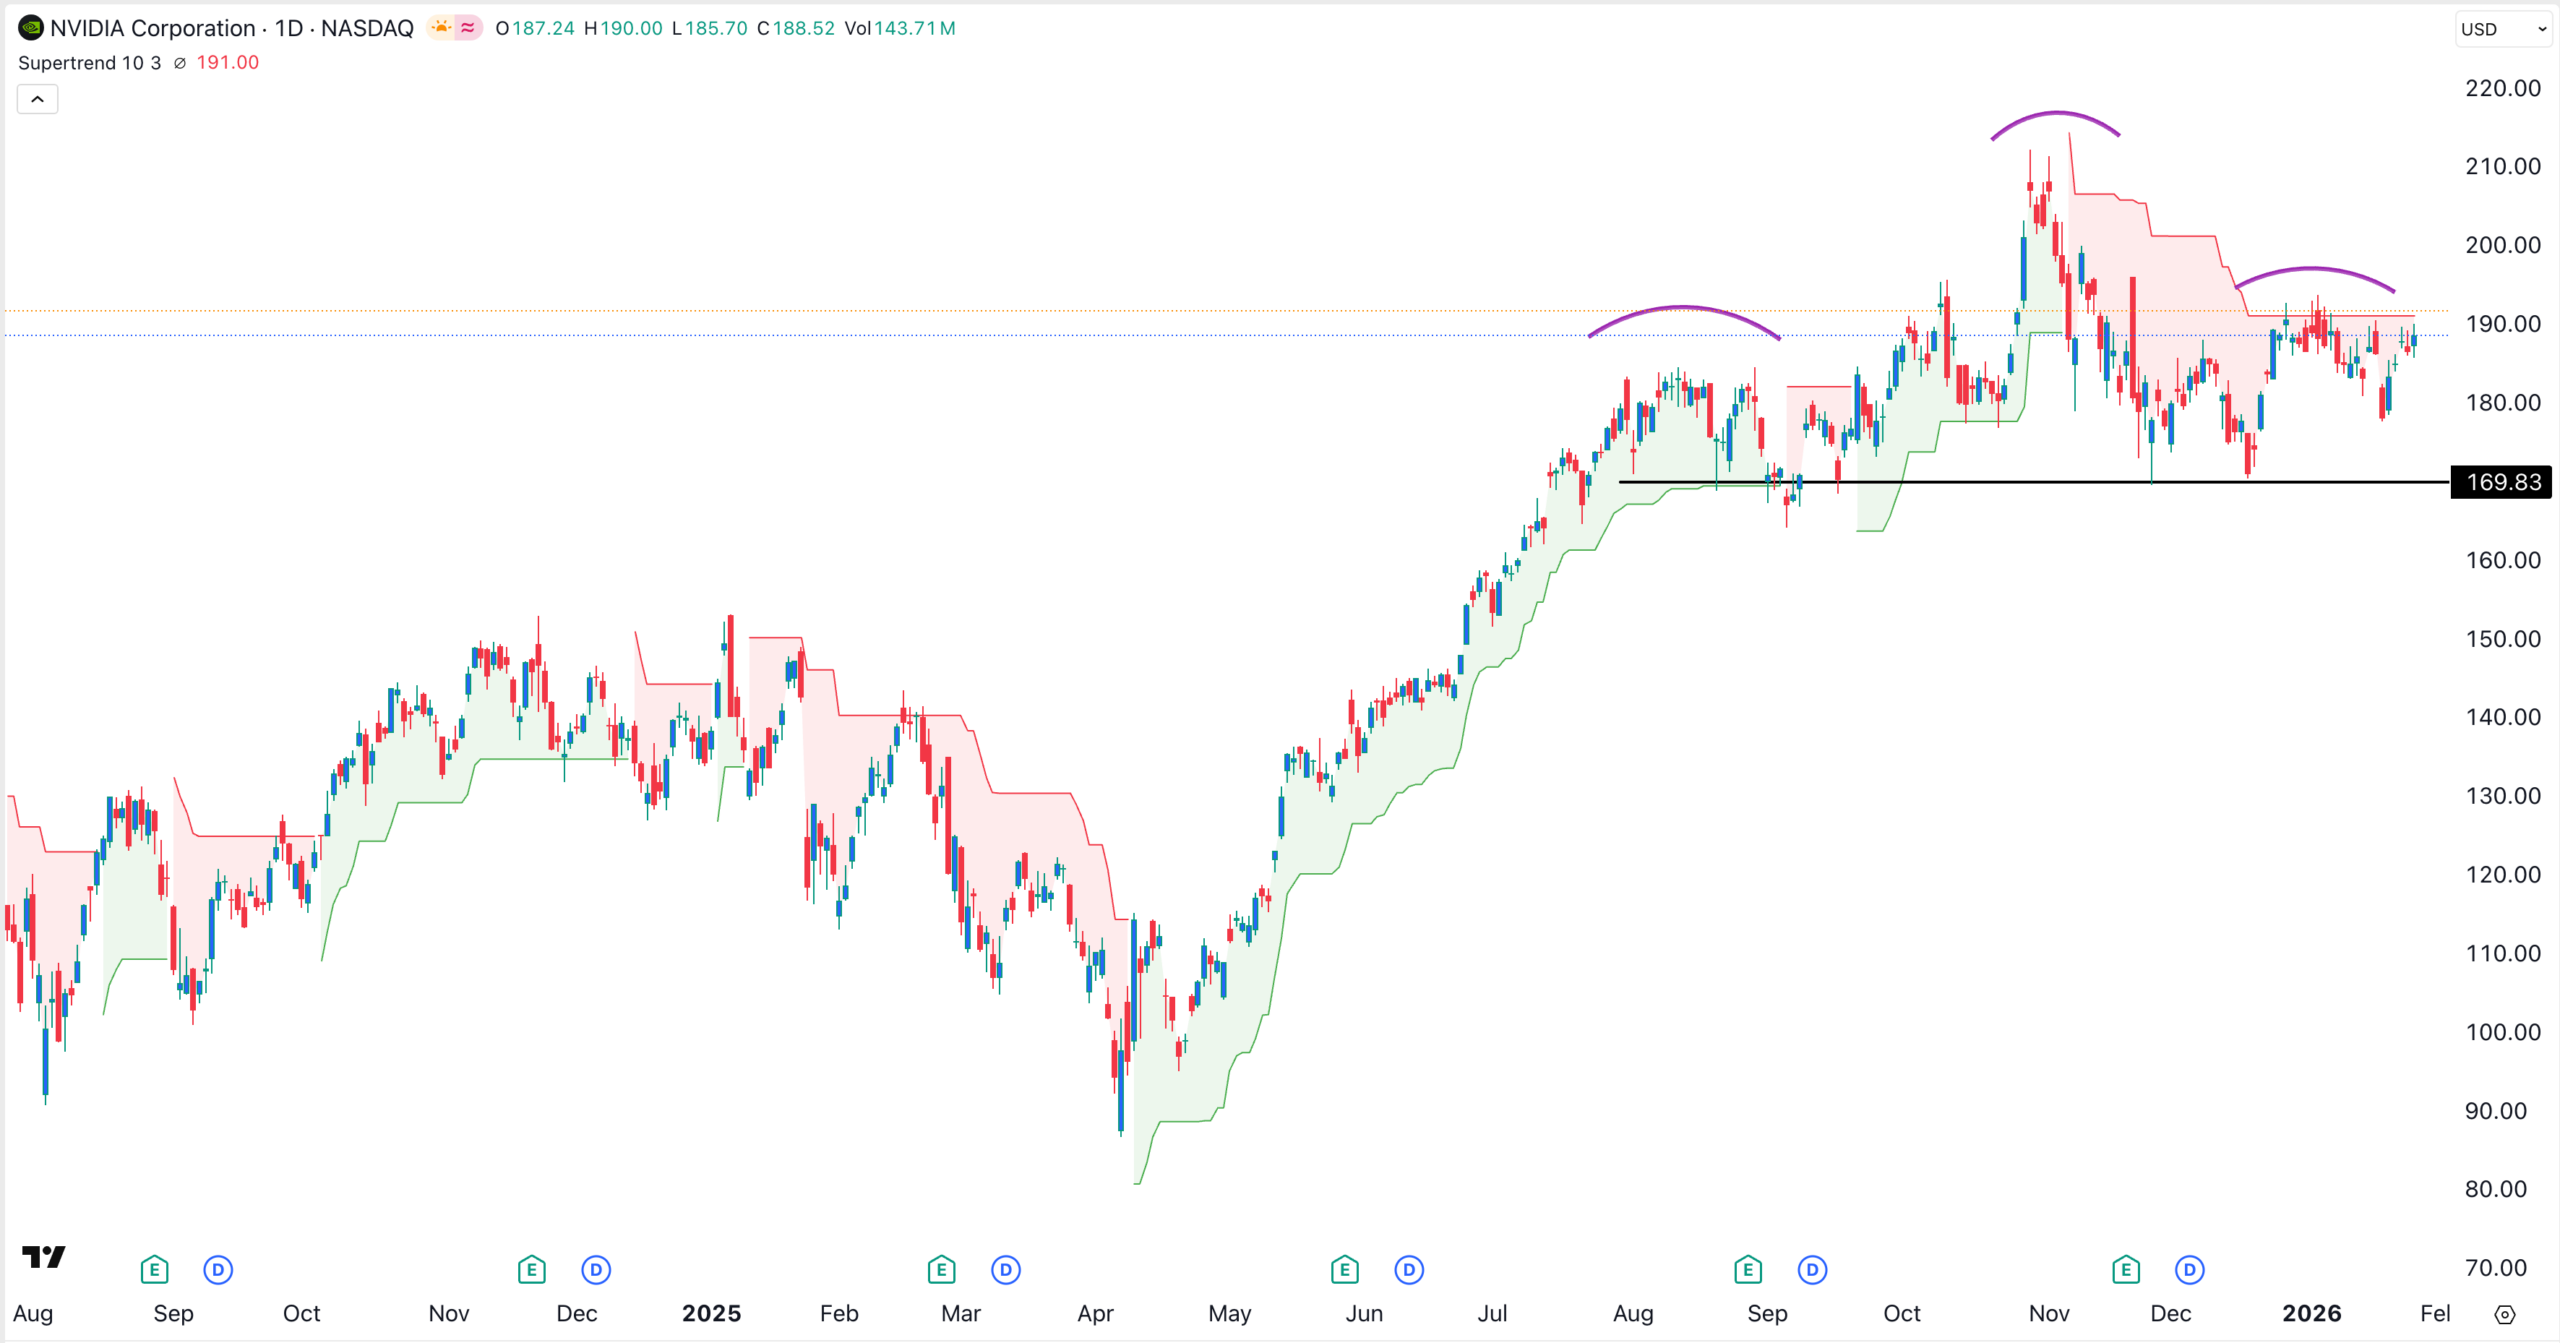
Ein Rückgang unter dieses Niveau signalisiert einen weiteren Abwärtstrend, möglicherweise bis zum psychologischen Niveau bei $150, gefolgt von dem H&S-Ziel bei $130.