Bitcoin
 Quack AI
 Pudgy Penguins
 Quantus
 Solana
 Injective
 NEAR Protocol
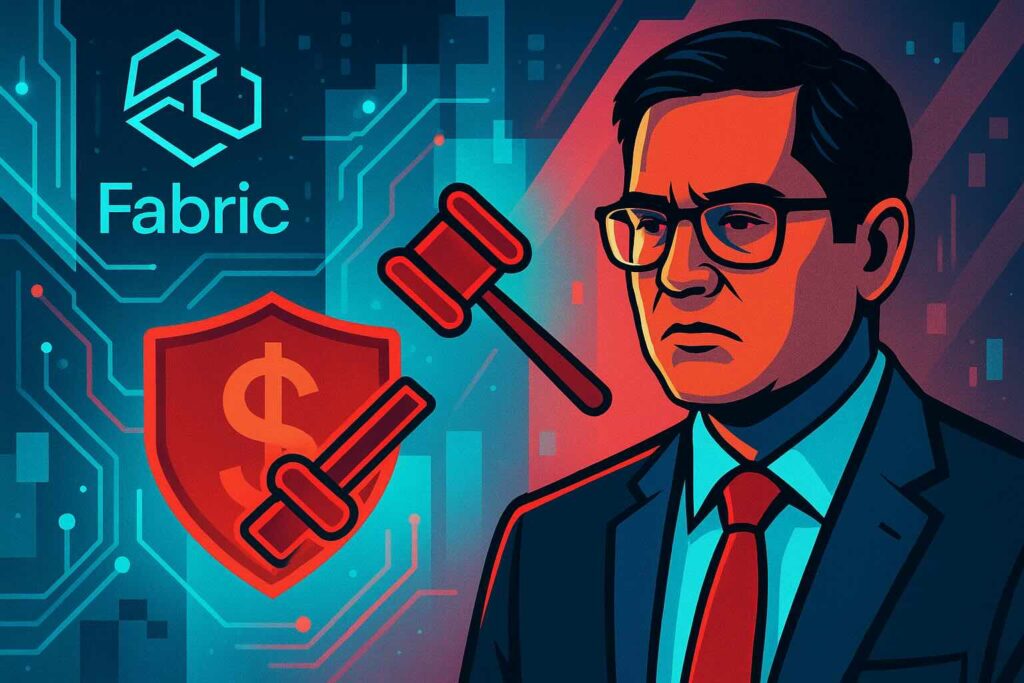
L’affaire Fabric Crypto est un concentré de tout ce qui fait peur aux investisseurs institutionnels. Son ex directeur financier, Nevin Shetty, est accusé d’avoir détourné environ 35 millions de dollars pour les injecter dans un montage crypto qu’il contrôlait lui même, loin des radars du conseil d’administration. Officiellement, il s’agissait de doper le rendement de la trésorerie via un produit affichant près de 20 % par an. Dans les faits, l’argent a fini piégé dans un schéma DeFi ultra risqué, laminé par le crash de TerraUSD. Quand le marché a tourné, la mise s’est presque entièrement évaporée.
Résultat. Licenciement, enquête du FBI, procès et condamnation pour fraude. Derrière le feuilleton judiciaire, une vraie question. Comment encore parler de confiance en crypto quand les dérives viennent parfois du cœur même de la direction financière.
Un transfert secret de 35 millions vers HighTower Treasury
Au centre du dossier, il y a un transfert massif de 35 millions de dollars depuis les comptes de Fabric vers une structure contrôlée par Shetty, HighTower Treasury. Entre le 1ᵉʳ et le 12 avril 2022, l’ex CFO a déplacé ces fonds sans informer clairement les dirigeants, en signant un contrat qui présentait ces sommes comme un simple compte de trésorerie rémunéré.
Le montage prévoyait une rémunération théorique d’environ 20 % par an. Fabric devait toucher 6 % d’intérêt. HighTower gardait le reste. En tant que propriétaire de HighTower, Shetty se retrouvait mécaniquement principal bénéficiaire des gains potentiels. Dès le premier mois, le schéma génère environ 133 000 dollars de profits. L’entreprise, elle, vient tout juste de lever 43 millions de dollars auprès d’investisseurs. Sur le papier, tout semble sous contrôle. Dans la réalité, la direction n’a pas mesuré le niveau de risque ni la nature exacte de ce véhicule purement crypto. C’est ce décalage entre information réelle et information fournie qui nourrit aujourd’hui les accusations de fraude.
Effondrement de TerraUSD et condamnation pour fraude
La chute de TerraUSD et de son token LUNA en mai 2022 a servi de révélateur. Ce crash, désormais considéré comme le déclencheur du long crypto winter, a effacé des dizaines de milliards de dollars de valorisation. Le portefeuille monté par Shetty n’y a pas survécu. Sa valeur a été ramenée à presque zéro en quelques jours.
Lorsque les pertes deviennent impossibles à cacher, Shetty tente d’expliquer la situation à la direction. Fabric le licencie immédiatement et alerte les autorités fédérales. L’enquête du ministère de la Justice conclut à un abus de confiance massif et à une série de mensonges destinés à masquer la nature réelle de l’opération. Après un procès d’une dizaine de jours, un jury le déclare coupable de plusieurs chefs de fraude électronique, assortis de peines théoriques pouvant atteindre vingt ans de prison. Le message pour le marché est clair. Un pari crypto mené en secret avec l’argent de l’entreprise ne sera plus traité comme un simple mauvais investissement, mais comme un délit pénal.
Un cas d’école des failles de gouvernance en crypto
L’affaire Fabric met en lumière un problème qui dépasse largement ce seul dossier. Shetty avait participé à la rédaction d’une politique d’investissement conservatrice, censée cantonner la trésorerie à des placements sûrs. Dans le même temps, il construisait un véhicule personnel cent pour cent exposé à la DeFi. La gouvernance n’a pas résisté au mélange explosif entre levée de fonds massive, promesse de rendement élevé et faible culture des risques crypto au sein du board.
Ce cas illustre la nécessité de mettre en place des garde fous très concrets. Séparation des pouvoirs entre ceux qui décident et ceux qui exécutent. Comités de risque indépendants. Droit de regard renforcé sur tout investissement hors cadre. Dans un secteur où certains projets affichent encore des rendements à trois chiffres, la tentation de contourner les règles reste forte. Fabric rappelle que le danger ne vient pas seulement de protocoles douteux, mais aussi de dirigeants prêts à jouer avec les limites internes.
PepeNode ($PEPENODE) : le mine to earn des memes qui virtualise le minage
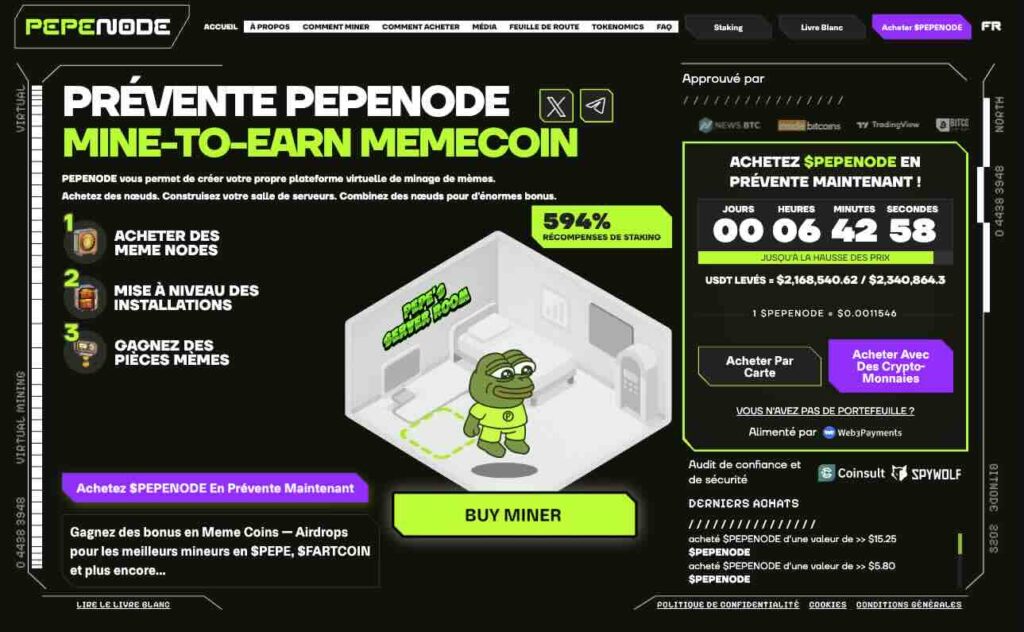
À l’exact opposé de la finance d’entreprise, PepeNode ($PEPENODE) revendique pleinement son ADN de meme coin ultra spéculatif. Le projet se présente comme l’un des premiers systèmes mine to earn centrés sur un minage entièrement virtuel. L’utilisateur se retrouve dans une salle de serveurs numérique. Il doit bâtir son rig de minage en achetant et combinant des nœuds. Plus la configuration est optimisée, plus il génère de récompenses en $PEPENODE et en autres memecoins comme PEPE ou Fartcoin.
Le token $PEPENODE est un jeton ERC 20 qui sert de clé d’entrée au jeu. Il permet d’acheter des nœuds, d’améliorer son installation virtuelle et de booster la puissance de minage. Une particularité marque les esprits. Une part très importante des jetons utilisés dans le jeu est brûlée. Certaines sources évoquent un taux de burn pouvant atteindre 70 % sur les dépenses liées aux nœuds, ce qui crée un narratif de rareté croissante à mesure que l’activité augmente.
La prévente a déjà levé plusieurs millions de dollars et s’accompagne de rendements de staking annoncés à plusieurs centaines de pourcents pour les premiers entrants.
Le potentiel de hype est évident. Le risque aussi. Tout repose sur la capacité du projet à livrer un vrai jeu, à maintenir la communauté engagée et à éviter l’essoufflement classique des memecoins.
Participez à la prévente $PEPENODE !
Gouvernance brisée, spéculation toujours bien vivante
Le dossier Fabric Crypto montre ce qui arrive quand la fièvre crypto rencontre une gouvernance fragile. Un CFO détourne 35 millions de dollars vers un véhicule qu’il contrôle, les place dans un schéma DeFi lié à TerraUSD, puis voit tout partir en fumée. L’affaire se termine en condamnation pour fraude, pas en simple “erreur de gestion”. En parallèle, des projets comme PepeNode ($PEPENODE) continuent de pousser toujours plus loin la logique du pari mème, avec minage virtuel, burn massif et rendements explosifs.
L’écosystème avance sur deux jambes. D’un côté, l’exigence de contrôles robustes quand il s’agit d’argent d’entreprise ou d’épargne sérieuse. De l’autre, un terrain de jeu où seuls ceux qui acceptent pleinement le risque extrême devraient s’aventurer.