Dacity Coin
 Injective
 Solana
 Celestia
 Starknet
 Quantus
 NEAR Protocol

Основные сведения
- Coinbase призывает ФРС расширить доступ к платежным счетам и ввести начисление процентов на остатки средств
- Данная позиция следует из предложения ФРС, выдвинутого в декабре, о введении так называемых «упрощённых мастер-счетов».
- Банковские организации США отклонили эти предложения и потребовали введения более строгих правил в отношении выдачи таких разрешений
Компания Coinbase призвала внести изменения в предлагаемую Федеральной резервной системой концепцию платежных счетов для финансовых учреждений, отвечающих установленным критериям.
Директор по вопросам политики Coinbase Фаряр Ширзад заявил, что криптовалютная биржа представила замечания в поддержку данного проекта, одновременно предложив внести изменения, которые обеспечат коммерческую жизнеспособность счетов.
ФРС впервые обратилась к общественности с просьбой высказать мнение по поводу прототипа платежного счета в декабре 2025 года. После рассмотрения первоначальных отзывов в мае 2026 года она опубликовала официальное предложение.
Данные счета позволят учреждениям, отвечающим установленным законом требованиям, осуществлять клиринг и расчеты по платежам с использованием инфраструктуры Федеральной резервной системы.
Однако такие счета будут предоставлять меньший набор услуг по сравнению с традиционными мастер-счетами. Владельцы таких счетов не будут получать проценты, не смогут пользоваться внутридневным кредитом и не будут иметь доступа к дисконтному окну.
Coinbase предлагает внести изменения в систему регулирования платежных счетов
Компания Coinbase высоко оценила решение ФРС о расширении доступа к основному счету ФРС, однако также обратилась с просьбой внести изменения в данное предложение. По мнению Coinbase, данная система необходима для обеспечения жизнеспособности платежного счета.
Биржа рекомендовала разрешить начисление процентов на платежные счета по крайней мере на часть их остатка, а не применять предлагаемую в настоящее время нулевую процентную ставку.
Coinbase также просит установить ограничения на остатки на счетах на конец дня с учетом потребностей организации. Компания отметила, что необходимо обеспечить большую определенность в отношении порядка определения остатков на конец дня.
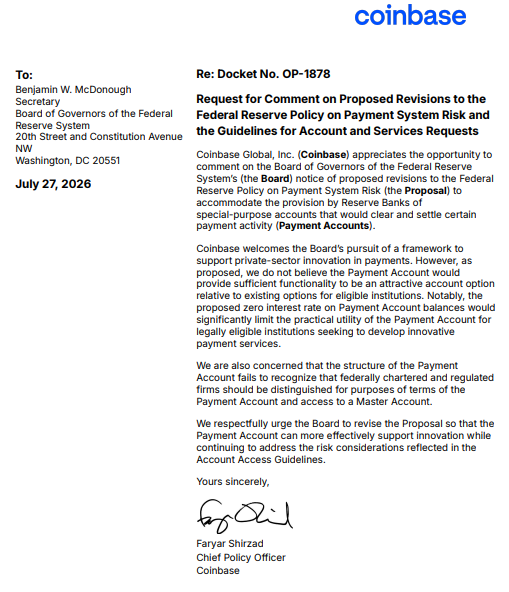
В то же время биржа также рекомендовала, чтобы меры надзора соответствовали фактическим рискам. В частности, было подчеркнуто, что ФРС не должна налагать дополнительные требования в области борьбы с незаконным финансированием на компании, которые уже находятся под федеральным надзором.
Ширзард считает, что правильное решение этих вопросов обеспечит эффективное функционирование платежного счета. «Если правильно проработать эти детали, платежные счета смогут снизить затраты, усилить конкуренцию и позволить США оставаться в авангарде глобальных платежей», — написал он.
Американские банки выступают против введения платежных счетов и рекомендуют ужесточить правила
Между тем банки по-прежнему выступают против введения платежных счетов. В рамках обсуждения данного предложения , набравшего более 16 000 комментариев от общественности , большинство крупных ассоциаций, представляющих интересы банковского сектора, выступили с предложением ввести более строгие требования.
Американская ассоциация банкиров (ABA) в своём комментарии, опубликованном ещё в феврале, высказала мнение, что главный счёт следует резервировать для учреждений, находящихся под федеральным надзором и имеющих застрахованные вклады.
Помимо поддержки предлагаемых ограничений в отношении платежных счетов, Американская банковская ассоциация (ABA) также выдвинула ряд новых рекомендаций. К ним относятся ограничения на первоначальные транзакции, требования к гарантийным обязательствам, запреты на «вложенные» операции и услуги, аналогичные корреспондентским, а также другие меры.
Неудивительно, что другие группы, отстаивающие интересы банковского сектора, придерживаются аналогичной точки зрения. Институт банковской политики (Bank Policy Institute) и организация «The Clearing House» опубликовали 50-страничный доклад, в котором отмечается, что программа «Payment Account» сопряжена с рисками и может подорвать стабильность платежных систем.
«Это позволило бы незастрахованным учреждениям, подпадающим под менее строгий надзор и регулирование, получить прямой доступ к платежной системе, что могло бы подорвать целостность платежной системы и создать риски для финансовой стабильности», — написали они.
Однако Омид Малекан, сторонник криптовалют и адъюнкт-профессор Колумбийской школы бизнеса , подверг эту статью критике . По его мнению, банки также не соответствуют ожиданиям в отношении большинства предполагаемых рисков и критических замечаний, отмеченных в статье.
Малекан добавил, что большинство центральных банков по всему миру предоставляют соответствующим небанковским организациям доступ к своей инфраструктуре, а США являются исключением. Он привёл в пример Бразилию и Индию, отметив, что именно из-за ограничений, действующих в США, система платежей в этой стране не является оптимальной.