
 Minter
 Bittensor
 Hyperliquid
 NEAR Protocol
 Monero
 Pearl
 Quantus

Wichtige Einblicke
- Coinbase fordert einen breiteren Zugang zu Zahlungskonten bei der Fed sowie die Gutschrift von Zinsen auf Guthaben
- Diese Haltung folgt dem Vorschlag der Fed vom Dezember bezüglich sogenannter „Skinny Master Accounts“.
- US-amerikanische Bankenverbände haben diese Vorschläge abgelehnt und strengere Vorschriften für derartige Genehmigungen gefordert
Coinbase forderte Änderungen am von der Federal Reserve vorgeschlagenen Rahmenwerk für Zahlungskonten für berechtigte Finanzinstitute.
Faryar Shirzad, Chief Policy Officer bei Coinbase, erklärte, die Kryptobörse habe Stellungnahmen eingereicht, in denen sie das Rahmenwerk unterstütze, gleichzeitig jedoch Änderungen empfehle, um die Konten wirtschaftlich tragfähig zu machen.
Die Fed bat im Dezember 2025 erstmals um öffentliche Stellungnahmen zu einem Prototyp für ein Zahlungskonto. Nach Auswertung der ersten Rückmeldungen legte sie im Mai 2026 einen formellen Vorschlag vor.
Diese Konten würden es rechtlich berechtigten Instituten ermöglichen, Zahlungen über die Infrastruktur der Federal Reserve zu verrechnen und abzuwickeln.
Allerdings würden sie weniger Dienstleistungen bieten als herkömmliche Hauptkonten. Die Kontoinhaber würden weder Zinsen noch Innertageskredite erhalten und hätten keinen Zugang zum Diskontfenster.
Coinbase schlägt Änderungen am Rahmenwerk für Zahlungskonten vor
Coinbase begrüßte den Schritt der Fed, den Zugang zum Fed-Hauptkonto zu erweitern, forderte jedoch auch Änderungen am Vorschlag. Nach Angaben von Coinbase ist dieser Rahmen notwendig, um das Zahlungskonto funktionsfähig zu machen.
Die Börse empfahl, dass Zahlungskonten zumindest auf einen Teil ihres Guthabens Zinsen erhalten sollten, anstatt der derzeit vorgeschlagenen Nullverzinsung.
Coinbase fordert zudem Obergrenzen für Tagesendguthaben, um den Anforderungen des Instituts Rechnung zu tragen. Das Unternehmen wies darauf hin, dass mehr Sicherheit hinsichtlich der Festlegung der Tagesendguthaben bestehen sollte.
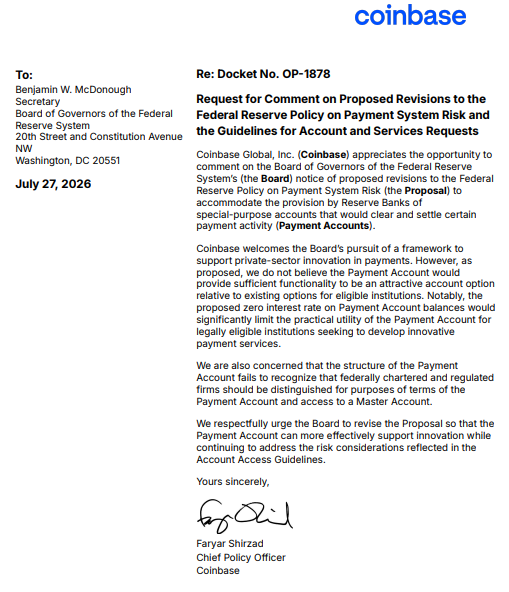
Gleichzeitig empfahl die Börse ferner, dass die Aufsicht den tatsächlichen Risiken entsprechen müsse. Sie betonte insbesondere, dass die Fed Unternehmen, die bereits der Bundesaufsicht unterliegen, keine zusätzlichen Anforderungen im Bereich der Bekämpfung der Geldwäsche auferlegen sollte.
Shirzard ist der Ansicht, dass eine korrekte Umsetzung dafür sorgen wird, dass das Zahlungskonto seinen Zweck erfüllt. „Wenn diese Details richtig umgesetzt werden, können Zahlungskonten die Kosten senken, den Wettbewerb stärken und dafür sorgen, dass die USA an der Spitze des globalen Zahlungsverkehrs bleiben“, schrieb er.
US-Banken lehnen Zahlungskonten ab und empfehlen strengere Vorschriften
Unterdessen lehnen die Banken die Zahlungskonten weiterhin ab. Angesichts von über 16.000 öffentlichen Stellungnahmen zu dem Vorschlag haben die meisten großen Interessenverbände der Banken strengere Anforderungen vorgeschlagen.
Die American Bankers Association (ABA) vertrat in ihrer Stellungnahme vom Februar die Auffassung, dass ein Hauptkonto den Instituten vorbehalten bleiben sollte, die unter Bundesaufsicht stehen und über eingezahlte Einlagen verfügen.
Die ABA hat nicht nur die vorgeschlagenen Beschränkungen für Zahlungskonten unterstützt, sondern auch neue empfohlen. Dazu gehören unter anderem Obergrenzen für Ersttransaktionen, Anforderungen an Bürgschaften, Verbote von Verschachtelungen sowie korrespondenzbankähnliche Dienstleistungen und weitere Maßnahmen.
Es überrascht nicht, dass andere Interessenverbände der Bankenbranche eine ähnliche Ansicht vertreten. Das Bank Policy Institute und The Clearing House veröffentlichten ein 50-seitiges Papier, in dem sie darauf hinweisen, dass „Payment Account“ risikobehaftet sei und die Zahlungssysteme untergraben könnte.
„Dies würde es nicht versicherten Instituten, die einer weniger strengen Aufsicht und Regulierung unterliegen, ermöglichen, direkten Zugang zum Zahlungssystem zu erhalten, was die Integrität des Zahlungssystems untergraben und Risiken für die Finanzstabilität mit sich bringen könnte“, schrieben sie.
Omid Malekan, Krypto-Befürworter und außerordentlicher Professor an der Columbia Business School , kritisierte die Studie jedoch. Seiner Ansicht nach werden die Banken den meisten der in der Studie hervorgehobenen vermeintlichen Risiken und Kritikpunkte nicht gerecht.
Malekan fügte hinzu, dass die meisten Zentralbanken weltweit berechtigten Nichtbanken Zugang zu ihrer Infrastruktur gewähren und die USA hier eine Ausnahme darstellen. Er führte Brasilien und Indien als Beispiele an und wies darauf hin, dass die Beschränkungen in den USA der Grund dafür seien, dass der Zahlungsverkehr dort nicht optimal funktioniere.




