Boomer
 hi
 Claudia
 Covenant x402
 Pearl
 Quantus
 Bitcoin

Wichtige Einblicke
- Der Aktienkurs von NVIDIA hat sich seit Ende letzten Jahres horizontal bewegt.
- Analysten haben das Unternehmen für zirkuläre Investitionen kritisiert, darunter in Nebius und CoreWeave.
- Die mit Spannung erwartete Rückkehr zum Verkauf von Chips an chinesische Kunden ist ins Stocken geraten.
Die NVIDIA-Aktie notiert in diesem Jahr flach, obwohl der Technologieriese zahlreiche Rückenwinde hat. Dazu gehören sein starkes Umsatz- und Rentabilitätswachstum. Die Aktie ist seit ihrem Rekordhoch um mehr als 10% eingebrochen, wobei die Bewertung um mehr als 500 Mrd. $ gefallen ist.
NVIDIA-Aktie sinkt inmitten von Bedenken über Rundinvestitionen
In einer wichtigen Erklärung hat NVIDIA diese Woche mitgeteilt, dass es 2 Milliarden Dollar in Nebius investiert. Das ist ein führendes Neocloud-Unternehmen, das Microsoft und Meta Platforms zu seinen Kunden zählt.
Diese Investition erfolgte einen Monat, nachdem das Unternehmen einen ähnlichen Betrag in CoreWeave investiert hatte. Es handelt sich um ein ähnliches Unternehmen, das Dienstleistungen für OpenAI und Microsoft anbietet.
Darüber hinaus hat NVIDIA kürzlich angekündigt, 30 Milliarden Dollar in OpenAI, den Erfinder von ChatGPT, zu investieren.
Diese Investitionen sind zwar gut, haben aber erhebliche Bedenken hinsichtlich der zirkulären Vergabe von Barmitteln aufgeworfen. Dabei handelt es sich um eine Situation, in der das Unternehmen in seine Kunden investiert, die diese Mittel dann zum Kauf seiner Chips verwenden.
Infolgedessen profitiert Nvidia von höheren Einnahmen. Dies führt theoretisch zu einem höheren Aktienkurs.
Kritiker argumentieren, dass der zirkuläre Investitionsansatz als Marktsignal dient. Sie behaupten, das Unternehmen nutze ihn, um das Image eines beschleunigten Wachstums zu vermitteln.
Chinas Probleme halten an
Einer der jüngsten Katalysatoren für die Aufwärtsbewegung der NVIDIA-Aktie braucht Zeit, um sich zu materialisieren. Die Anleger haben darauf gewartet, dass das Unternehmen beginnt, seine Chips an chinesische Unternehmen wie Alibaba, Baidu und Tencent zu verkaufen.
Diese Krise begann im letzten Jahr, als Präsident Trump NVIDIA, AMD und andere Unternehmen anwies, nicht mehr an chinesische Firmen zu verkaufen. Diese Anordnung erfolgte inmitten des Handelskriegs.
Nach intensiver Lobbyarbeit von Jensen Huang und anderen lenkte Trump ein und erlaubte den Verkauf der Chips. Seine Bedingung war, dass das Handelsministerium die potenziellen Käufer und ihre Beziehung zum Militär bewerten sollte.
China hingegen bekam kalte Füße und kündigte eine Überprüfung an, ob es diese Chips im Lande zulassen sollte. Peking argumentierte, dass es für lokale Unternehmen in Ordnung sei, die von lokalen Unternehmen hergestellten Chips zu verwenden.
NVIDIA hat wegen der laufenden Überprüfung noch nicht mit dem Verkauf seiner GPUs nach China begonnen. Positiv ist, dass dieses Thema wahrscheinlich bei Trumps Reise nach China Ende des Monats behandelt wird.
Rotation von Growth zu Value
Darüber hinaus ist die anhaltende Konsolidierung des NVIDIA-Aktienkurses auf die breitere Rotation von Wachstum zu Wert zurückzuführen.
Dies ist eine Situation, in der Anleger von Unternehmen, die ein starkes Wachstum aufweisen, zu solchen mit einem langsamen und beständigen Wachstum wechseln. Diese Rotation ist häufig auf Bewertungs- oder Branchenbedenken zurückzuführen.
Die meisten Wachstumsunternehmen haben sich in diesem Jahr zurückgezogen. So sind beispielsweise Aktien wie Atlassian, Palantir und AppLovin alle zweistellig gefallen.
Im Gegensatz dazu entwickeln sich die besten Value-ETFs wie der Schwab US Dividend Equity ETF (SCHD) und der Vanguard Value ETF besser. Im Vergleich zum technologielastigen Nasdaq 100 schneiden sie hervorragend ab.
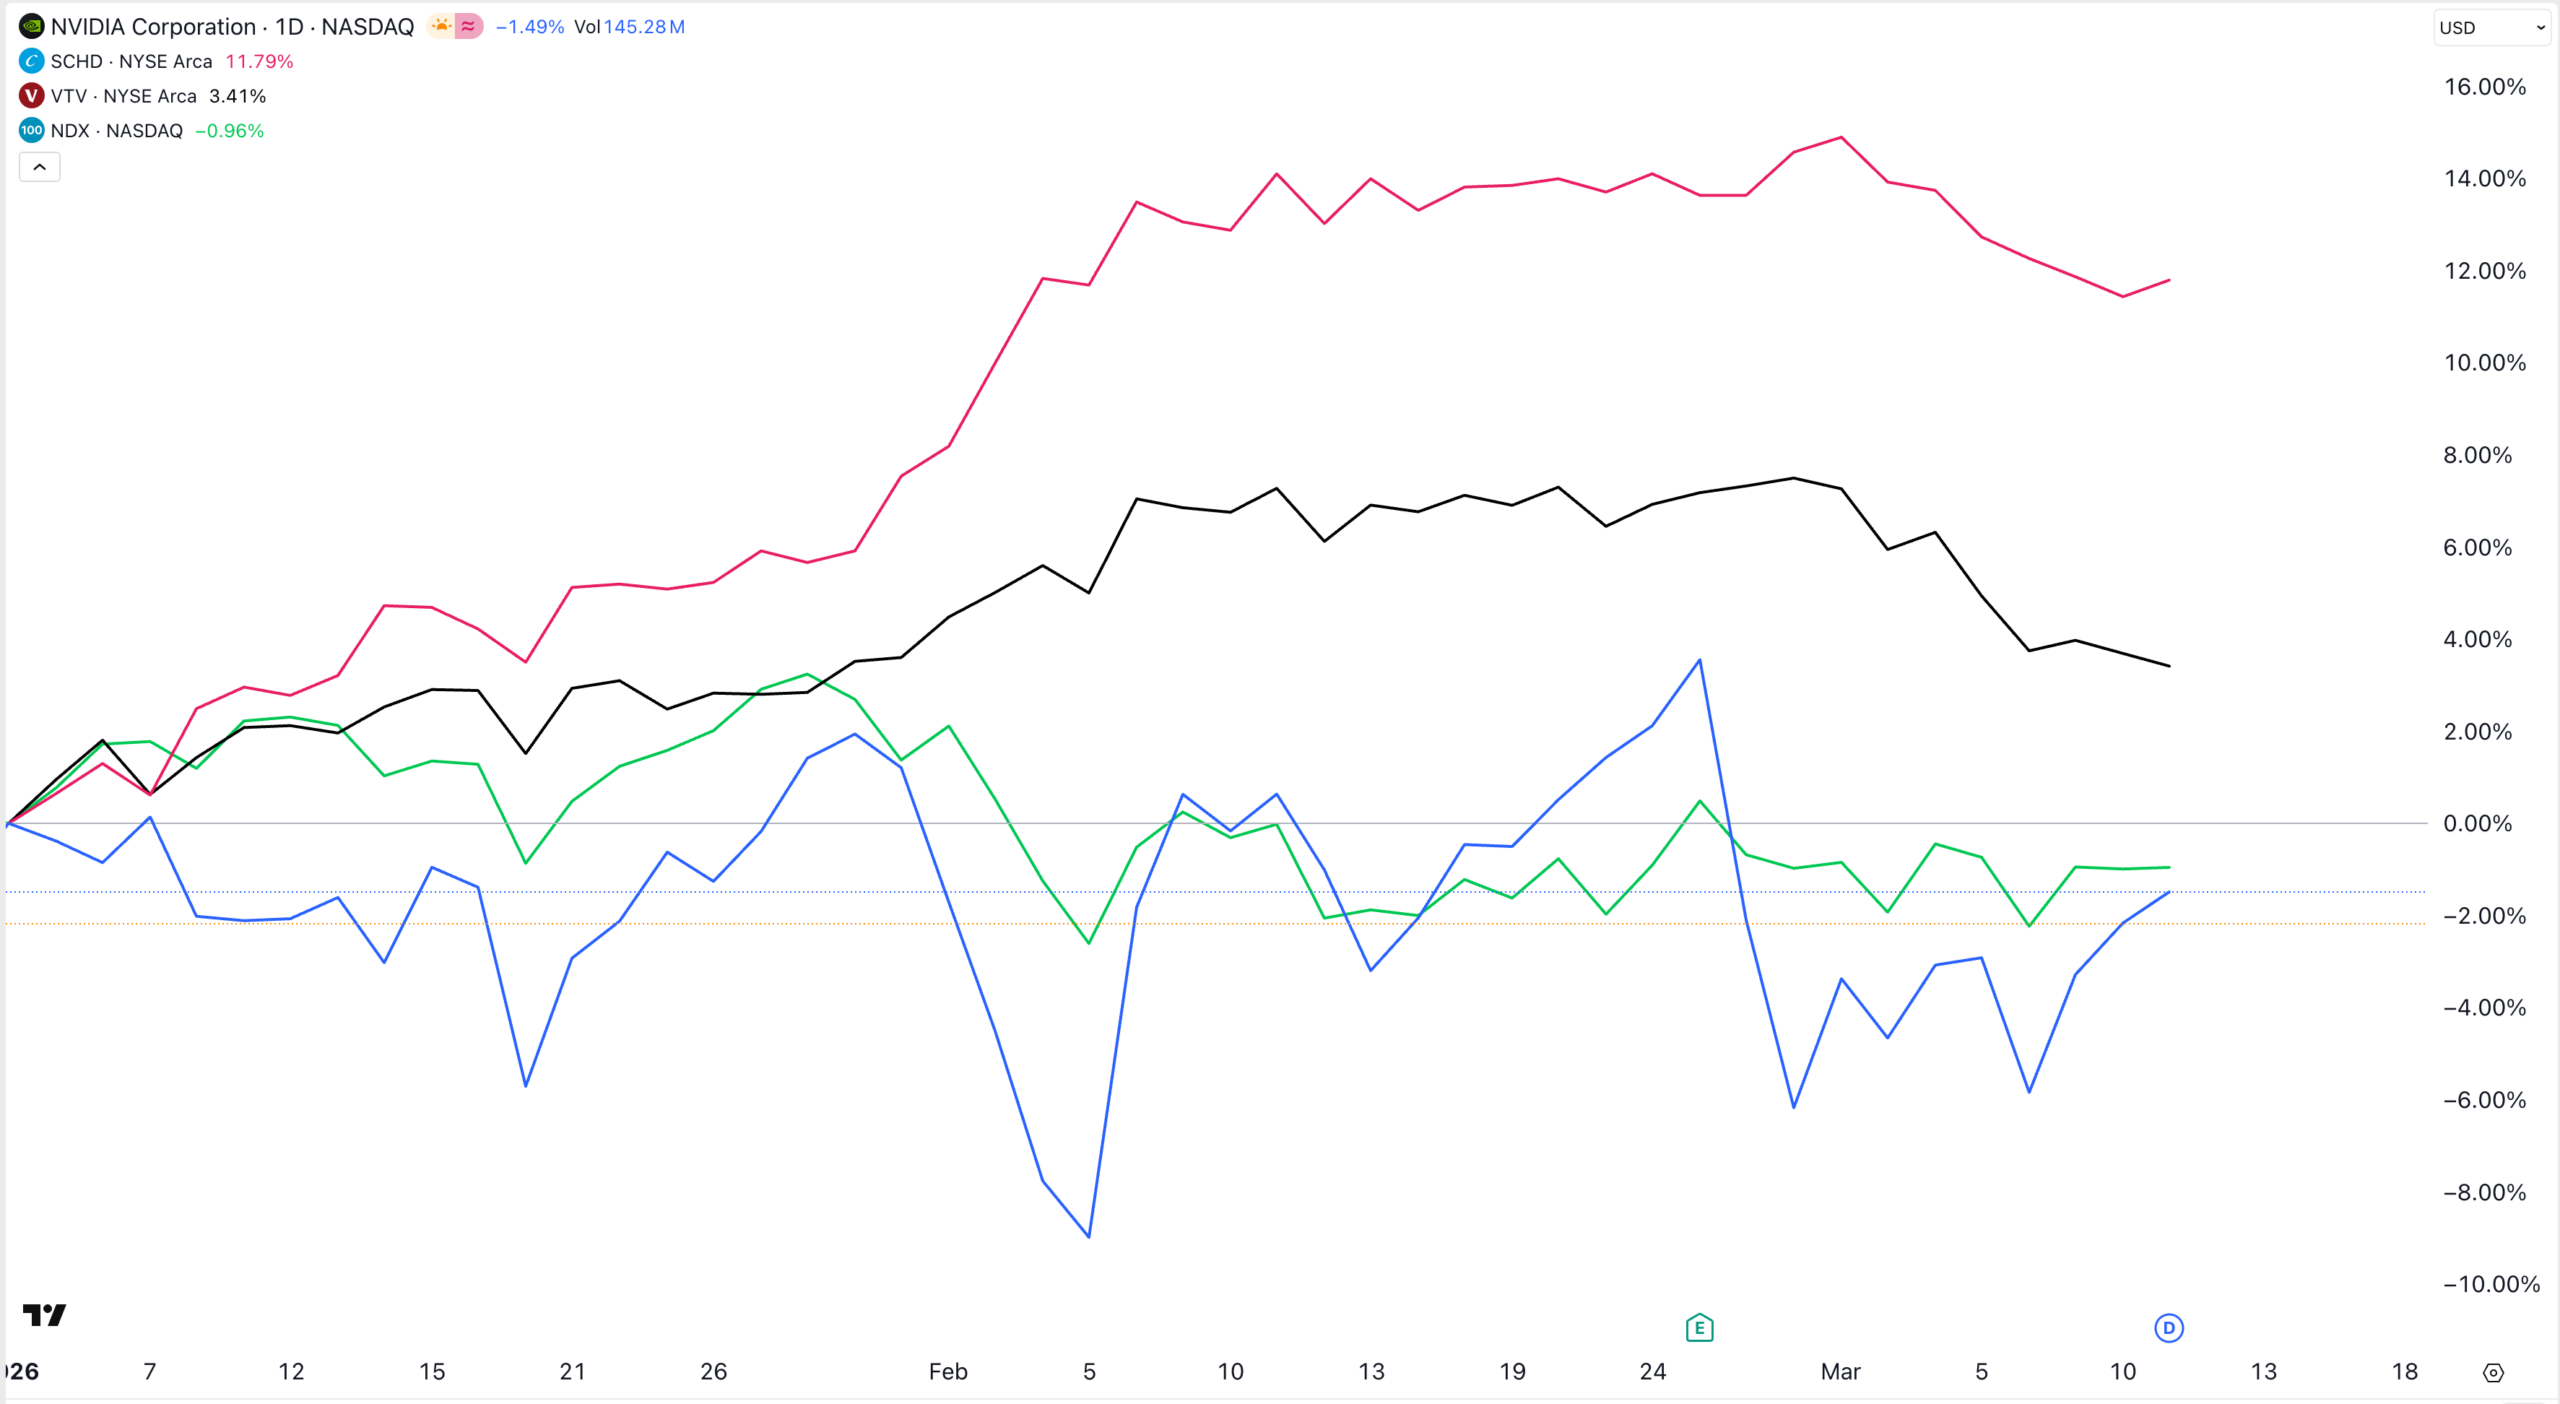
Diese Trendwende hin zum Wert findet statt, weil man befürchtet, dass die meisten Technologieunternehmen stark überbewertet sind. Wie wir vor kurzem geschrieben haben, zeigen die meisten Bewertungskennzahlen, dass NVIDIA jetzt ein Schnäppchen geworden ist.
Dies geschah auch inmitten der anhaltenden Besorgnis über eine mögliche KI-Blase. Dies erklärt, warum führende Softwareunternehmen wie Adobe, ServiceNow und Intuit eingebrochen sind.
Entwicklung von ASIC-Chips soll Wettbewerb anheizen
Es gibt Befürchtungen, dass NVIDIA erhebliche Konkurrenz droht, insbesondere von seinen größten Kunden. In einer Erklärung in dieser Woche erklärte Meta Platforms, dass das Unternehmen seine eigenen ASIC-Chips entwickelt. Das Unternehmen hat bereits MTIA 300 auf den Markt gebracht und arbeitet an MTIA 400, MTIA 450 und MTIA 500.
Andere Unternehmen wie Microsoft und Amazon arbeiten ebenfalls an ihren Chips. Diese Entwicklungen sind bemerkenswert, weil die fünf größten Kunden von NVIDIA über 50% des Umsatzes ausmachen.
Doch trotz all dieser Herausforderungen gibt es Gründe, warum sich der Aktienkurs von NVIDIA bald erholen könnte. Die Umsätze und Gewinne des Unternehmens steigen rasant an, und das Unternehmen hat einen großen Marktanteil in der GPU-Branche. Das Unternehmen beabsichtigt, bald seine erste CPU auf den Markt zu bringen und ist stark unterbewertet.