Boomer
 Covenant x402
 Pearl
 Claudia
 Solana
 Bitcoin
 Quantus
La plateforme américaine ACCGN est accusée d’avoir siphonné des millions d’euros auprès d’investisseurs français. Cent vingt-cinq plaignants se sont constitués, tandis que l’AMF a placé les domaines d’ACCGN sur liste noire. Les faits s’enchaînent vite. Et le schéma rappelle un Ponzi classique, reconditionné à la sauce “IA”.
Un Ponzi modernisé, une France touchée
Une plainte collective a été déposée au parquet national financier par l’avocat Jérémy Asta-Vola au nom de 125 victimes, toutes ciblées par ACCGN entre 2024 et 2025. Les promesses étaient nettes, presque rassurantes : rendements fixes, garanties affichées, trading automatisé prétendument piloté par l’intelligence artificielle. Le piège s’est refermé au moment des retraits. Ils se bloquent, puis des “frais” apparaissent pour débloquer les fonds.
Les enquêteurs disposent d’indices concordants : démarchage de proximité, relais locaux en régions et un discours répété, efficace, qui a convaincu des épargnants peu familiers des mécanismes de garde et de risque. Au total, des flux estimés à plus de 18 millions d’euros auraient transité vers des portefeuilles associés aux auteurs présumés. Le préjudice déclaré par les plaignants se chiffre déjà en “plusieurs centaines de milliers d’euros”, et de nouvelles plaintes pourraient suivre.
Le 22 septembre 2025, l’Autorité des marchés financiers inscrit acc.accgn.net et acc.accgn.com sur sa liste noire. La mention est explicite. L’acteur n’est pas autorisé à proposer des services ou placements financiers en France. Cette mise à l’index coïncide avec l’escalade des blocages puis des “rançons” exigées aux utilisateurs, parfois 120 USDT, parfois un pourcentage supplémentaire du solde.
De la promesse d’IA à la mécanique de prélèvement
Le discours d’ACCGN se voulait technique. L’IA devait optimiser le trading et lisser la performance, jour après jour. Dans les faits, la rémunération des uns dépendait de l’afflux d’argent neuf des autres, jusqu’au point de rupture. Les témoignages décrivent une dynamique identique : prime à l’entrée, exécutions “quotidiennes”, puis durcissement soudain des conditions de retrait. La sophistication du marketing a masqué un schéma répété, déjà observé sur d’autres fraudes crypto.
Les victimes françaises racontent un engrenage progressif. De “petites mises pour tester” à des montants engagés plus importants, la confiance se gagne par de premiers retraits, puis s’effondre quand tout se bloque. Les demandes de “garantie fiscale” ou de “frais de conformité” ciblent le doute et l’urgence psychologique, au moment précis où l’utilisateur veut sortir. C’est une stratégie éprouvée de rendre la marche arrière coûteuse, puis impossible.
Dans ce contexte, la médiatisation joue un rôle utile. Elle fournit des repères concrets, des dates, des chiffres. Les publications de presse régionale et spécialisée aident les victimes à mettre des mots et des preuves sur ce qu’elles vivent, et à s’orienter vers les voies de recours.
Best Wallet Token ($BEST) : se protéger, puis reconstruire
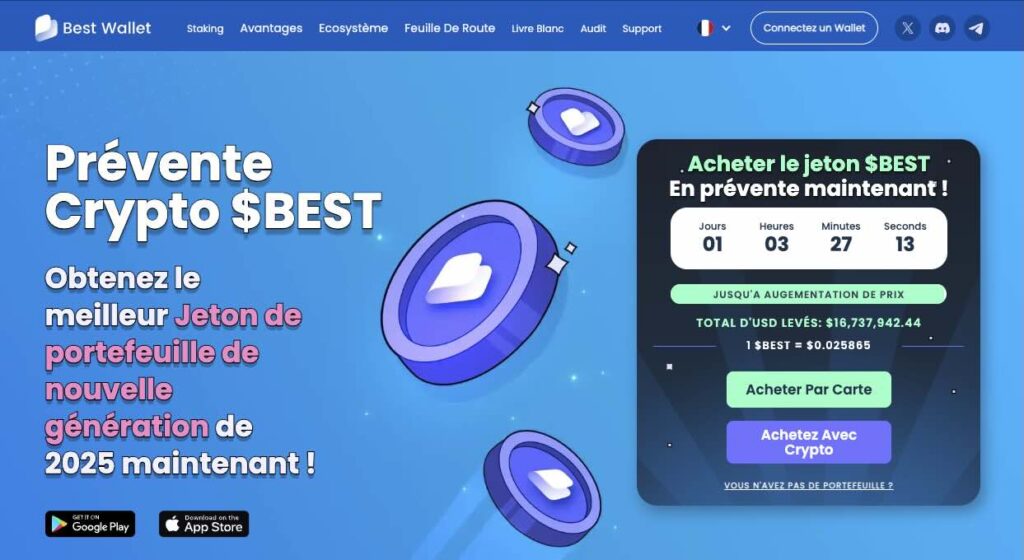
Après un choc de ce type, la priorité revient à la protection. Choisir une solution de garde maîtrisée, avec contrôle utilisateur sur les clés privées et authentification multi-facteurs, réduit l’exposition aux acteurs non autorisés. C’est précisément l’angle de Best Wallet, un portefeuille multichaîne pensé pour la sécurité, l’usage quotidien et la simplicité d’interface, y compris pour les nouveaux entrants. L’idée est de reprendre la main : ses mécanismes avancés sécurisent l’accès, tout en conservant la souveraineté de l’utilisateur sur ses actifs.
Le token BEST soutient l’ensemble. C’est un jeton utilitaire qui donne accès à des services, des réductions et des récompenses, tout en optimisant les transactions grâce à son intégration native. La feuille de route met aussi en avant deux briques complémentaires, Best Card et Best DEX, destinées à relier finance du quotidien et finance on-chain. Dans une période marquée par la prudence, ce type d’architecture cohérente offre une trajectoire de retour à l’usage, sous contrôle.
L’écosystème ne se limite pas au stockage. Best Wallet intègre l’achat, l’échange et le staking, au sein d’une interface unique. La compatibilité avec plus de 60 blockchains permet de gérer des portefeuilles hétérogènes sans multiplier les outils et les frictions. Pour un investisseur échaudé par ACCGN, la continuité d’usage compte autant que la robustesse technique. Ici, l’objectif est double : fluidité et discipline.
Participez à la prévente $BEST !
Ce qu’il faut retenir pour la suite
L’affaire ACCGN rappelle un principe simple : aucune promesse de rendement fixe n’existe en crypto, surtout lorsqu’elle se prétend “garantie” par une IA opaque. La présence sur la liste noire de l’AMF est un signal non négociable. Avant d’engager le moindre euro, on vérifie l’autorisation, le nom de domaine, et la possibilité réelle de sortir ses fonds à tout moment. Le 22 septembre 2025, l’AMF a tranché pour ACCGN : acteur non autorisé. C’est la boussole.
Pour se relever, il faut des outils adaptés. Best Wallet met l’accent sur la sécurité, la souveraineté et l’ergonomie. C’est une manière de reconquérir sa pratique crypto, pas à pas, avec des garde-fous visibles. Après l’illusion du rendement sans risque, la discipline reprend la main.
Enfin, la pédagogie doit accompagner chaque achat. On lit, on contrôle, on documente. On s’informe auprès de sources fiables et diversifiées, presse, autorités, spécialistes. C’est ainsi que l’écosystème mûrit, en triant les promesses des preuves, et en privilégiant des solutions conçues pour durer.