Boomer
 Pearl
 Covenant x402
 Claudia
 Bitcoin
 hi
 NEAR Protocol

Wichtige Einblicke
- Der Kurs der NVIDIA-Aktie ist in den letzten Tagen trotz der guten Ergebnisse zurückgegangen.
- Das Unternehmen hat einige der besten technischen Daten, da es ein Tassen- und Henkelmuster gebildet hat.
- Das Unternehmen ist inzwischen stark unterbewertet und sein voraussichtliches Kurs-Gewinn-Verhältnis ist auf 22 gefallen.
Der Kurs der NVIDIA-Aktie ist nach den über den Erwartungen liegenden Ergebnissen abgestürzt. Sie ist vom bisherigen Jahreshoch von $236 auf $215 abgerutscht. Es gibt jedoch mindestens vier wichtige Gründe, warum sich die Aktie in naher Zukunft wieder erholen wird.
Die technischen Daten der NVIDIA-Aktie deuten auf einen möglichen Aufschwung hin
Ein genauerer Blick auf das Tages-Chart zeigt, dass der Kurs der NVIDIA-Aktie ein Cup-and-Handle-Muster gebildet hat, ein übliches Fortsetzungszeichen. Dieses Muster besteht aus einem horizontalen Widerstand, der bei 215 $ liegt, und einem abgerundeten Boden. Es hat auch einen Henkel, der in diesem Fall zwischen dem 27. April und dem 7. Mai lag.
Die Aktie schaffte einen starken Ausbruch nach oben über die Tasse und erreichte ihr Allzeithoch bei $236. Der aktuelle Rückzug ist daher Teil eines Musters, das als Break-and-Retest bekannt ist, was ein übliches Zeichen für eine Fortsetzung ist. Wenn ein Vermögenswert nach oben ausbricht, testet er in den meisten Fällen vor der Fortsetzung die Unterstützungsmarke erneut.
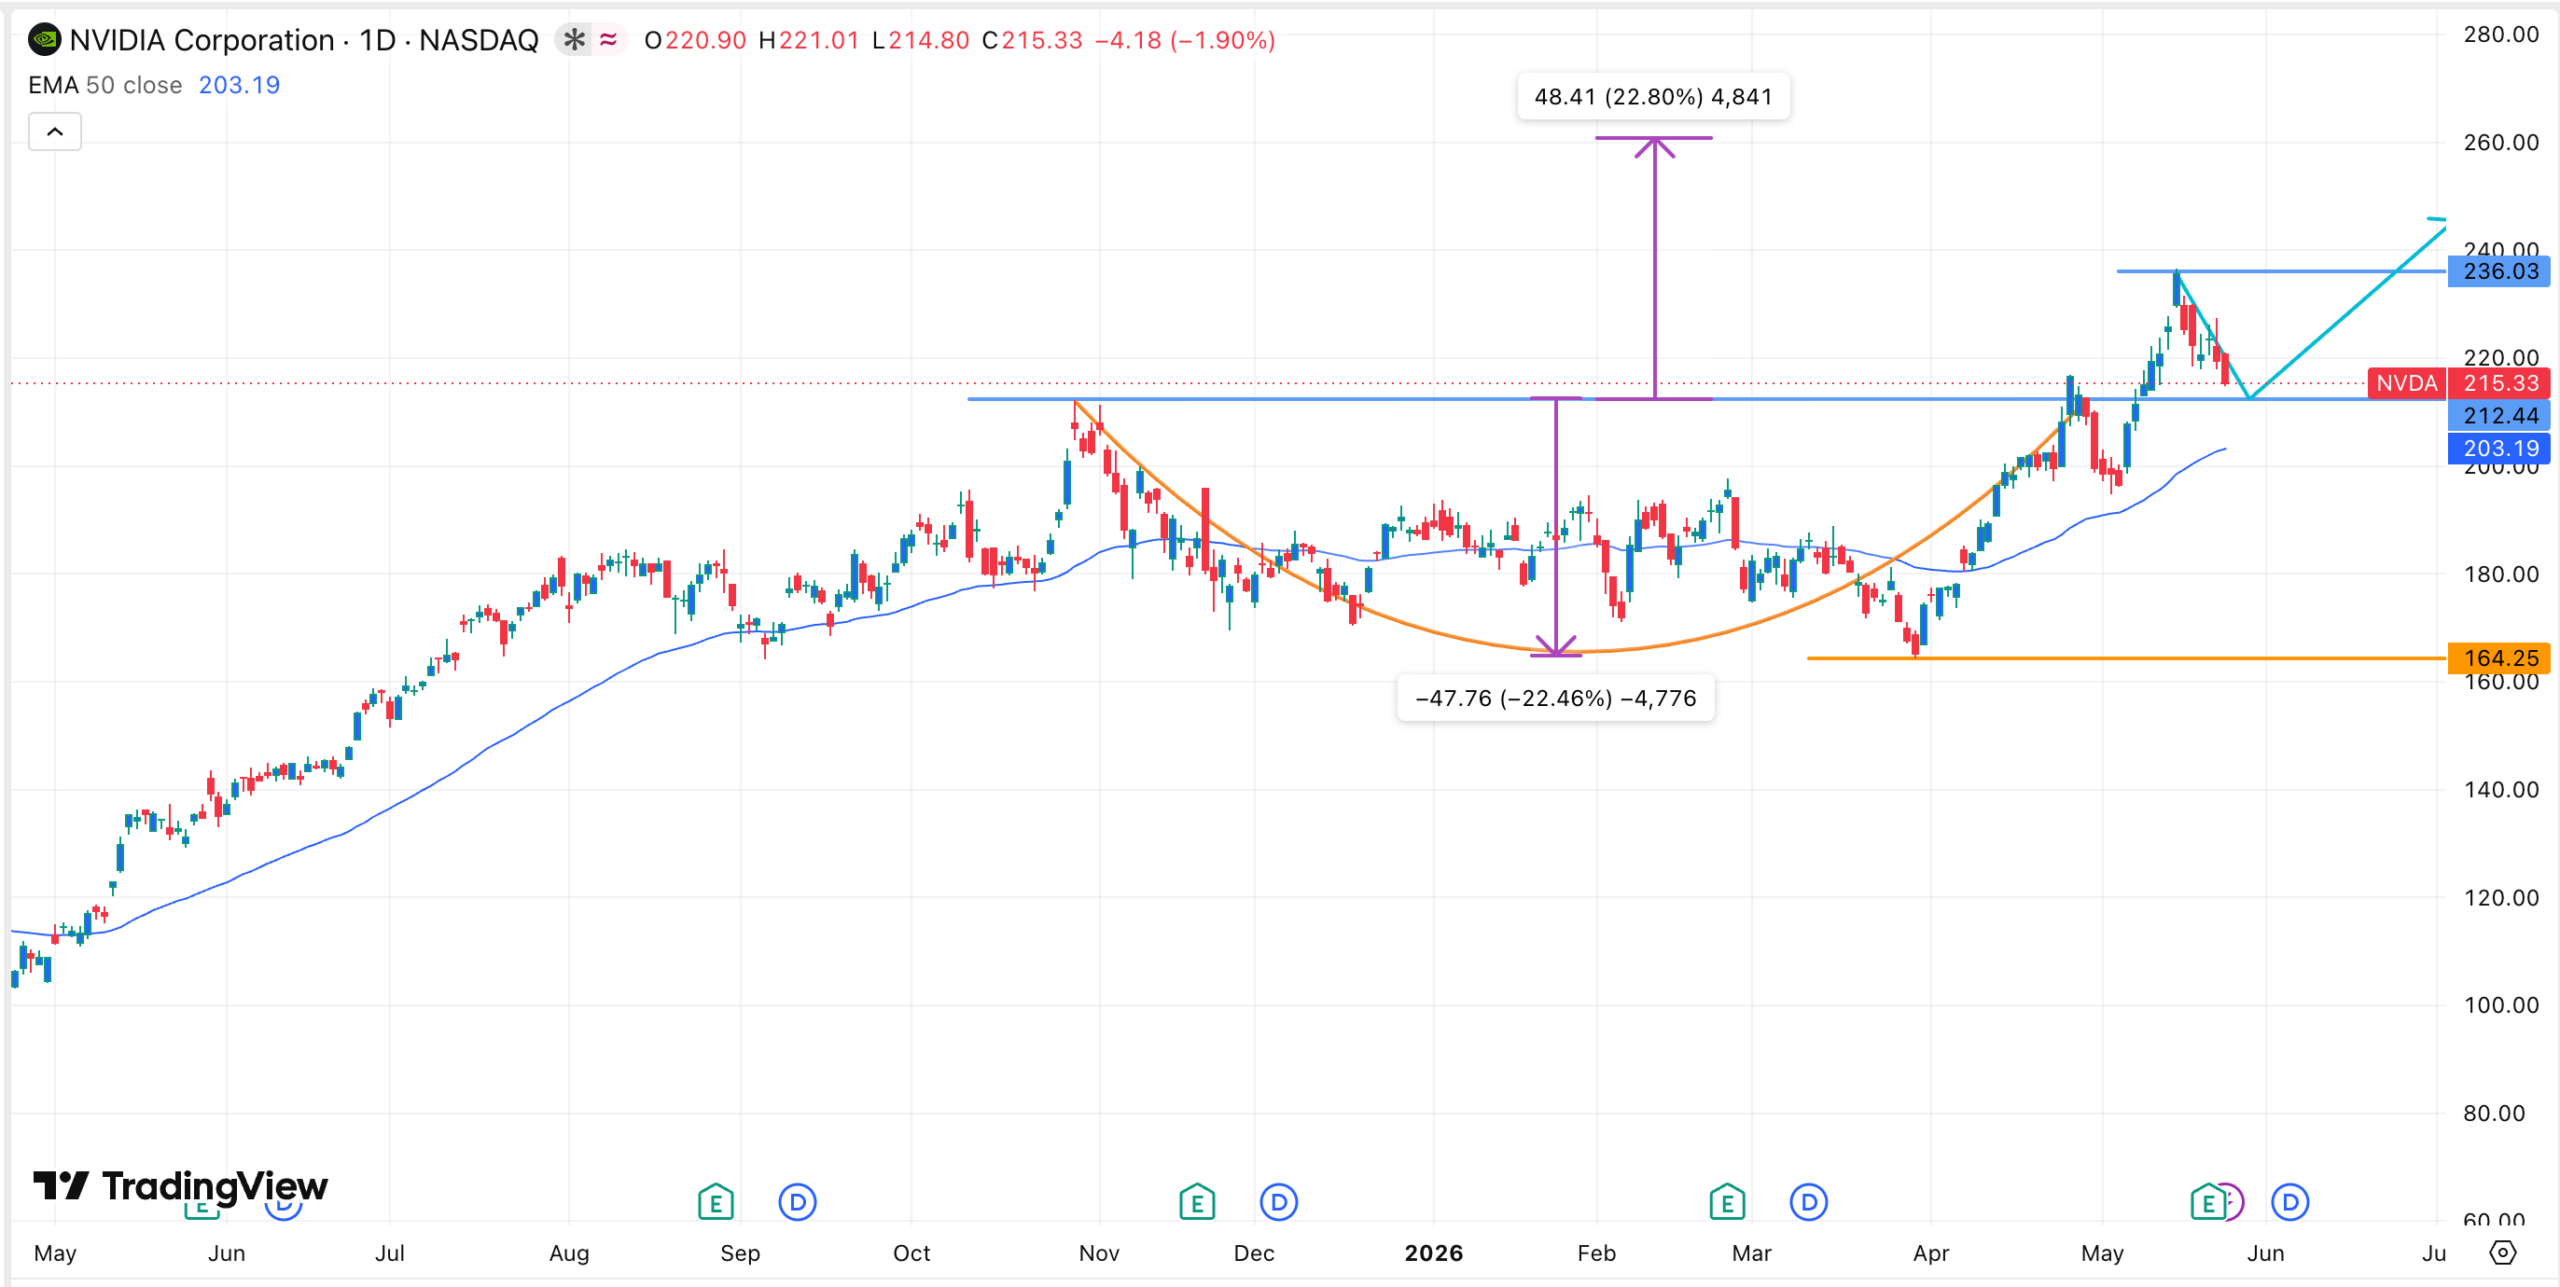
Die NVIDIA-Aktie muss noch ihr Tassen- und Henkelmuster-Ziel erreichen, das durch Messung der Tiefe ermittelt wird. In diesem Fall liegt die Tiefe bei etwa 22%. Misst man den gleichen Abstand von der Oberseite der Tasse, ergibt sich ein Ziel von $260.
Ein weiterer zinsbullischer Katalysator ist, dass die Aktie in die zweite Phase der Elliot-Welle übergegangen ist, die in der Regel bärisch ist. Danach stehen die Chancen gut, dass sie in die dritte Phase übergeht, die in der Regel die längste ist.
NVIDIA steigt in die 200 Milliarden Dollar schwere KI-CPU-Industrie ein
Der andere wichtige Katalysator für den Aktienkurs von NVDA ist, dass das Unternehmen jetzt in die KI-CPU-Branche einsteigt, die ein starkes Wachstum verzeichnet. Dieses Geschäft wird durch das anhaltende Wachstum von KI-Agenten angetrieben, Tools, die bestimmte Funktionen ausführen können. Diese Produkte sind nicht auf die wesentlich teureren GPUs angewiesen.
In einer Erklärung am Wochenende erklärte Jensen Huang, dass er davon ausgeht, dass die Branche über 200 Milliarden Dollar wert sein wird. Dies ist bemerkenswert, da NVIDIA noch nicht in der CPU-Branche tätig ist, was bedeutet, dass es eine neue Einnahmequelle schaffen wird.
NVIDIAs Wachstum verlangsamt sich nicht
Inzwischen gibt es Anzeichen dafür, dass sich das Geschäft des Unternehmens nicht verlangsamt, wie einige Analysten befürchtet hatten. Im Gegenteil, das Unternehmen floriert und es werden zahlreiche Katalysatoren erwartet, die die Aktie nach oben treiben.
Die letzte Woche veröffentlichten Finanzergebnisse zeigen, dass das Unternehmen im ersten Quartal über 81 Milliarden Dollar verdient hat. Huang und sein Team gehen davon aus, dass das Unternehmen in diesem Quartal 91 Milliarden Dollar erwirtschaften wird, ohne das chinesische Geschäft.
Daher besteht die Wahrscheinlichkeit, dass das Unternehmen mehr Geld verdienen wird als bisher. In diesem Fall könnte es bis zu 95 Milliarden Dollar an Einnahmen erzielen.
In der Vergangenheit sind die Gewinne des Unternehmens schneller gewachsen als die Einnahmen. Das bedeutet, dass das Unternehmen seine Aktienrückkäufe beschleunigen wird. Letzte Woche hat das Unternehmen ein neues Rückkaufprogramm im Wert von 80 Milliarden Dollar angekündigt.
NVIDIA ist ein Schnäppchen geworden
Und schließlich gibt es trotz einer Marktkapitalisierung von 5,3 Milliarden Dollar Anzeichen dafür, dass das Unternehmen zu einem großen Schnäppchen geworden ist. Zum einen zeigen die Daten, dass das Unternehmen ein zukünftiges Kurs-Gewinn-Verhältnis von 22 aufweist. Dieser Multiplikator ist etwas niedriger als der Durchschnitt des S&P 500 Index (23), was für ein Unternehmen, das um mehr als 80% wächst, ein bemerkenswerter Aspekt ist.
Das Unternehmen hat außerdem eines der besten Rule-of-40-Multiples in der Tech-Branche. Das voraussichtliche Umsatzwachstum liegt bei 81%, während die Gewinnmarge bei 56% liegt, was einen Multiplikator von 137% ergibt. Dieser Wert liegt deutlich über der Expansionszone von 40 und macht das Unternehmen zu einem der günstigsten Technologieunternehmen.
Zusammenfassend lässt sich sagen, dass die NVIDIA-Aktie über zahlreiche Katalysatoren verfügt, die sie langfristig nach oben treiben werden, einschließlich ihrer technischen und fundamentalen Daten. Außerdem wird sie einer der Hauptprofiteure des bevorstehenden OpenAI-Börsengangs sein.