Covenant x402
 hi
 Pearl
 Pons
 Claudia
 Bitcoin
 Injective
Aperçu des principaux éléments :
- Les fonds monétaires américains ont attiré 902 milliards de dollars de collecte nette au cours de l’année écoulée, alors que pour la seule année 2025, la collecte des OPC monétaires a atteint 200 milliards de dollars.
- Impact sur ces liquidités qui s’écoulent vers les actifs à risque.
- Une recherche à long terme a indiqué que le 10 ans américain s’est négocié à l’IPC plus 175 avec une inflation de 2,5 %, ce qui place le 10 ans à 4,25 %.
Les sorties massives de capitaux dans les fonds du marché monétaire (MMF) témoignent de l’appréhension des investisseurs à l’égard des actifs à risque comme le bitcoin.
Un examen des flux cumulés sur 12 mois des fonds communs de placement et des ETF américains, de la liquidité des actifs à risque, de l’IPC à 10 ans et des taux d’inflation aux États-Unis pourrait donner des indications sur la nature des marchés.
Fonds monétaires américains Entrées de capitaux
Au cours des trimestres écoulés, les fonds du marché monétaire ont été utilisés à hauteur de 902 milliards de dollars, soit plus que les obligations (485 milliards de dollars) et les actions (443 milliards de dollars).
Ce mouvement s’est largement amplifié en 2025, puisqu’environ 200 milliards de dollars de flux de fonds ont été dirigés vers le marché des liquidités. Cependant, les flux sont restés largement constants dans le cas des obligations et des actions.
Cela a été confirmé par l’accélération des flux de fonds du marché monétaire par rapport à la mi-2024 et par le fait qu’ils devanceront toutes les autres classes d’actifs en mai 2025.
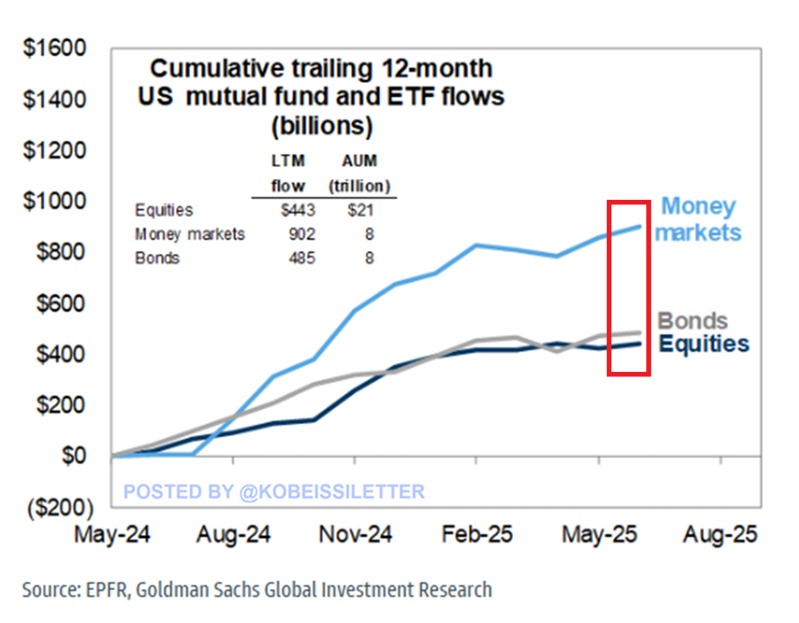
Les obligations et les actions, dont les performances étaient proches jusqu’au début de l’année 2025, ont stagné. Le passage à des produits similaires à des liquidités témoigne d’une aversion pour le risque.
L’augmentation des rendements et la volatilité des actions, avec un risque de dévaluation des obligations, ont contribué à la fuite vers la sécurité, rendant la détention de liquidités plus attrayante.
Si ces tendances macroéconomiques prévalent, la prédominance continue des marchés monétaires dans l’orientation des fonds pourrait se poursuivre jusqu’en 2025.
Impact de la liquidité sur le risque sur les actifs
Cette hausse de la collecte des OPC monétaires a reflété un changement radical du comportement des investisseurs, qui ont recherché la liquidité et des gains de rendement à court terme dans un contexte d’incertitude macroéconomique.
Bien que ce mouvement ait impliqué une attitude de réduction du risque, il ne s’agissait pas d’une opération de peur pure et simple, mais d’un mouvement stratégique.
Les marchés monétaires semblent flexibles en raison de leur liquidité quotidienne et des rendements qu’ils offrent sans être exposés à des actions instables ou sans avoir besoin que les taux d’intérêt évoluent dans la bonne direction.
Néanmoins, ce flux vers la ville est immédiat et direct sur les investissements à risque. La réduction des flux vers les actions et les obligations peut entraver ou ralentir les gains.
Mais en cas de stabilisation des conditions macroéconomiques ou de revirement de la Fed, ces liquidités mises de côté pourraient entraîner un rééquilibrage brutal en faveur des actifs à risque et exercer une pression à la hausse.
D’autre part, les taux élevés à long terme et le manque de clarté des questions économiques peuvent bloquer les capitaux dans des opérations de sécurité, laissant les économies à risque en difficulté.
La rotation des liquidités, à son tour, devient non seulement une couverture, mais aussi une pause stratégique. Ce capital peut être redéployé ou parqué, ce qui déterminera l’orientation du marché dans les mois à venir.
Le rendement de l’emprunt américain à 10 ans (4,25 %) entrave la croissance de la réserve de bitcoins
Les références de rendement à long terme exercent également une pression sur les actifs alternatifs tels que le bitcoin. Selon Bill Gross, vétéran des revenus fixes, le Trésor américain à 10 ans s’est historiquement négocié à l’indice des prix à la consommation (IPC) + 1,75 %.
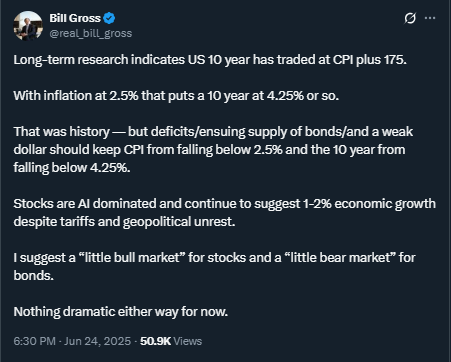
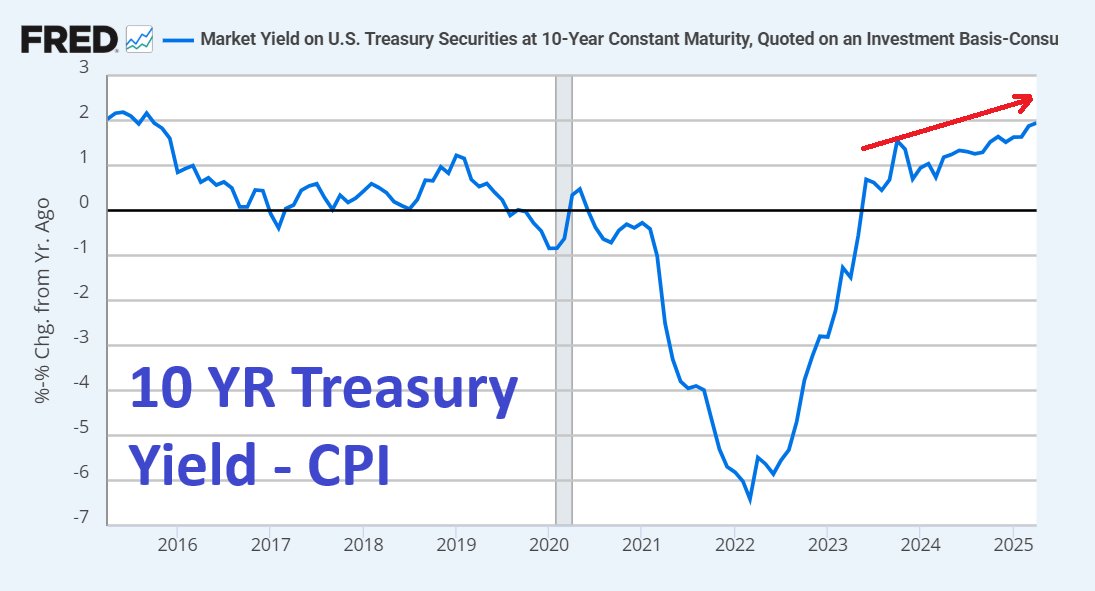
Avec une inflation proche de 2,5 %, cela place le juste rendement implicite à 4,25 %. Les rendements réels actuels sont devenus résolument positifs, ce qui place la barre plus haut pour les actifs sans rendement comme le bitcoin.
Des taux réels élevés augmentent les coûts d’emprunt et limitent les actifs à risque. Malgré la poursuite du déficit américain, la demande de bons du Trésor est restée forte, empêchant l’IPC de chuter brutalement.
Cet environnement pèse sur la politique budgétaire et pourrait peser sur les marchés des actions et des cryptomonnaies. Alors que les valeurs technologiques pourraient bénéficier des vents contraires de l’IA, le bitcoin pourrait être confronté à des difficultés si les conditions macroéconomiques ne s’assouplissent pas.
Néanmoins, les réserves de bitcoins pourraient conserver leur attrait en tant que couverture. L’instabilité fiscale, la monétisation de la dette et les risques géopolitiques plaident en faveur des réserves de valeur décentralisées.
Le marché est désormais sur la corde raide entre la domination des liquidités et la résurgence du risque. Le moment et la manière dont la liquidité tournera détermineront si les réserves de bitcoins augmenteront ou diminueront.
Clause de non-responsabilité
Cet article est publié à titre d’information uniquement et ne fournit aucun conseil financier, d’investissement ou autre. L’auteur ou les personnes mentionnées dans cet article ne sont pas responsables des pertes financières qui pourraient résulter d’un investissement ou d’une transaction. Veuillez effectuer des recherches avant de prendre toute décision financière.