Minter
 Pearl
 NEAR Protocol
 Pons
 Quack AI
 Quantus
 Sui

Wichtige Einblicke
- Der Aktienkurs von NVIDIA könnte in den kommenden Monaten stark einbrechen.
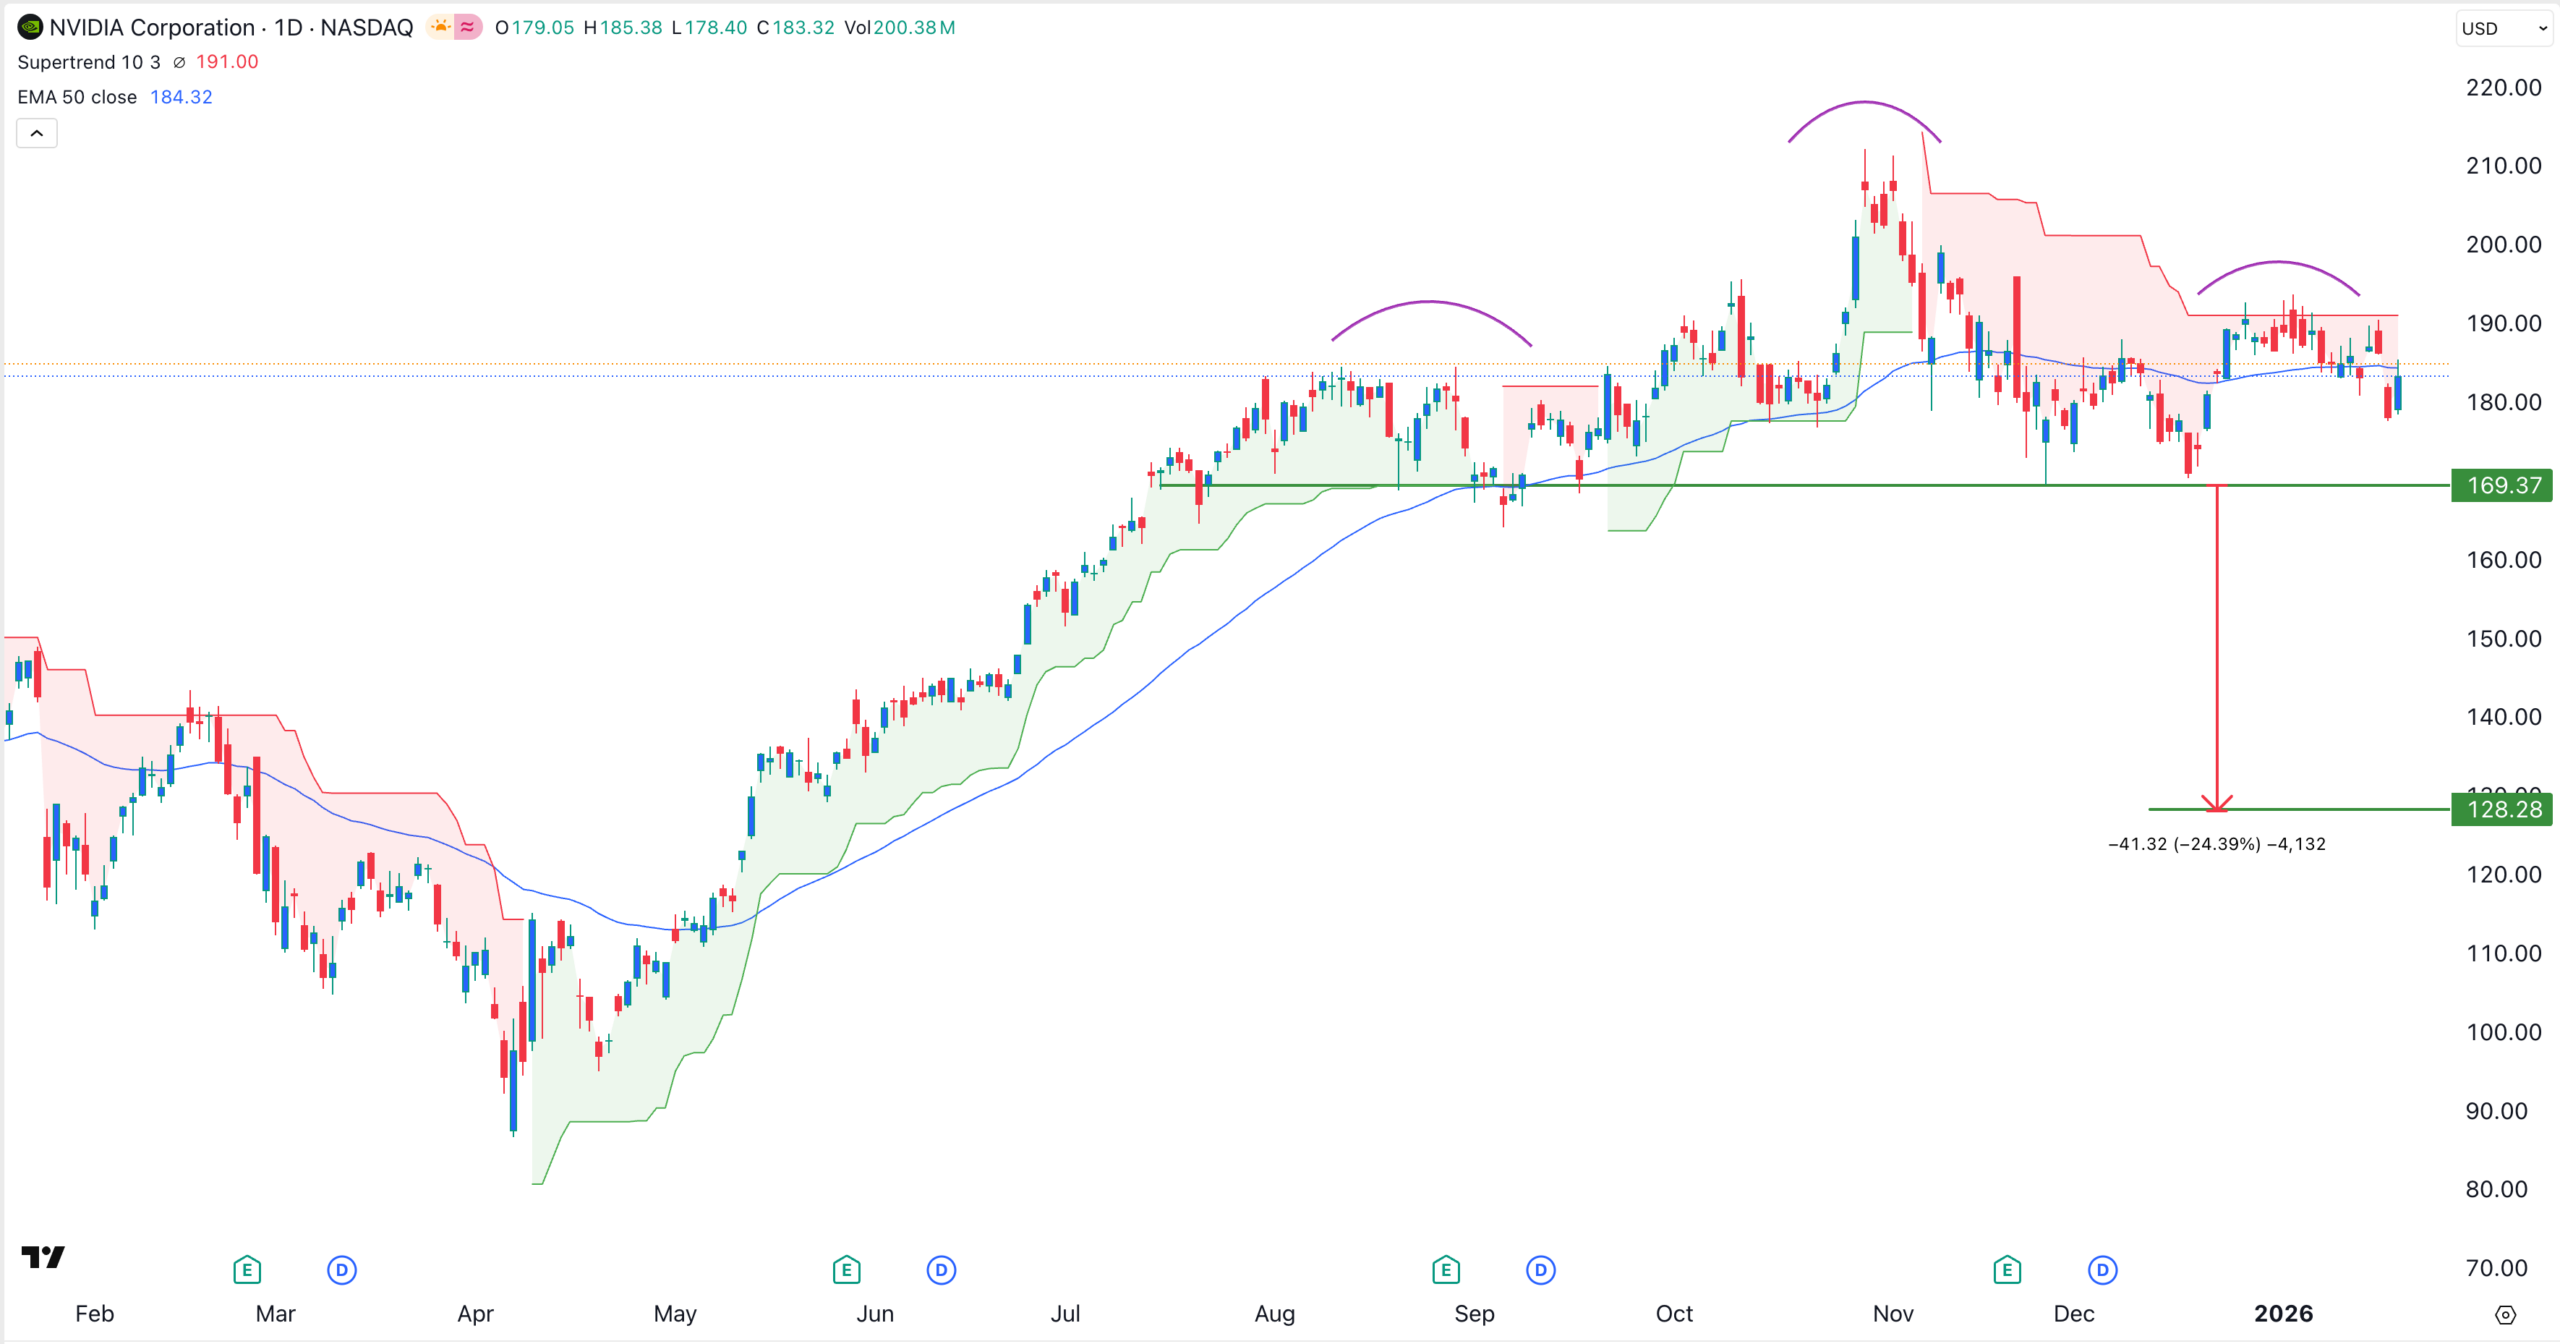
- Auf der Tages-Chart hat er ein Kopf-Schulter-Muster gebildet.
- Das Unternehmen ist mit zusätzlichen Risiken konfrontiert, einschließlich der Kundenkonzentration
Der Kurs der NVIDIA-Aktie ist gefallen und befindet sich in einer Korrektur, nachdem er von seinem Höchststand im Oktober letzten Jahres um über 11% gefallen ist. Dieser Rückgang hat die Bewertungskennzahlen des Unternehmens auf den niedrigsten Stand seit Jahren gebracht. Es besteht ein erhebliches Risiko, dass der Kurs der NVDA-Aktie weiter fällt, möglicherweise bis auf $128, bevor er sich wieder erholt.
Kopf-Schulter-Muster der NVIDIA-Aktie deutet auf einen Absturz hin
Das erste Hauptrisiko für den NVDA-Aktienkurs besteht darin, dass er auf dem Tages-Chart ein Kopf-Schulter-Muster gebildet hat. Dieses Muster besteht aus einem Kopf (212 $), Schultern (190 $) und einer Nackenlinie bei 169 $.
Der Abstand zwischen dem Kopf und der Nackenlinie beträgt 25%. Die Messung des gleichen Abstands von der Nackenlinie bedeutet, dass die Aktie in Richtung des wichtigen Unterstützungsniveaus bei $128 fallen wird.
Die NVDA-Aktie weist weitere rückläufige Anzeichen auf, darunter die Unterschreitung des 50-Tage-Exponential Moving Average (EMA) und des Supertrend-Indikators. In den meisten Fällen neigt ein Vermögenswert dazu, weiter zu fallen, wenn er sich unterhalb dieser Indikatoren befindet.
Steigender Wettbewerb ist ein großes Risiko für NVIDIA
Das andere Hauptrisiko für den Aktienkurs von NVIDIA ist der zunehmende Wettbewerb im Bereich der Rechenzentren.
AMD hat bereits einen Marktanteil von 10% in der GPU-Industrie erreicht, und weitere Unternehmen könnten beginnen, Marktanteile zu erobern.
Mehr als 10 chinesische Unternehmen arbeiten an Halbleitern. Eines der bekanntesten ist Moore Threads, das von einem ehemaligen NVIDIA-Mitarbeiter gegründet wurde. Die Aktie des Unternehmens ist seit dem Börsengang im Dezember letzten Jahres um über 500% gestiegen.
Andere chinesische Unternehmen, die ähnliche Produkte entwickeln, sind Cambricon, Huawei, MetaX, Biren und Baidu. Diese Unternehmen werden wahrscheinlich mit der Zeit Marktanteile gewinnen.
Auf der positiven Seite hat NVIDIA einige Vorteile gegenüber potenziellen neuen Konkurrenten. Zum Beispiel verfügt es über die Compute Unified Device Architecture (CUDA) Software, die Entwicklern hilft, GPUs für allgemeine Zwecke zu nutzen. Außerdem befindet sich das Unternehmen in der GPU-Branche in der Pole Position.
Kundenkonzentration ist ein großes Risiko
Außerdem besteht bei der NVIDIA-Aktie das Risiko einer Kundenkonzentration, da das Unternehmen nur von einer Handvoll Kunden abhängig ist. Es wird angenommen, dass Microsoft, ein amerikanisches Spitzenunternehmen, 20% des Gesamtumsatzes ausmacht.
Die anderen Top-Kunden sind Hyperscaler wie Amazon, Meta Platforms, Google und Oracle. Diese Unternehmen machen über 50% des Gesamtumsatzes aus. Weitere Top-Kunden sind Unternehmen wie Nebius, IREN und CoreWeave.
Es besteht daher immer das Risiko, dass mindestens ein Unternehmen seine Investitionen in KI-Rechenzentren zurückfährt, was sich auf sein Geschäft auswirken würde.
Darüber hinaus besteht das Risiko von zirkulären Investitionen, bei denen NVIDIA in Unternehmen investiert, die dann zu Kunden werden und so seine Einnahmen steigern.
Positiv ist jedoch, dass die Analysten davon ausgehen, dass sich das Geschäft von NVIDIA weiterhin gut entwickeln wird und der Umsatz in diesem Jahr um 50% steigen wird.
NVIDIA steht vor einigen großen Risiken in China
Für NVIDIA ist der Zugang zum chinesischen Markt, dem größten Markt der Branche, ein großes Risiko. Berichten zufolge hat das Unternehmen über 2 Millionen Chip-Bestellungen von chinesischen Unternehmen erhalten.
Berichten zufolge hat China diese Chips jedoch blockiert, da es versucht, seine lokale Industrie auszubauen. Deshalb soll Jensen Huang, der CEO des Landes, nach China reisen, um mit der dortigen Führung über die Zulassung dieser Chips zu sprechen.
Zusammenfassung
Der Kurs der NVIDIA-Aktie läuft Gefahr, weiter zu fallen, da er ein Kopf-Schulter-Muster gebildet hat. NVIDIA ist außerdem mit der Kundenkonzentration, dem zunehmenden Wettbewerb und den chinesischen Risiken konfrontiert. Das Unternehmen könnte auch dem Risiko ausgesetzt sein, dass die kommende KI-Blase platzt.
Positiv ist jedoch, dass die Bewertung des Unternehmens ein Schnäppchen geworden ist. Außerdem hat sich das Umsatz- und Rentabilitätswachstum beschleunigt, während die Aktienrückkäufe zunehmen. Diese Katalysatoren könnten dazu beitragen, den Rückgang der Aktie in naher Zukunft auszugleichen.