Boomer
 Covenant x402
 Claudia
 Pearl
 Quantus
 Bitcoin
 NEAR Protocol

Aperçu des principaux éléments :
- Le dossier ne fait état d’aucune exposition à la vente d’actions MSTR, bien que JPMorgan ait vendu plus de 772 000 actions et détienne 117 millions de dollars d’options de vente.
- Les analystes notent un changement institutionnel plus large qui s’éloigne de l’utilisation de la stratégie comme indicateur de l’exposition au bitcoin, tout en préférant les ETF bitcoin à cette stratégie.
- La viabilité financière de MicroStrategy suscite de plus en plus d’inquiétudes, car la société ne dispose que de 54 millions de dollars de liquidités, alors qu’elle doit verser 700 millions de dollars de dividendes privilégiés annuels.
La vente à découvert de l’action MSTR par le géant bancaire JPMorgan a fait couler beaucoup d’encre. Le 24 novembre, la communauté des crypto-monnaies s’est lancée dans une séance de négociation frénétique, faisant grimper le prix de l’action de 5 % jusqu’à 180 dollars. Toutefois, un examen attentif des documents déposés auprès de la SEC ne montre aucune preuve que le géant bancaire a vendu à découvert la stratégie de Michael Saylor.
JPMorgan n’a pas vendu à découvert l’action MSTR, selon le dossier de la SEC
Une rumeur largement répandue selon laquelle JPMorgan vendrait MicroStrategy à découvert a été démentie à la suite d’un examen des documents officiels de la Securities and Exchange Commission (SEC) des États-Unis. Cette même rumeur a également suscité des comparaisons avec la vente à découvert de GameStop.
Toutefois, la dernière publication de la SEC ne fait état d’aucune position courte de JPMorgan dans MicroStrategy. L’exposition à découvert de la banque est littéralement nulle ! Cela contredit les bavardages sur les médias sociaux à propos de la position courte de JPMorgan sur MSTR, depuis le 23 novembre, qui manquaient de sources ou de preuves.
La déclaration confirme que JPMorgan a vendu 772 453 actions de MicroStrategy au cours du troisième trimestre. En outre, le géant bancaire détient également des options de vente évaluées à environ 117 millions de dollars. Bien que ces positions suggèrent une perspective plus prudente, elles ne représentent pas une position courte directe.
L’intérêt total à découvert de MicroStrategy s’élève actuellement à 9,74 % du flottant disponible, a noté l’expert du marché Shanaka Perera. Ce chiffre est bien inférieur aux niveaux observés lors de l’effondrement de GameStop, qui dépassaient 140 %.
M. Perera a également noté un changement dans l’approche institutionnelle de la recherche d’une exposition au bitcoin. Auparavant, beaucoup préféraient acheter des actions MSTR comme moyen réglementé d’exposition au BTC. Par conséquent, le prix de l’action était toujours supérieur au prix du BTC.
Toutefois, la donne a changé et de plus en plus d’acteurs institutionnels préfèrent désormais le BlackRock Bitcoin ETF (IBIT). L ‘université de Harvard a révélé une position de 443 millions de dollars dans le spot Bitcoin ETF de BlackRock, qui est désormais sa plus grande participation dans un portefeuille. D’autres institutions, dont le fonds souverain d’Abu Dhabi et l’université Emory, ont fait état d’augmentations significatives de leur exposition aux ETF.
Perera a noté que les investisseurs de Wall Street semblent s’éloigner de l’exposition au bitcoin via MicroStrategy et se tourner vers des positions directes dans des ETF de bitcoin au comptant. L’action MSTR se négociant désormais avec une décote d’environ 12 % par rapport à ses avoirs en bitcoins sous-jacents, les analystes estiment que son rôle antérieur en tant qu’indicateur de l’accès institutionnel à Bitcoin est peut-être en train de s’estomper.
La stratégie de la corde raide suscite des inquiétudes quant à la chute de l’action MSTR
Dans une autre analyse détaillée, M. Perera note que la structure financière de Strategy est de plus en plus tendue. La société dispose actuellement d’environ 54 millions de dollars en liquidités, alors que ses obligations en matière d’actions privilégiées nécessitent le versement de 700 millions de dollars de dividendes par an.
Sa division logicielle générant des flux de trésorerie négatifs, Strategy (MSTR) doit augmenter le montant total du dividende chaque année avant d’allouer du capital à l’achat de bitcoins supplémentaires.
Au cours des neuf premiers mois de 2025, MicroStrategy a levé 21,5 milliards de dollars. Toutefois, les documents déposés montrent que l’entreprise a utilisé la majorité de ces fonds pour assurer le service de la dette précédemment émise plutôt que pour développer ses avoirs en bitcoins. Perera parle d’un financement de type Ponzi, où de nouveaux capitaux sont nécessaires pour payer les intérêts des levées de fonds antérieures.
Comme nous l’avons dit, l’action MSTR se négociait auparavant à un prix supérieur à celui du bitcoin. Lorsque l’action s’est négociée à environ deux fois sa valeur d’actif net, l’émission de nouvelles actions a permis d’augmenter les avoirs en bitcoins par action, ce qui a profité aux actionnaires existants.
Cependant, la prime s’est effondrée au cours des derniers mois. Par conséquent, l’émission de nouvelles actions diluerait la valeur actionnariale. La structure des actions privilégiées complique encore le modèle. MicroStrategy a introduit des actions privilégiées avec un taux de dividende annuel de 9,0 % en juillet, puis l’a porté à 10,5 % en novembre afin d’attirer les acheteurs en raison de la volatilité accrue du cours de l’action.
Si l’action MSTR passe sous la barre des 100 dollars, les taux de dividendes pourraient continuer à grimper, ce qui augmenterait la pression sur le financement. Cela pourrait affaiblir la confiance des investisseurs et obliger l’entreprise à vendre des bitcoins pour faire face à ses obligations.
La stratégie introduit un nouveau mix de financement
MicroStrategy a levé un total de 20,8 milliards de dollars en 2025, selon ses dernières informations. Le capital a été obtenu par une combinaison de 11,9 milliards de dollars d’actions ordinaires, 6,9 milliards de dollars d’actions privilégiées et 2,0 milliards de dollars de dettes convertibles.
Le dossier montre que la levée de fonds a été répartie entre plusieurs titres structurés. Il s’agit des produits STRF, STRC, STRE, STRK et STRD, avec des allocations individuelles allant de quelques centaines de millions à plus de 2 milliards de dollars.
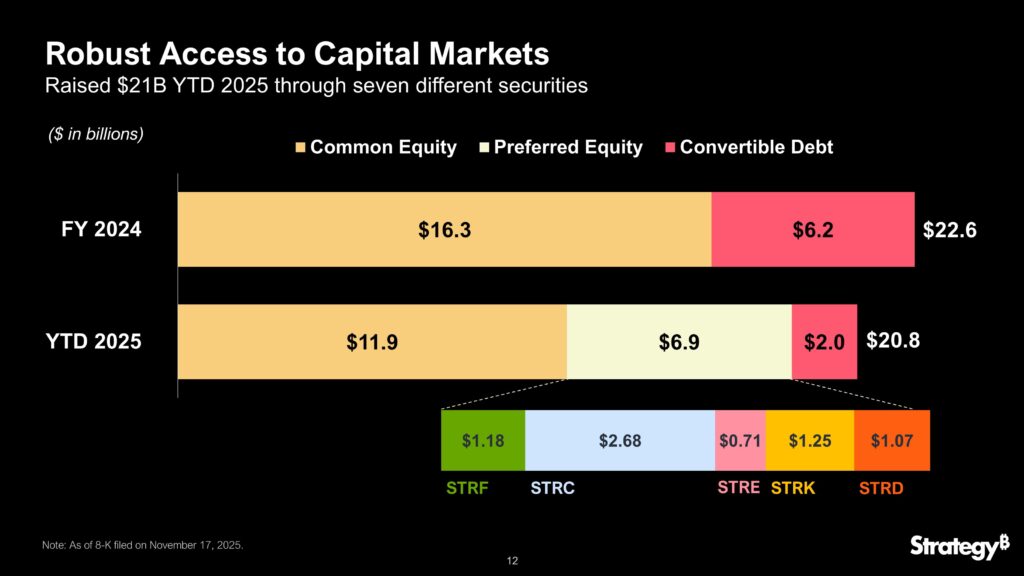
La dernière levée de fonds marque un changement dans l’approche de financement de MicroStrategy par rapport à l’année fiscale 2024, au cours de laquelle la société avait obtenu 22,6 milliards de dollars. À l’époque, la principale source de capital était constituée de 16,3 milliards de dollars d’actions ordinaires et de 6,2 milliards de dollars de dettes convertibles.