
 Bitcoin
 Quack AI
 Pudgy Penguins
 Quantus
 Solana
 Injective
 NEAR Protocol

Aperçu des principaux éléments :
- Phong Le, directeur général de Michael Saylor and Strategy, a qualifié la proposition de MSCI de “malavisée”. La proposition vise à exclure les entreprises dont le bilan est constitué à plus de 50 % d’actifs numériques.
- Le seuil de 50 % fixé par MSCI pour les actifs numériques est “discriminatoire, arbitraire et inapplicable”, peut-on lire dans la lettre du 10 décembre. La consultation avec le MSCI pour la proposition se termine le 31 décembre.
- M. Saylor a écrit que la proposition “freinait l’innovation” et allait à l’encontre de la “stratégie fédérale”. La décision de MSCI basée sur la consultation sera annoncée le 15 janvier 2026.
Dans sa réponse de mercredi au fournisseur d’indices mondiaux MSCI, Michael Saylor, cofondateur de Strategy (NASDAQ : MSTR), a exhorté MSCI à rejeter sa proposition et a demandé une prolongation de la période de consultation, au moins.
La société de trésorerie Bitcoin (BTC) a appelé à soutenir sa cause. Le site officiel contenant la réponse à MSCI contenait également un lien intitulé “Register your support for Strategy” (enregistrez votre soutien à la stratégie), qui conduit les utilisateurs à la page suivante.
Strategy (anciennement MicroStrategy) est la première et la plus grande société de trésorerie en bitcoins au monde. La proposition de MSCI est littéralement le plus grand défi auquel Strategy a dû faire face jusqu’à présent. Dès son annonce, la proposition a prétendument bouleversé le sentiment de l’ensemble du marché des crypto-monnaies.
Le prix du BTC reste inférieur de plus de 20 % au record historique atteint le 6 octobre. Le bitcoin est descendu jusqu’à 80 000 dollars avant de se redresser. Les sorties de fonds des ETF BTC ont totalisé plus de 3,4 milliards de dollars en novembre, effaçant ainsi toutes les entrées de fonds du mois d’octobre.
Si MSCI exclut la stratégie de ses indices le 15 janvier, ce que certains leaders d’opinion affirment être une certitude, le marché des crypto-monnaies pourrait devenir encore plus baissier. L’exclusion des indices MSCI pourrait entraîner l’exclusion automatique des fonds qui sont algorithmiquement liés aux indices MSCI. Selon J.P. Morgan, près de 9 milliards de dollars de flux sortants seront déclenchés par l’exclusion de la stratégie.
Strategy explique pourquoi MSCI ne devrait pas exclure les DAT de ses indices
La lettre, signée par M. Saylor et le PDG Phong Le, indique que MSCI a mal caractérisé les actifs numériques (DAT), comme le modèle d’entreprise de Strategy.
“La stratégie n’est pas un fonds d’investissement et ne détient pas passivement des bitcoins. Strategy est une entreprise opérationnelle qui utilise activement les bitcoins qu’elle détient pour générer des rendements pour ses actionnaires. Aujourd’hui, Strategy propose de nouveaux instruments de crédit numérique adossés à des bitcoins, analogues à ceux historiquement proposés par les banques et les compagnies d’assurance”.
“Et Strategy, contrairement à un fonds d’investissement, conserve la flexibilité opérationnelle nécessaire pour adapter ses stratégies de création de valeur à l’évolution de la technologie révolutionnaire qui sous-tend le bitcoin. Cette flexibilité opérationnelle est ce que les investisseurs de Strategy apprécient et ce qui distingue Strategy (et d’autres DAT) des fonds d’investissement dans les actifs numériques.
“Le fait que Strategy et d’autres DATs investissent dans une seule classe d’actifs ne les rend pas différents des REITs ou des compagnies pétrolières. MSCI ne classe pas ces entreprises comme des fonds d’investissement, et les DAT ne devraient pas être traités différemment”.
Strategy a en outre fait valoir que le MSCI était censé être une partie neutre et que si la proposition était acceptée, elle contredirait le rôle revendiqué par l’institution. Ils ont déclaré que la proposition isolait une classe d’actifs et pouvait créer une confusion pour les investisseurs. Les critères d’éligibilité décrits dans la proposition ne reposent pas sur une “base solide”.
Stratégie : Notre modèle est comparable à celui des banques et des sociétés d’émission
Saylor et Lee ont écrit que la valeur fondamentale de Strategy résidait dans la manière dont elle utilisait ses bitcoins. Actuellement, Strategy détient plus de 600 000 BTC. Ils ont noté qu’ils offraient à leurs investisseurs des “instruments de crédit numérique”, y compris des actions privilégiées avec des taux de dividendes fixes et variables, des anciennetés et des protections de crédit variables, et plus encore”.
Le produit de l’émission d’actions serait utilisé pour acheter de la BTC, et tant que la valeur de leurs avoirs en BTC dépasserait leurs coûts de financement libellés en dollars, leurs investisseurs en “profiteraient”.
M. Saylor a souligné que le secteur (les crypto-monnaies et le secteur web3 au sens large) était en pleine évolution et que Strategy surveillait les opportunités commerciales. Ils ont fait remarquer que leur modèle était comparable à des entreprises séculaires telles que les banques et les sociétés d’émission.
La stratégie n’est pas tenue de s’enregistrer en vertu de la loi de 1940 sur les sociétés d’investissement (Investment Company Act), car la BTC est une marchandise et non un titre. En outre, elle n’est pas non plus tenue de s’enregistrer en tant que “commodity pool en vertu du Commodity Exchange Act”.
MSCI n’a pas donné d’explications détaillées, selon la stratégie
Depuis que la proposition de MSCI a été “découverte”, la stratégie s’est heurtée à des chauves-souris en briques. Il est intéressant de noter que la proposition n’a pas fait surface immédiatement dans les publications grand public. M. Saylor a souligné à juste titre que la proposition de MSCI n’était pas élaborée et qu’elle ne citait aucune entreprise.
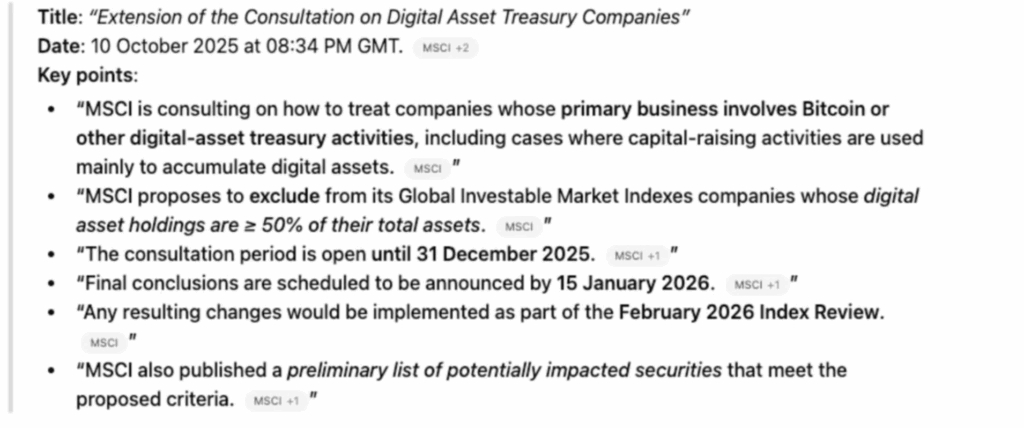
Le MSTR n’a pas réagi brusquement à cette réponse ; il se négociait à 185 dollars, en baisse de 0,5 % sur l’heure. L’une des principales préoccupations de Strategy était que MSCI n’avait pas indiqué les caractéristiques des DAT qui étaient similaires à celles des fonds d’investissement.
Strategy a clairement indiqué qu’elle estimait que la caractérisation des DAT par MSCI était malavisée et qu’elle risquait d’étouffer l’innovation. Elle a également précisé qu’elle était convaincue que le bitcoin représentait la nouvelle ère de la technologie financière et que MSCI ferait preuve d’un manque de perspicacité si elle maintenait sa proposition.
La balle est maintenant dans le camp du fournisseur d’indices. La période de consultation devrait se terminer le 31 décembre et la décision finale sera annoncée le 15 janvier 2026. Cette annonce aura des conséquences considérables pour Strategy et le marché des crypto-monnaies.




